Con la regola del 4%, le obbligazioni cambiano poco la frequenza con cui un portafoglio in pensione resta senza soldi; cambiano invece quanto è grave il fallimento. In 1.509 pensionamenti negli Stati Uniti iniziati tra il 1871 e il 1996, un prelievo del 4% rivalutato con l’inflazione ha esaurito il capitale entro 30 anni nel 2,1% dei casi con il 100% in azioni e nel 2,6% con un 60/40. Ma il peggior pensionamento tutto in azioni, iniziato nell’ottobre 1929, è rimasto senza soldi dopo 16,5 anni, mentre il peggior 60/40 è durato 25,7 anni. Tenere dal 20% al 50% in Treasury USA a 10 anni ha alzato il tasso di prelievo sicuro nel caso peggiore dal 3,07% a un valore tra il 3,70% e il 3,80%; con più di metà del portafoglio in obbligazioni sono peggiorati sia i risultati tipici sia quelli peggiori.
A 32 anni dalla nascita, la regola del 4% resta il numero più citato nella pianificazione della pensione. Il consulente finanziario statunitense William Bengen la presentò nel numero di ottobre 1994 del Journal of Financial Planning, dopo aver testato i pensionamenti negli USA dal 1926 in poi con portafogli di azioni a grande capitalizzazione e Treasury a medio termine. Il suo consiglio era tenere tra il 50% e il 75% in azioni. Lo studio Trinity del 1998, firmato da Philip Cooley, Carl Hubbard e Daniel Walz, usò invece obbligazioni societarie di alta qualità e trovò che un portafoglio 50/50 con prelievi del 4% annuo aveva retto nel 95% dei periodi di 30 anni tra il 1926 e il 1995.
Il dibattito non si è mai chiuso. Nel libro A Richer Retirement del 2025, Bengen ha alzato la sua stima al 4,7%, con un mix più ampio di 55% azioni, 40% obbligazioni e 5% liquidità. Morningstar è andata nella direzione opposta: il suo rapporto State of Retirement Income di dicembre 2025 indica un tasso di partenza sicuro del 3,9% per chi va in pensione nel 2026, con i risultati migliori per portafogli con solo il 30–50% in azioni, anche perché oggi le obbligazioni rendono di più. Entrambi tengono obbligazioni. Noi abbiamo isolato una sola domanda: a parità di pensionamento e di prelievi, che cosa fa davvero ogni fetta in più di obbligazioni?
La regola è semplice. Nel primo anno di pensione prelevi il 4% del portafoglio. Ogni anno successivo prelevi la stessa somma rivalutata con l’inflazione, qualunque cosa facciano i mercati. Su un portafoglio da 1 milione significa 40.000 nel primo anno, una cifra che poi cresce con il costo della vita.
Per ogni data di inizio della pensione, il tasso di partenza più alto che sarebbe durato per tutti i 30 anni è il tasso di prelievo sicuro di quella data. La regola del 4% è, in pratica, una scommessa che la tua pensione non sarà peggiore della peggiore della storia.
Le obbligazioni entrano in gioco per il rischio di sequenza dei rendimenti: un crollo nei primi anni di pensione costringe a vendere azioni a prezzi bassi per pagare le spese, e il portafoglio potrebbe non riprendersi più. Le obbligazioni dovrebbero essere la parte da vendere al loro posto, mentre le azioni recuperano.
Due avvertenze. Prima del 1989 i dati azionari sono medie mensili e i rendimenti obbligazionari prima del 1953 sono valori annuali smussati, il che fa sembrare la storia più antica un po’ più tranquilla di quanto sia stata. E i dati sono americani perché sono la serie continua più lunga disponibile: la logica vale anche per altri mercati, i numeri esatti no.
| Azioni / bond | Finiti al 4% | Finiti al 4,5% | Minimo sicuro | Resto per 100 $ |
|---|---|---|---|---|
| 100% azioni | 2,1% | 7,0% | 3,07% | 318 $ |
| 90/10 | 1,6% | 7,0% | 3,40% | 276 $ |
| 80/20 | 1,6% | 7,4% | 3,72% | 226 $ |
| 70/30 | 2,0% | 8,6% | 3,80% | 177 $ |
| 60/40 | 2,6% | 10,9% | 3,76% | 133 $ |
| 50/50 | 3,4% | 13,3% | 3,70% | 96 $ |
| 40/60 | 4,8% | 22,3% | 3,63% | 67 $ |
| 30/70 | 10,9% | 33,7% | 3,54% | 46 $ |
| 20/80 | 24,9% | 47,2% | 3,34% | 29 $ |
| 100% bond | 48,4% | 54,5% | 2,40% | 4 $ |
1.509 pensionamenti USA iniziati da febbraio 1871 a ottobre 1996, 30 anni ciascuno, in dollari. Bond = Treasury a 10 anni; ribilanciamento mensile; prelievi rivalutati con l’inflazione; prima di costi e tasse. Finiti = quota di pensionamenti che hanno esaurito il capitale. Minimo sicuro = tasso di prelievo sicuro nel caso peggiore, cioè il prelievo iniziale più alto che ha retto per tutte le date di inizio. Resto per 100 $ = capitale mediano dopo 30 anni con prelievi del 4%, al netto dell’inflazione.
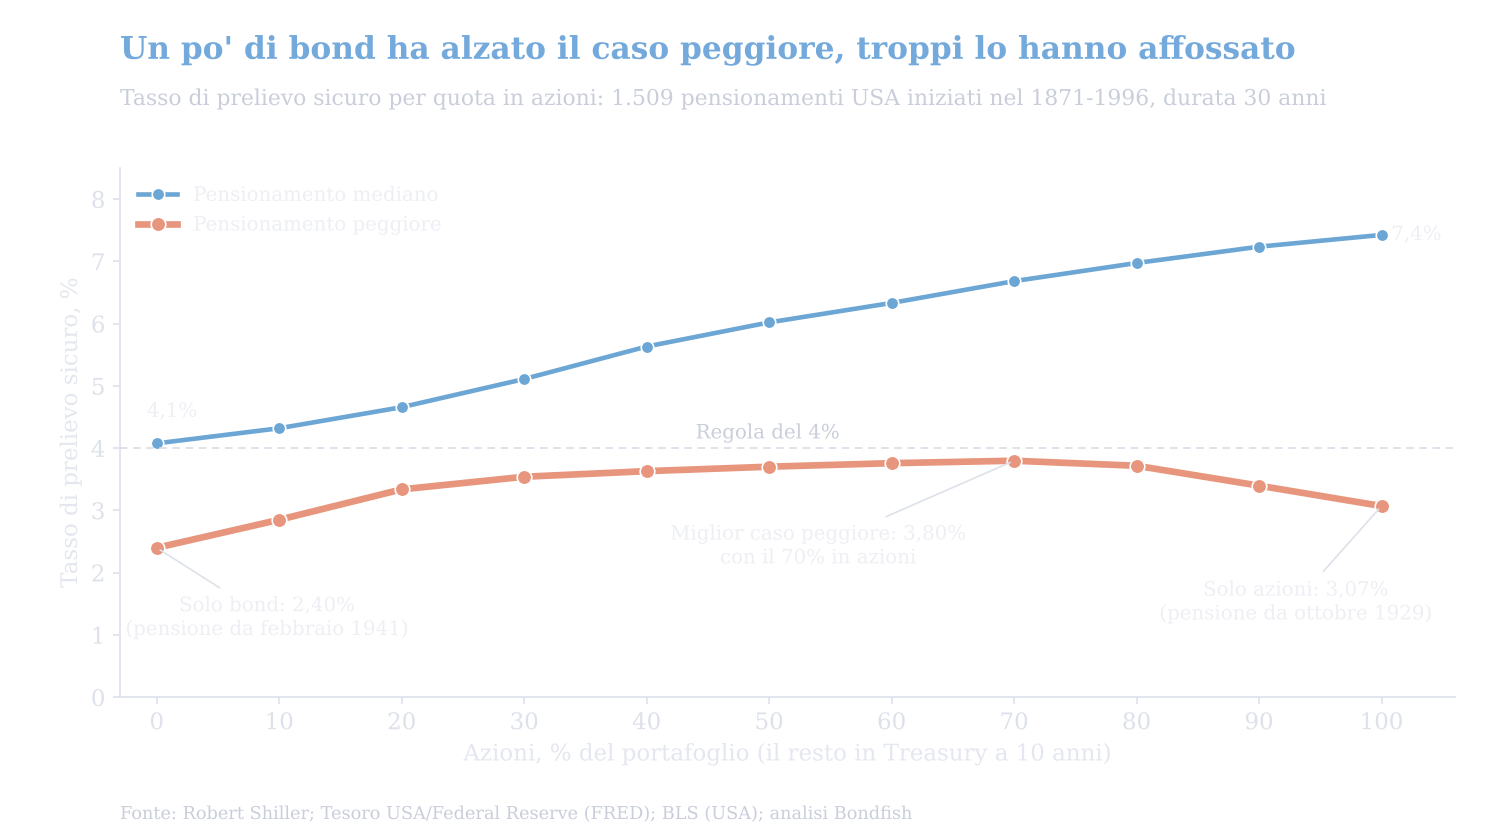
Tasso di prelievo iniziale più alto, rivalutato con l’inflazione, che è durato 30 anni: caso peggiore e mediano di 1.509 pensionamenti USA iniziati da febbraio 1871 a ottobre 1996, per quota in azioni (il resto in Treasury a 10 anni), ribilanciamento mensile, prima di costi e tasse. Fonte: S&P 500 (S&P Dow Jones Indices, Robert Shiller); Tesoro USA/Federal Reserve (FRED); Bureau of Labor Statistics USA; analisi Bondfish.
Spiccano tre cose.
Il prezzo delle obbligazioni è ciò che lasci. Il pensionato tipico (mediano) tutto in azioni, con prelievi del 4%, ha chiuso i 30 anni con 318 $ per ogni 100 $ di partenza, al netto dell’inflazione. Un pensionato 60/40 ne aveva 133, uno tutto in obbligazioni appena 4.
I tassi di fallimento nascondono quanto è grave un fallimento. Restare senza soldi al ventinovesimo anno o al sedicesimo sono pensioni molto diverse.
Per chi va in pensione a 65 anni, è la differenza tra restare a corto di soldi intorno agli 81 anni o intorno ai 90.
Le obbligazioni hanno aiutato in molti meno pensionamenti di quanto si pensi. Un portafoglio 60/40 ha permesso un tasso di prelievo sicuro più alto del 100% azioni in appena 117 delle 1.509 date di inizio (7,8%); in 1.330 di queste il mix migliore sarebbe stato tutto in azioni. Ma le poche date in cui le obbligazioni hanno vinto sono proprio quelle che definiscono la regola del 4%.
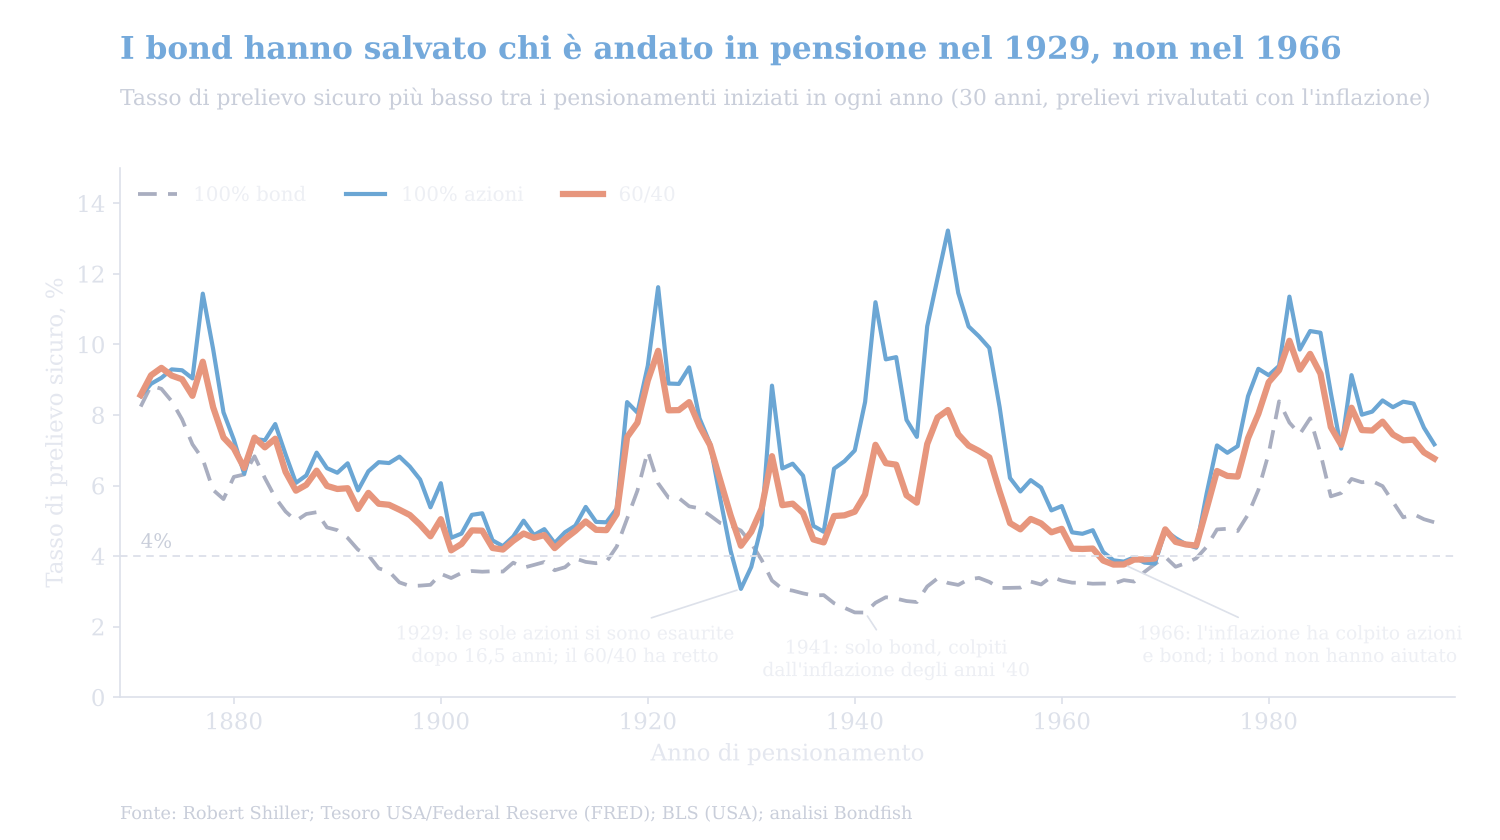
Tasso di prelievo sicuro più basso tra i pensionamenti iniziati in ogni anno solare, 30 anni, prelievi rivalutati con l’inflazione. Bond = Treasury a 10 anni. Fonte: S&P 500 (S&P Dow Jones Indices, Robert Shiller); Tesoro USA/Federal Reserve (FRED); Bureau of Labor Statistics USA; analisi Bondfish.
In altre parole, le obbligazioni tradizionali sono un’assicurazione contro un solo tipo di disastro: una crisi deflazionistica, in cui le azioni crollano e i prezzi al consumo scendono, così ogni cedola fissa compra di più. Servono a poco, e possono anzi pesare, quando il nemico è l’inflazione: per questo tutti i pensionamenti 60/40 che hanno esaurito il capitale al 4% sono iniziati tra il 1964 e il 1969.
La storia recente mostra entrambe le facce. Nessuno di questi pensionamenti ha ancora compiuto 30 anni, quindi la tabella mostra la situazione a settembre 2026.
| Pensione da | 100% azioni | 80/20 | 60/40 | 100% bond |
|---|---|---|---|---|
| Gennaio 2000 | 5 | 41 | 55 | 35 |
| Novembre 2007 | 194 | 155 | 117 | 35 |
| Gennaio 2022 | 115 | 100 | 87 | 55 |
Valore reale del portafoglio a fine settembre 2026 rispetto al capitale iniziale (inizio = 100), con prelievi del 4% l’anno rivalutati con l’inflazione. Bond = Treasury a 10 anni.
Chi è andato in pensione nel gennaio 2000 con il 100% in azioni ha incontrato lo scoppio della bolla dot-com e poi il 2008 nel primo decennio. Con prelievi del 4%, a settembre 2026 gli restava appena il 5% del capitale iniziale in termini reali, ed era sulla strada per esaurirlo prima dei 30 anni. Un pensionato 60/40 aveva ancora il 55%. Dal 2000 al 2002 le azioni hanno perso il 37,6% in totale, mentre i Treasury a 10 anni hanno guadagnato il 42,5%.
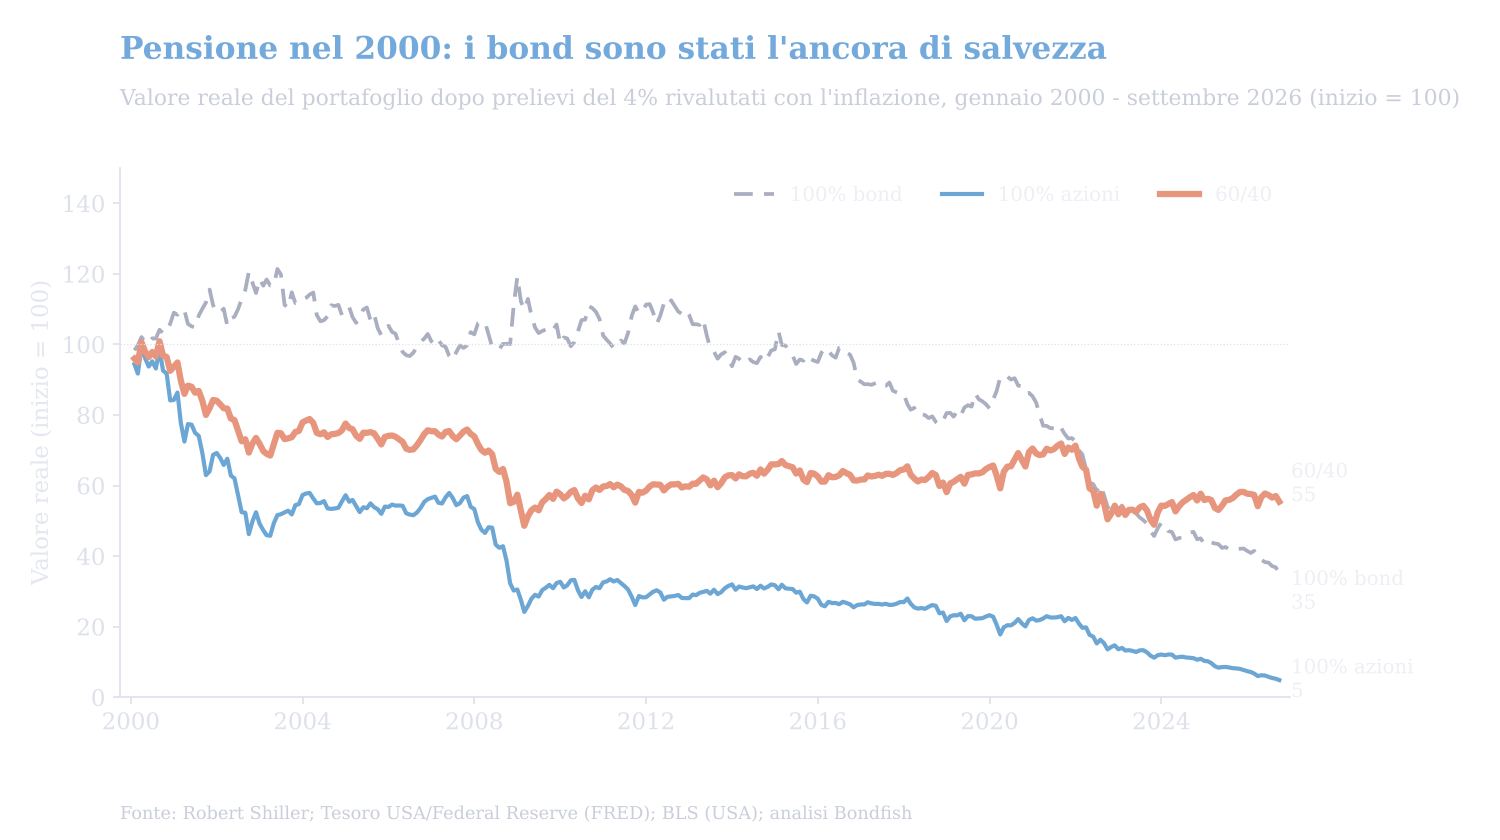
Valore del portafoglio al netto dell’inflazione e dei prelievi pari al 4% del capitale iniziale l’anno, rivalutati con l’inflazione, da gennaio 2000 a settembre 2026. Bond = Treasury a 10 anni, ribilanciamento mensile. Fonte: S&P 500 (S&P Dow Jones Indices, Robert Shiller); Tesoro USA/Federal Reserve (FRED); Bureau of Labor Statistics USA; analisi Bondfish.
Guarda la linea delle sole obbligazioni. È rimasta sopra quella del 60/40 per oltre 23 anni, poi è scesa da 73 a fine 2021 a 46 a ottobre 2023, mentre i rendimenti salivano e l’inflazione gonfiava i prelievi. Chi è andato in pensione nel 2022 ha vissuto l’opposto. Nel 2022 le azioni hanno perso il 18,1% e i Treasury a 10 anni il 16,4%, mentre i prezzi al consumo salivano del 6,5%. Le obbligazioni non hanno offerto alcun cuscinetto: a settembre 2026 un pensionato del 2022 tutto in obbligazioni aveva il 55% del capitale iniziale in termini reali, contro l’87% del 60/40 e il 115% delle sole azioni. Chi è andato in pensione nel novembre 2007, un mese dopo il picco della Borsa prima della crisi, mostra che anche le azioni possono superare un inizio difficile: il 2008 ha fatto male, ma il lungo rialzo successivo ha più che compensato, lasciando un portafoglio tutto in azioni al 194% del valore iniziale in termini reali, contro il 117% del 60/40.
Bengen usava Treasury a medio termine, lo studio Trinity obbligazioni societarie di alta qualità. Per confrontare i diversi tipi di bond servono dati per tutti, e questo restringe il test ai pensionamenti iniziati tra il 1962 e il 1996. La finestra comprende il disastro del 1966 ma non il 1929.
| Bond usato | Minimo sicuro | Finiti al 4% | Resto per 100 $ | Solo bond: finiti |
|---|---|---|---|---|
| Treasury bill a 3 mesi | 3,95% | 1,7% | 158 $ | 56,4% |
| Treasury a 5 anni | 3,93% | 1,7% | 228 $ | 20,4% |
| Treasury a 10 anni | 3,76% | 9,4% | 264 $ | 27,8% |
| Treasury a lungo termine | 3,48% | 17,0% | 324 $ | 33,1% |
| Societarie Aaa | 3,50% | 14,6% | 346 $ | 24,9% |
Portafoglio 60/40 con ciascun tipo di bond, pensionamenti USA iniziati da febbraio 1962 a ottobre 1996, prelievi del 4% rivalutati con l’inflazione, ribilanciamento mensile, in dollari. Treasury a lungo termine e societarie Aaa modellati come bond a 25 anni. Finiti = quota di pensionamenti che hanno esaurito il capitale. Minimo sicuro = tasso di prelievo sicuro nel caso peggiore. Solo bond = un portafoglio fatto solo di quel bond.
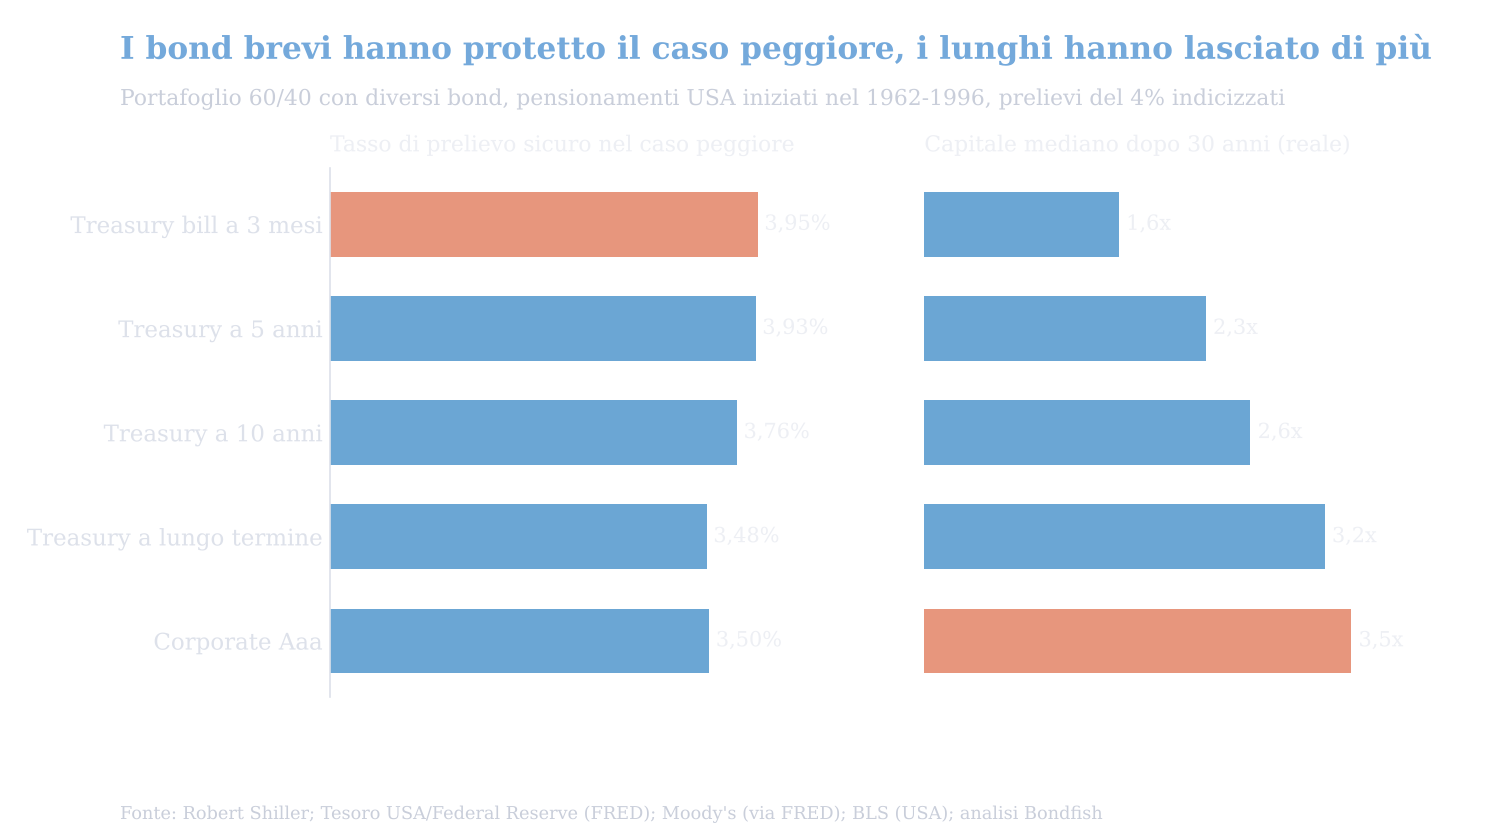
Portafoglio 60/40 con ciascun tipo di bond, pensionamenti USA iniziati da febbraio 1962 a ottobre 1996, prelievi del 4% rivalutati con l’inflazione, ribilanciamento mensile. Treasury a lungo termine e societarie Aaa modellati come bond a 25 anni. Fonte: S&P 500 (S&P Dow Jones Indices, Robert Shiller); Tesoro USA/Federal Reserve (FRED); Moody’s (via FRED); Bureau of Labor Statistics USA; analisi Bondfish.
Nessun tipo di bond ha vinto tutti i disastri. I Treasury a 10 anni sono stati gli eroi del 1929; nell’inflazione del 1966 hanno tenuto meglio i bond più brevi. (I nostri dati sui T-bill partono dal 1934, quindi non possiamo testarli sul 1929.) Per chi investe in euro, gli ETF obbligazionari a breve termine sono uno dei modi per tenere la parte breve del portafoglio.
I rendimenti di partenza contano molto di più per le obbligazioni che per le azioni. Nei nostri 1.509 pensionamenti, la correlazione tra il rendimento a 10 anni nel giorno del pensionamento e il tasso di prelievo sicuro è stata di 0,66 per un portafoglio tutto in obbligazioni, 0,47 per il 60/40 e appena 0,20 per le sole azioni.
Il 29 ottobre 2026 il Treasury USA a 10 anni rendeva circa il 5,0% e quello a 30 anni circa il 5,3%. È questo lo sfondo di chi propone di tenere più obbligazioni. Ma un rendimento nominale alto da solo non basta. Nel febbraio 1966 anche il 10 anni rendeva il 5,02%, e quel mese ha dato inizio al peggior pensionamento 60/40 tra tutte le date con un rendimento del 5% o più, perché poi l’inflazione è salita ben oltre quel rendimento.
La differenza è che oggi si può bloccare un rendimento reale, cioè al netto dell’inflazione. Il 29 ottobre i Treasury Inflation-Protected Securities (TIPS) a 20 e 30 anni rendevano circa il 3,1% oltre l’inflazione. Nei dati di fine mese dal 2004, il rendimento dei TIPS a 30 anni è stato più alto solo a ottobre 2008 e a settembre 2026. Una scala di TIPS con una scadenza ogni anno per 30 anni, comprata a questi rendimenti, pagherebbe circa il 4,9% del capitale iniziale l’anno, rivalutato con l’inflazione e garantito dal governo USA, se tenuta fino a scadenza. A novembre 2021, quando i rendimenti reali erano negativi, la stessa scala avrebbe pagato solo il 3,0% circa.
Il confronto con la regola del 4% è favorevole, ma non è la stessa cosa. Una scala di TIPS consuma tutto il capitale entro il trentesimo anno, quindi non lascia nulla agli eredi né copre una vita più lunga, e per un investitore in euro aggiunge il rischio di cambio. L’equivalente in euro sono i titoli di Stato indicizzati all’inflazione: i BTP€i sono legati all’inflazione dell’area euro, i BTP Italia a quella italiana, e anche altri Stati dell’area euro, come la Francia, ne emettono.
Per un investitore italiano contano anche le tasse, che il nostro backtest non include. Cedole e plusvalenze dei titoli di Stato detenuti direttamente, compresi BTP e Treasury USA (gli Stati Uniti sono nella white list), sono tassate al 12,5%, mentre i proventi degli ETF obbligazionari sono tassati al 26%, con l’aliquota del 12,5% solo sulla quota investita in titoli di Stato. Per chi vive dei prelievi dal portafoglio, la differenza pesa sul reddito netto. Puoi filtrare i titoli di Stato per scadenza e rendimento su Bondfish per costruire la parte obbligazionaria.
Non sono le obbligazioni a far funzionare la regola del 4%. In 155 anni di dati USA il grosso del lavoro l’hanno fatto le azioni, e tra il 50% e il 100% in azioni il tasso di fallimento al 4% si è mosso appena. Le obbligazioni hanno comprato protezione contro la peggiore sequenza della storia, il crollo del 1929: hanno alzato il tasso di prelievo sicuro nel caso peggiore dal 3,07% a circa il 3,80% e spostato il primo fallimento al 4% da 16,5 a 25,7 anni. Contro l’inflazione non hanno fatto nulla, e tenerne troppe ha portato a un fallimento lento. Con rendimenti reali vicini al 3%, le obbligazioni migliori per chi applica la regola del 4% oggi potrebbero essere quelle protette dall’inflazione.
Rendimento totale dell’S&P 500: dati di Robert Shiller sul mercato azionario USA (medie mensili, 1871–1989) e livelli di fine mese dell’indice S&P 500 total return (da ottobre 1989). Rendimenti dei Treasury a 10 anni: Robert Shiller (fino al 1961), Tesoro USA e Federal Reserve via FRED (dal 1962). Rendimenti dei Treasury bill, dei Treasury a 5 anni e a lungo termine: Tesoro USA e Federal Reserve (FRED). Rendimenti delle obbligazioni societarie: rendimento Moody’s delle obbligazioni societarie Aaa (via FRED). Prezzi al consumo USA: Robert Shiller (fino al 1912) e Bureau of Labor Statistics USA (dal 1913). Rendimenti attuali di Treasury e TIPS: rendimenti di mercato dei titoli del Tesoro USA alla chiusura del 29 ottobre 2026. Rendimenti delle obbligazioni e dei portafogli, simulazioni dei prelievi e pagamento della scala di TIPS (rendimenti reali interpolati tra le scadenze) sono un calcolo di Bondfish. I risultati passati non sono indicativi di quelli futuri.
Questo articolo ha solo scopo informativo e non costituisce una consulenza di investimento. Investire comporta rischi, compresa la possibile perdita del capitale. I rendimenti passati e i backtest storici non garantiscono quelli futuri. Il tasso di prelievo adatto dipende dalla tua situazione personale, dalle tasse e dalle altre entrate: valuta di rivolgerti a un consulente finanziario abilitato prima di prendere decisioni sulla pensione.