Nel confronto tra strategia barbell, bullet e bond ladder sulle obbligazioni, a vincere di poco è stato il bullet: a parità di duration, da febbraio 1977 a settembre 2026 un singolo Treasury di circa cinque anni ha reso il 6,12% l’anno, una scala a 1–10 anni il 5,97%, un barbell di titoli a 2 e 10 anni il 5,94% e un barbell di T-bill e titoli a 30 anni il 5,49%. Il bullet ha vinto perché di solito offre il rendimento più alto per il suo rischio. Il barbell con T-bill ha avuto il percorso più regolare e ha battuto il bullet in 12 dei 13 anni in cui la curva dei rendimenti si è appiattita in modo netto, ma in nessuno dei 16 anni in cui si è irripidita.
Chiedi come detenere obbligazioni e sentirai tre risposte. Mettere tutto su una sola scadenza: un bullet. Distribuire il capitale in modo uniforme su più scadenze: una bond ladder, o scala di obbligazioni. Oppure dividerlo tra titoli molto brevi e molto lunghi, lasciando fuori il centro: un barbell, la strategia “a bilanciere”. Con i T-bill a 3 mesi al 4,25% e i Treasury a 30 anni al 5,42% il 21 ottobre, il barbell fatto di liquidità e titoli lunghi è un portafoglio facile da costruire.
Confrontare le tre strutture di solito non è corretto, perché raramente hanno lo stesso rischio. Un portafoglio di titoli a 30 anni oscilla molto più di una scala di titoli brevi, quindi in alcuni anni vincerà di molto e in altri perderà di molto per ragioni che non hanno nulla a che fare con la sua forma. Abbiamo eliminato questa differenza: tutti e quattro i portafogli qui sotto hanno avuto la stessa duration media, circa 4,1 anni, quindi ciò che resta è l’effetto della struttura in sé.
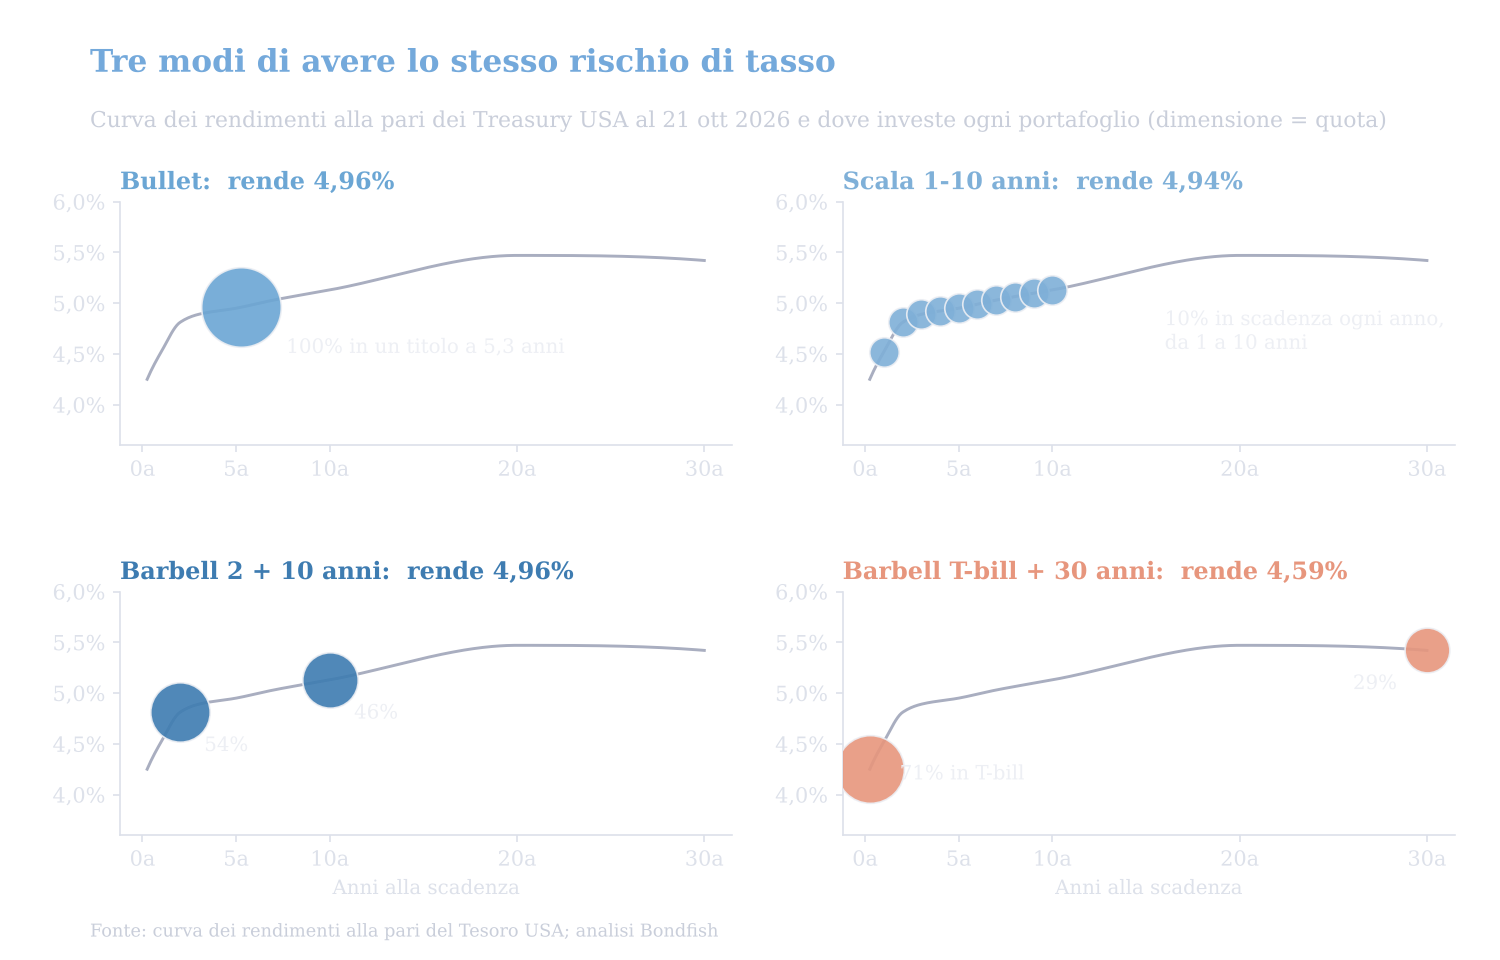
Dove investe ogni portafoglio sulla curva dei rendimenti alla pari del Tesoro USA del 21 ottobre 2026, e il rendimento di ciascuno. Fonte: Tesoro USA; analisi Bondfish.
Ciò che le accomuna è la duration, la misura di quanto si muove il prezzo di un’obbligazione quando cambiano i tassi (un nostro articolo spiega le differenze tra duration e scadenza delle obbligazioni). Un barbell può eguagliare la duration di un bullet mescolando nella giusta proporzione titoli molto brevi e molto lunghi. Quello che di solito non riesce a eguagliare è il rendimento: il 21 ottobre il barbell con T-bill rendeva il 4,59%, contro il 4,96% del bullet.
Come verifica, lo stesso metodo applicato ai Treasury a 20–30 anni ha seguito l’ETF iShares 20+ Year Treasury Bond (TLT) con una correlazione mensile di 0,99 dal 2002 al 2026, rendendo 0,22 punti percentuali l’anno in più del fondo, in linea con la sua commissione annua dello 0,15%.
| Struttura | Resa annua | Da 100 $ | Anno peggiore | Calo max |
|---|---|---|---|---|
| Bullet (un titolo ~5 anni) | 6,12% | 1.902 $ | −9,0% | −12,8% |
| Scala, da 1 a 10 anni | 5,97% | 1.775 $ | −8,3% | −12,1% |
| Barbell, 2 + 10 anni | 5,94% | 1.746 $ | −8,2% | −11,7% |
| Barbell, T‑bill + 30 anni | 5,49% | 1.412 $ | −7,9% | −9,3% |
| T‑bill a 3 mesi | 4,39% | 840 $ | 0,0% | 0,0% |
Treasury USA, febbraio 1977 – settembre 2026, rendimento totale prima di costi e tasse. Tutti e quattro i portafogli obbligazionari hanno la stessa duration media. Anno peggiore = peggior anno solare 1978–2025; calo max = calo più ampio da un massimo precedente.
Il bullet è arrivato primo e il barbell con T-bill ultimo, a 0,63 punti percentuali l’anno di distanza. In 49 anni, 100 $ sono diventati 1.902 $ nel bullet e 1.412 $ nel barbell con T-bill. La scala e il barbell 2/10 si sono piazzati in mezzo, entro 0,2 punti l’anno dal bullet.
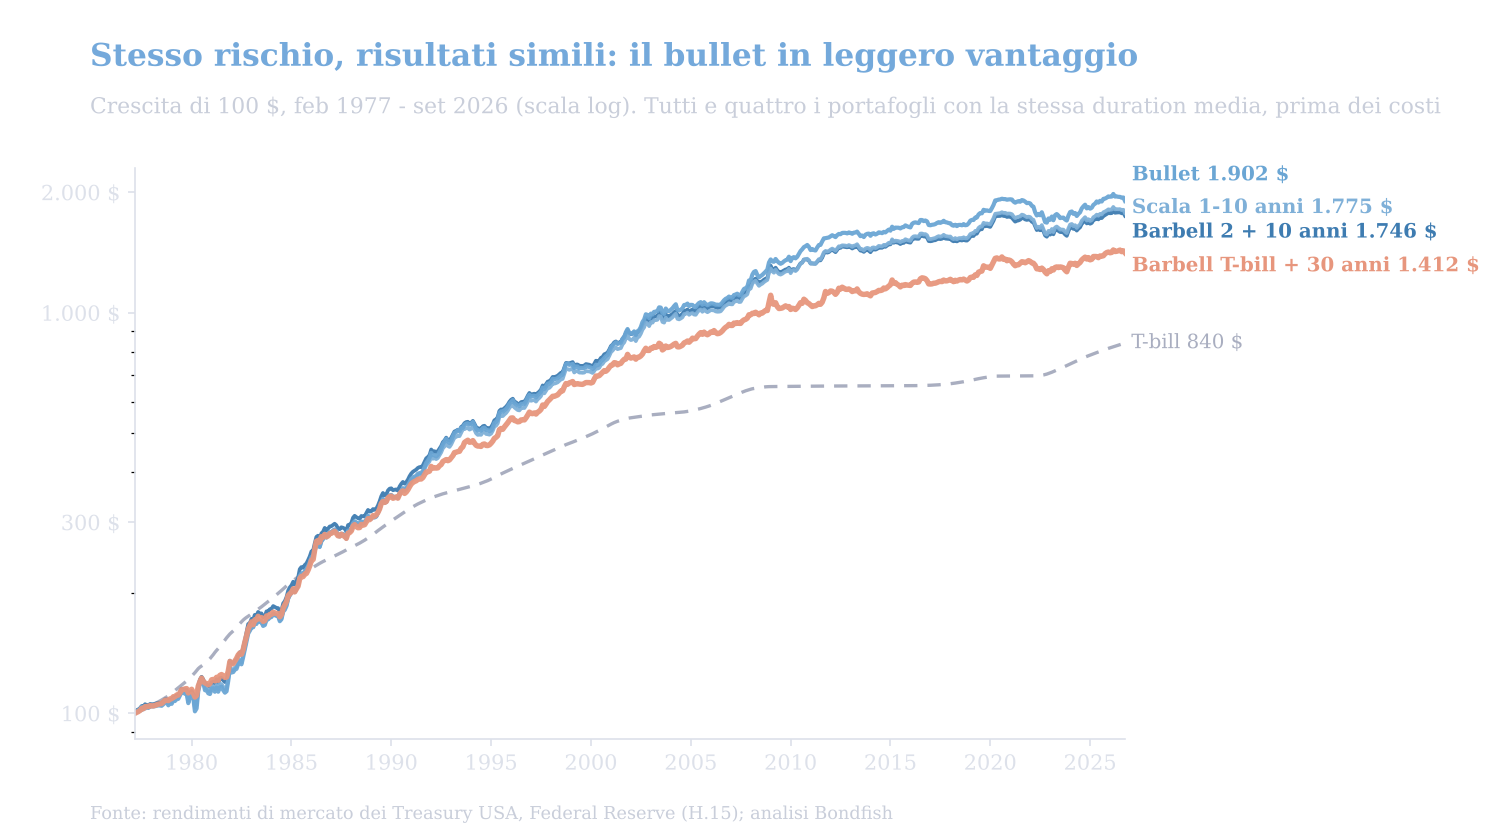
Crescita di 100 $ in Treasury USA, febbraio 1977 – settembre 2026, rendimento totale prima di costi e tasse (scala logaritmica). Tutti e quattro i portafogli obbligazionari hanno la stessa duration media. Fonte: rendimenti di mercato dei Treasury USA, Federal Reserve (H.15); analisi Bondfish.
Sul rischio, invece, la classifica si è rovesciata. Il barbell con T-bill ha avuto la volatilità più bassa, il 4,2% l’anno contro il 5,3% del bullet, e il calo più contenuto dal massimo di luglio 2020 al minimo di ottobre 2022: il 9,3% contro il 12,8% del bullet. Ha anche recuperato per primo il massimo precedente, a febbraio 2025, sette mesi prima del bullet e della scala. Il motivo è che i rendimenti a lungo termine tendono a muoversi meno di quelli a medio termine. Dal 1977 la volatilità annualizzata del rendimento a 30 anni è stata di 1,04 punti percentuali, contro 1,36 per il 5 anni, quindi la stessa duration collocata sul lato lungo ha comportato meno oscillazioni.
La classifica dei rendimenti totali ha ricalcato quella dei rendimenti dei portafogli. In media, su tutti i mesi dal 1977, il bullet ha avuto il rendimento più alto. La scala rendeva 0,06 punti in meno, il barbell 2/10 0,10 punti in meno e il barbell con T-bill 0,44 punti in meno. Gli scarti di rendimento totale rispetto al bullet sono stati un po’ più ampi: 0,15, 0,18 e 0,63 punti l’anno.
La rinuncia del barbell con T-bill nasce dalla forma della curva dei rendimenti. Per eguagliare la duration del bullet ha tenuto in media il 69% del capitale in T-bill, che di solito sono la parte della curva che rende meno. Dal 1977 i titoli a 5 anni hanno reso in media 1,05 punti in più dei bill a 3 mesi, mentre i titoli a 30 anni hanno reso solo 0,78 punti in più dei 5 anni. Il rendimento perso sui T-bill è stato maggiore di quello guadagnato sulla quota a 30 anni.
In cambio il barbell ottiene più convessità: un guadagno di prezzo maggiore quando i rendimenti scendono e una perdita minore quando salgono, un vantaggio che cresce con l’ampiezza del movimento. Il curriculum del CFA Institute ricorda che, a parità di duration, un barbell ha più convessità di un bullet. Nel nostro test la convessità media è stata di circa 89 contro 21 per il bullet. Ma la convessità paga solo con grandi movimenti dei tassi, mentre il minor rendimento è un costo che si paga ogni anno. In 49 anni, convessità e cambiamenti della curva non hanno recuperato nulla del rendimento a cui il barbell ha rinunciato.
Anno per anno, lo scarto tra le strutture è dipeso dai cambiamenti nella forma della curva dei rendimenti, misurata qui come rendimento a 30 anni meno rendimento a 5 anni.
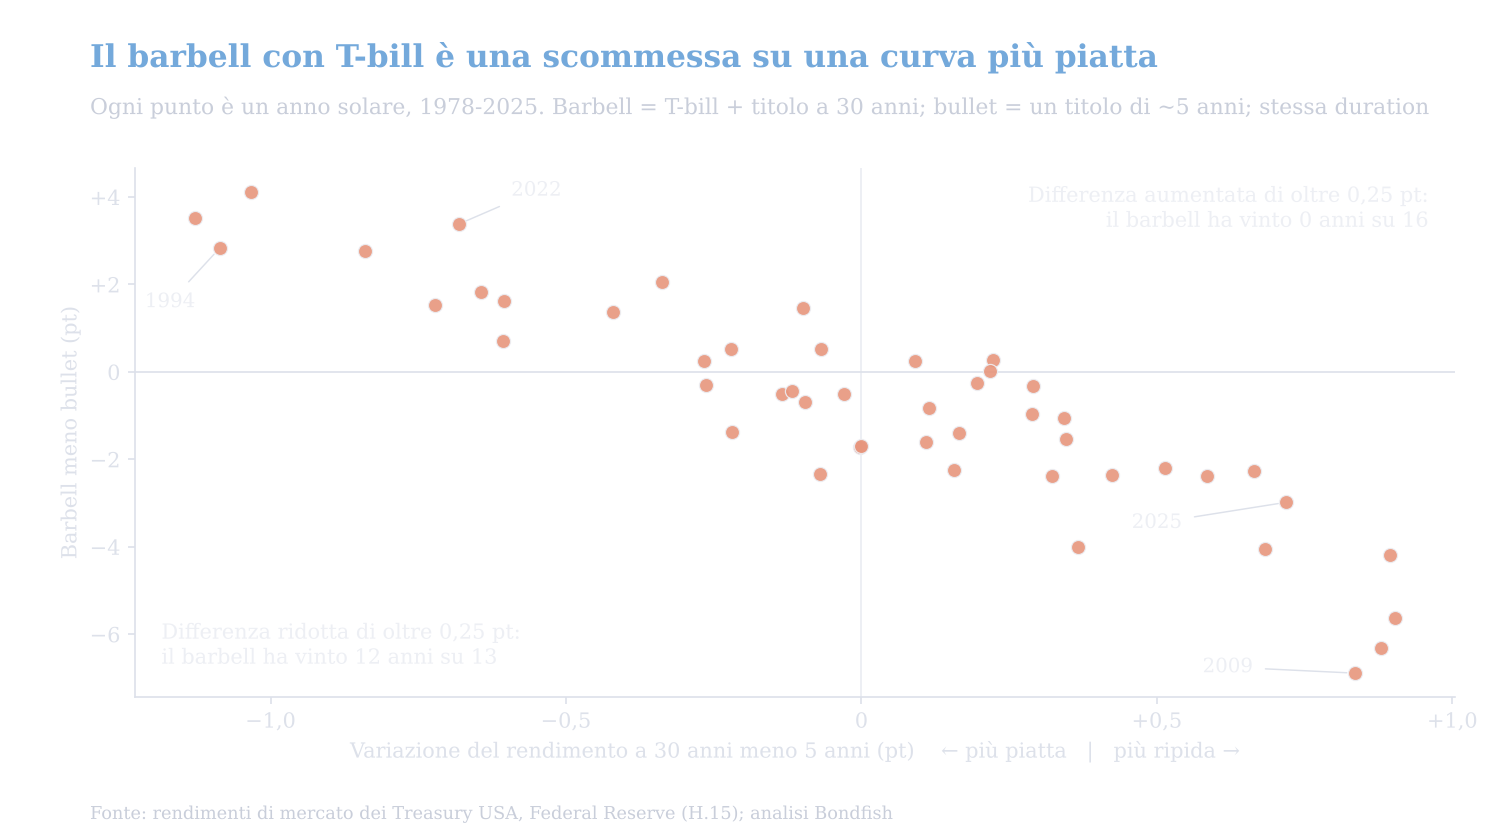
Rendimento del barbell T-bill e 30 anni meno quello del bullet in ogni anno solare, 1978–2025, rispetto alla variazione della differenza tra rendimento a 30 e a 5 anni dei Treasury USA. Fonte: rendimenti di mercato dei Treasury USA, Federal Reserve (H.15); analisi Bondfish.
Il barbell 2/10 ha seguito lo stesso schema in scala minore: ha battuto il bullet in 10 dei 13 anni di appiattimento e in 2 dei 16 anni di irripidimento. In altre parole, scegliere un barbell invece di un bullet significa scommettere che i rendimenti a lungo termine scenderanno rispetto a quelli a medio termine.
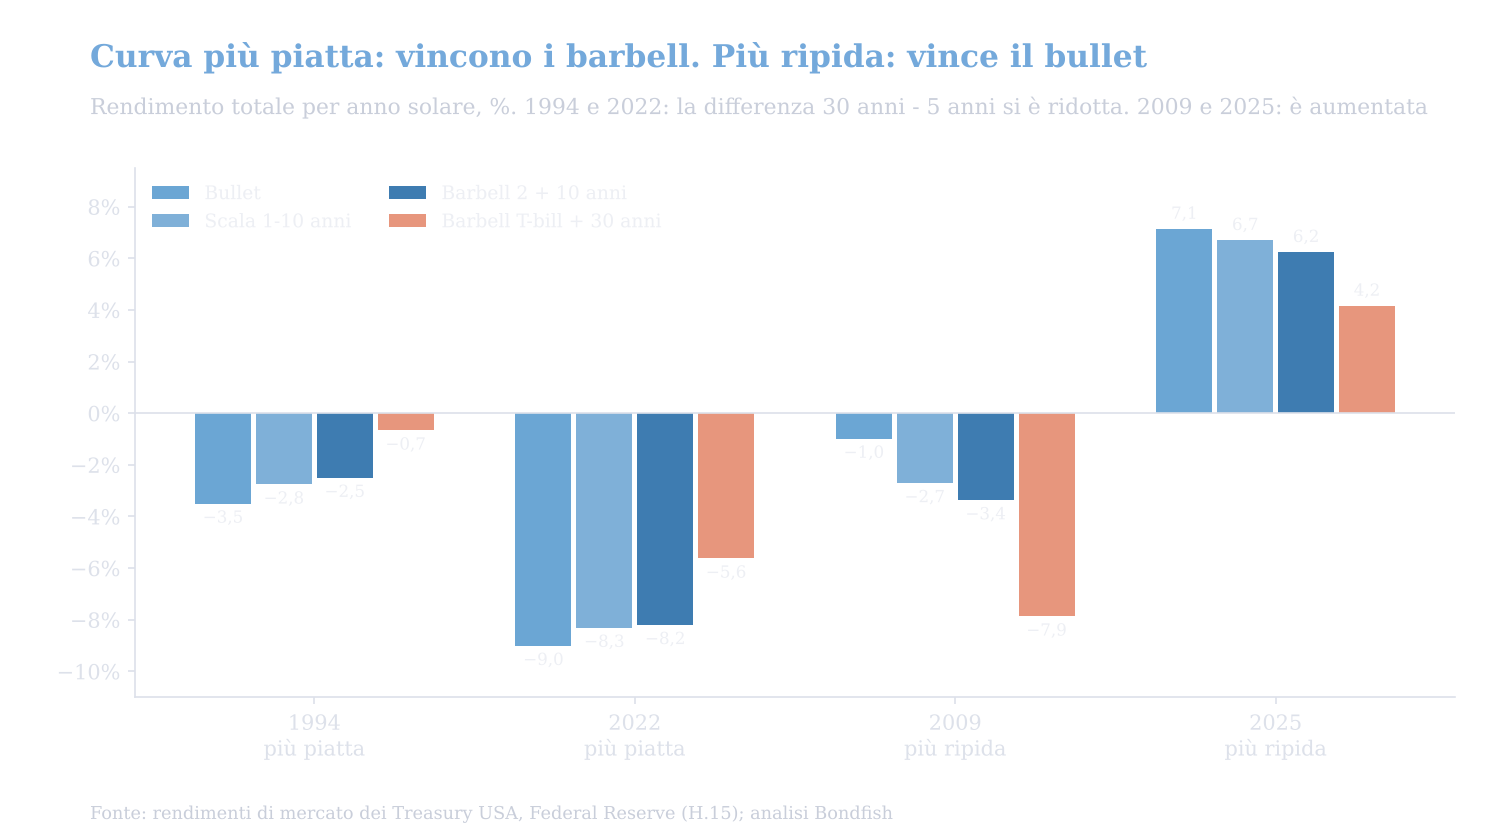
Rendimenti totali per anno solare in due anni di appiattimento della curva (1994, 2022) e due di irripidimento (2009, 2025). Fonte: rendimenti di mercato dei Treasury USA, Federal Reserve (H.15); analisi Bondfish.
Gli esempi più chiari sono recenti. Nel 2022 il rendimento dei bill a 3 mesi è salito di 4,3 punti, mentre il 30 anni è salito meno del 5 anni: il barbell con T-bill ha perso il 5,6% contro il 9,0% del bullet. Nel 2009, mentre i mercati uscivano dalla crisi finanziaria, i rendimenti dei bill sono rimasti vicini allo zero e quello a 30 anni è salito di 2,0 punti: il barbell ha perso il 7,9% e il bullet appena l’1,0%. È stato il peggior anno solare del barbell con T-bill, peggiore anche del 2022.
I cambiamenti della curva spiegano anche le grandi fasi dei tassi. I cicli di rialzo di solito appiattiscono la curva, e i T-bill di un barbell si reinvestono rapidamente ai tassi più alti. Così entrambi i barbell hanno fatto meglio del bullet mentre i tassi salivano, e peggio durante i quarant’anni di discesa.
| Fase | Bullet | Scala | 2 + 10 anni | T-bill + 30 anni |
|---|---|---|---|---|
| Rialzo: feb 1977 – set 1981 | 2,8% | 3,2% | 4,1% | 4,6% |
| Ribasso: set 1981 – lug 2020 | 7,6% | 7,3% | 7,1% | 6,4% |
| Rialzo: lug 2020 – set 2026 | −0,2% | −0,1% | −0,1% | 0,4% |
Resa annua in ciascuna fase dei tassi, prima dei costi. Le fasi vanno dai principali massimi ai principali minimi del rendimento del Treasury a 5 anni. 2 + 10 anni = barbell di titoli a 2 e 10 anni; T-bill + 30 anni = barbell di T-bill e titoli a 30 anni.
Una scala contiene allo stesso tempo titoli brevi, medi e più lunghi, quindi si comporta come un barbell attenuato: ha battuto il bullet in 12 dei 13 anni di appiattimento e ha perso nella maggior parte degli anni di irripidimento. Ma le sue oscillazioni sono state piccole: in nessun anno solare è rimasta indietro rispetto al bullet di più di 1,7 punti, né lo ha superato di più di 1,1. Delle tre forme, è quella che scommette meno sulla curva.
I suoi punti di forza pratici non riguardano i rendimenti. Ogni anno scade un gradino, quindi il capitale rientra secondo un calendario senza vendere nulla, e il reinvestimento avviene gradualmente ai tassi del momento. Un bullet richiede di scegliere l’unica scadenza da tenere; un barbell richiede una previsione sulla curva. Una scala non richiede né l’una né l’altra.
Il 21 ottobre 2026 la curva dei Treasury USA andava dal 4,25% dei bill a 3 mesi al 4,95% dei titoli a 5 anni e al 5,42% dei titoli a 30 anni, con il 20 anni al 5,47%. Su questa curva il bullet renderebbe il 4,96%, la scala il 4,94%, il barbell 2/10 il 4,96% e il barbell con T-bill il 4,59%, 0,37 punti in meno del bullet. Questo mese la curva si è appiattita un po’: il rendimento a 30 anni è sceso dal 5,61% del 1° ottobre, mentre il 5 anni è passato dal 5,01% al 4,95%.
| Se la curva… | Bullet | Scala | 2 + 10 anni | T-bill + 30 anni |
|---|---|---|---|---|
| I rendimenti non cambiano | 5,2% | 5,2% | 5,3% | 4,6% |
| Tutti i rendimenti scendono di 1 punto | 9,1% | 9,1% | 9,3% | 8,6% |
| Tutti i rendimenti salgono di 1 punto | 1,5% | 1,5% | 1,7% | 1,6% |
| Tutti i rendimenti scendono di 2 punti | 13,1% | 13,3% | 13,5% | 13,8% |
| Tutti i rendimenti salgono di 2 punti | −2,1% | −2,0% | −1,7% | −0,8% |
| I brevi scendono di 1 punto, il 30 anni resta fermo | 6,7% | 6,5% | 6,5% | 4,0% |
| Il 30 anni sale di 1 punto, i brevi restano fermi | 2,9% | 2,8% | 2,8% | 0,9% |
| Il 30 anni scende di 1 punto, i brevi restano fermi | 7,5% | 7,7% | 8,0% | 9,2% |
Rendimento totale stimato nei 12 mesi dal 21 ottobre 2026, prima dei costi, se la curva dei Treasury USA si sposta subito e poi resta ferma. Brevi = bill a 3 mesi; il movimento si attenua gradualmente sulle scadenze intermedie.
Se nulla cambia, il barbell con T-bill renderebbe circa il 4,6% nel prossimo anno, contro il 5,2% del bullet. Batte il bullet quando i rendimenti a lungo termine scendono rispetto a quelli a breve, quando i rendimenti salgono o quando si muovono di circa 2 punti in una direzione o nell’altra: è lì che la convessità comincia a pagare. Resta indietro quando la curva resta ferma o i rendimenti scendono di circa un punto, e soprattutto in uno scenario classico di taglio dei tassi, in cui i rendimenti a breve scendono mentre quelli a lungo restano fermi. In quel caso renderebbe il 4,0%, contro il 6,7% del bullet.
La stessa logica vale con i titoli di Stato italiani: BOT o BTP molto brevi per la gamba corta del barbell, BTP a 30 anni per quella lunga, un BTP intorno ai cinque anni per il bullet e una serie di BTP con scadenze annuali per la scala.
A parità di duration, su 49 anni di dati sui Treasury USA il bullet ha superato di poco la scala e il barbell 2/10, mentre il barbell con T-bill è arrivato ultimo, 0,63 punti l’anno indietro, perché ha rinunciato a un rendimento che la convessità non gli ha mai restituito. La vera natura del barbell è una scommessa sulla forma della curva dei rendimenti: ha vinto quando la curva si è appiattita e ha perso quando si è irripidita, con un percorso più regolare lungo la strada. Scegli prima la duration, poi un bullet per una data precisa, una scala se non hai previsioni e un barbell solo se vuoi davvero quella scommessa sulla curva.
Dati e metodo: rendimenti di fine mese dei Treasury USA su bill a 3 mesi, titoli a 1, 2, 3, 5, 7 e 10 anni e titolo a 30 anni, da febbraio 1977 a settembre 2026, con i rendimenti a scadenza costante della Federal Reserve (H.15) nei mesi in cui il Tesoro USA non emetteva una certa scadenza. I rendimenti dei portafogli sono un calcolo di Bondfish: Treasury alla pari rivalutati ogni mese in base alla curva, ricostruiti una volta l’anno con la stessa duration media, con le cedole parcheggiate in T-bill tra un ribilanciamento e l’altro; ogni portafoglio è la media di 12 quote ricostruite in mesi diversi. I rendimenti di oggi e gli scenari a 12 mesi usano la curva dei rendimenti alla pari del Tesoro USA del 21 ottobre 2026. Nessun costo, commissione o tassa. I risultati passati non sono indicativi di quelli futuri.
Ogni rendimento, calo e scenario in questo articolo è un calcolo di Bondfish su dati pubblici dei rendimenti dei Treasury USA. I dati di base:
Questo articolo ha solo scopo informativo e non costituisce una consulenza di investimento. Investire in obbligazioni comporta rischi, compresa la possibile perdita del capitale, e i rendimenti passati non garantiscono quelli futuri. I risultati dei backtest sono ipotetici e non includono costi, tasse o commissioni. Valuta la tua situazione personale o rivolgiti a un consulente finanziario abilitato prima di investire.