Nel confronto tra bond ladder e fondo obbligazionario nessuna delle due strutture vince sui rendimenti: da gennaio 1970 a settembre 2026 una scala di Treasury USA a 1–5 anni ha reso il 5,83% l’anno e un fondo con le stesse scadenze il 5,79%, prima dei costi. Hanno chiuso in perdita negli stessi quattro anni solari e sono scesi entrambi del 6,7% dal massimo del 2020 al minimo del 2022. I veri vantaggi della scala sono i costi più bassi e, se tieni ogni titolo fino a scadenza e spendi il rimborso, un incasso noto in una data nota.
L’argomento a favore della scala è semplice. Compri obbligazioni che scadono una dopo l’altra, tieni ciascuna fino alla fine e riavrai il tuo capitale qualunque cosa facciano i tassi. Un fondo obbligazionario invece non scade mai: quando i tassi salgono il suo prezzo scende e resta giù. Dopo il 2022, il peggior anno solare per i Treasury a breve termine nei nostri 56 anni di dati, questo argomento ha trovato un vasto pubblico. Gli ETF a scadenza, che racchiudono un gradino della scala in un unico fondo, sono ormai circa 120 prodotti con circa 70 miliardi di dollari di patrimonio, e nel 2026 è arrivata anche Vanguard.
Quindi la scala vince davvero? Abbiamo costruito entrambi con gli stessi rendimenti dei Treasury USA, mese per mese da gennaio 1970: attraverso la lunga salita dei tassi degli anni Settanta, i quarant’anni di discesa che sono seguiti e lo shock del 2022.
Una bond ladder, o scala di obbligazioni, è un insieme di titoli con scadenze scaglionate, per esempio uno in scadenza in ciascuno dei prossimi cinque anni. Quando scade il gradino più corto, puoi spendere il rimborso (una scala a esaurimento) oppure comprare un nuovo titolo a 5 anni in cima (una scala a rotazione).
Un fondo obbligazionario a breve termine detiene un ampio paniere di titoli dentro una fascia di scadenze fissa e la mantiene per sempre. Vende i titoli quando diventano troppo corti e ne compra di nuovi sul lato lungo: esattamente quello che una scala a rotazione fa a mano. Le differenze citate più spesso:
Il primo punto è quello che vende le scale. Ed è anche quello che il nostro backtest mette alla prova.
Come verifica, lo stesso metodo applicato ai Treasury a 3–7 anni ha seguito l’ETF iShares 3–7 Year Treasury Bond (IEI) con una correlazione mensile di 0,996 dal 2007 al 2026. La nostra versione ha reso 0,22 punti percentuali l’anno in più del fondo reale, in linea con la sua commissione annua dello 0,15% più i costi di negoziazione.
| Portafoglio | Resa annua | Da 100 $ | Anno peggiore | Calo max |
|---|---|---|---|---|
| Scala 1–5 anni | 5,83% | 2.474 $ | −5,0% | −6,7% |
| Fondo 1–5 anni, senza costi | 5,79% | 2.422 $ | −4,7% | −6,7% |
| Fondo 1–5 anni, costo 0,15% | 5,63% | 2.226 $ | −4,8% | −7,0% |
| Scala 1–10 anni | 6,32% | 3.226 $ | −9,1% | −13,1% |
| Fondo 1–10 anni, senza costi | 6,22% | 3.055 $ | −9,0% | −12,9% |
| T-bill a 3 mesi | 4,57% | 1.260 $ | 0,0% | 0,0% |
Treasury USA, gennaio 1970 – settembre 2026, rendimento totale prima delle tasse. Anno peggiore = peggior anno solare 1970–2025; calo max = calo più ampio da un massimo precedente.
In 56 anni la scala a 1–5 anni ha battuto il fondo di 0,04 punti percentuali l’anno prima dei costi. Un’inezia: 100 $ sono diventati 2.474 $ nella scala e 2.422 $ nel fondo. Le versioni a 1–10 anni sono finite altrettanto vicine, 6,32% contro 6,22%.
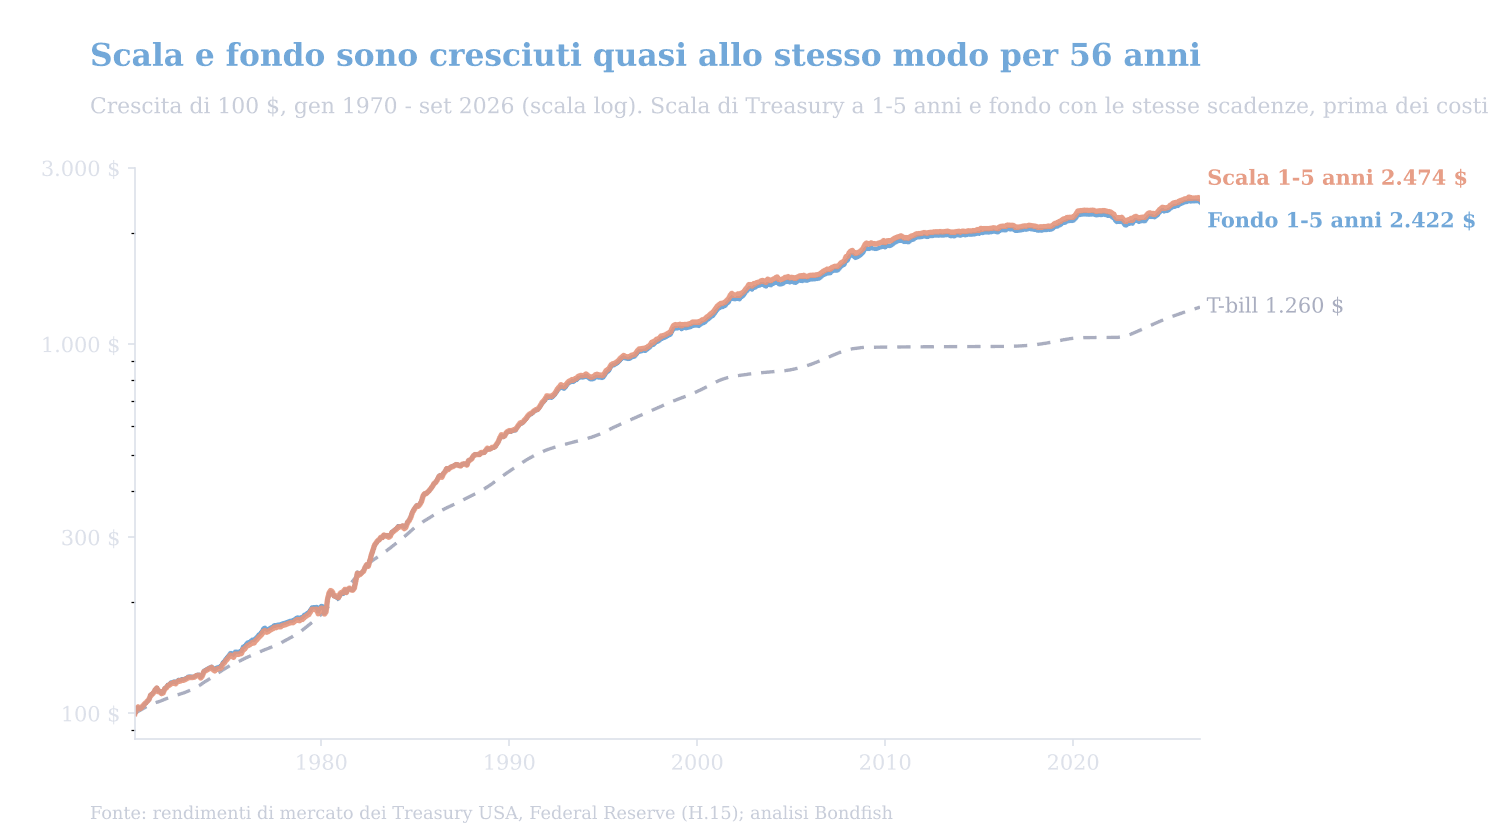
Crescita di 100 $ in Treasury USA, gennaio 1970 – settembre 2026: scala a 1–5 anni e fondo con le stesse scadenze, prima di costi e tasse (scala logaritmica). Fonte: rendimenti di mercato dei Treasury USA, Federal Reserve (H.15); analisi Bondfish.
A fare la differenza sono i costi. Con una commissione dello 0,15% l’anno, tipica degli ETF indicizzati sui Treasury, la resa del fondo scende al 5,63% e 100 $ arrivano a 2.226 $, circa il 10% in meno della scala. Anche con lo 0,03%, la commissione di alcuni degli ETF più economici sui Treasury a breve, la scala resta avanti di circa 0,07 punti l’anno.
Anno per anno, la scala è stata in vantaggio in 29 anni solari su 56 e il fondo negli altri. Lo scarto è rimasto entro un quarto di punto percentuale in 34 anni ed entro mezzo punto in 47.
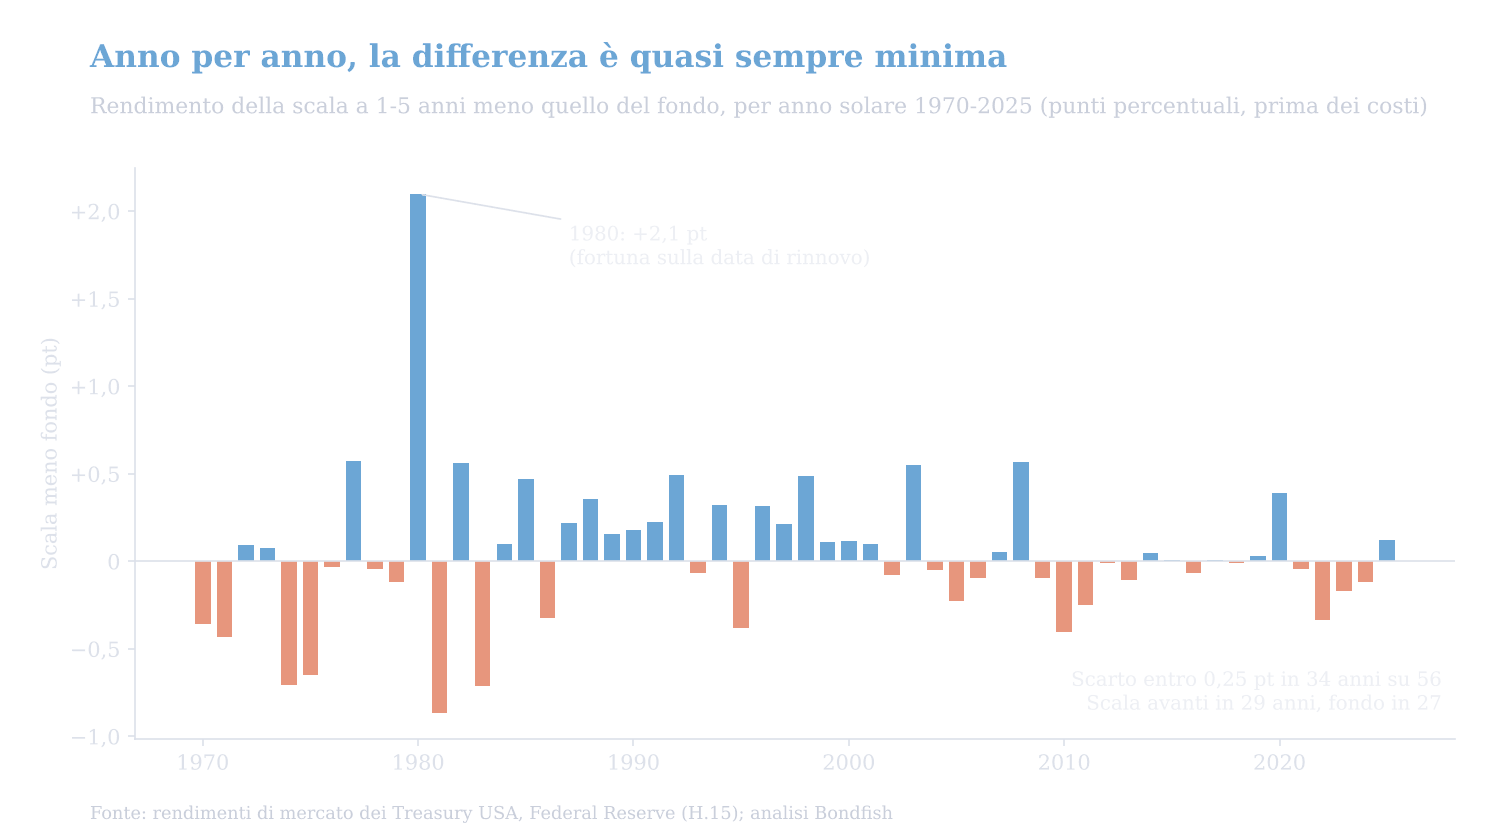
Rendimento per anno solare della scala a 1–5 anni meno quello del fondo a 1–5 anni, 1970–2025, in punti percentuali, prima dei costi. Fonte: rendimenti di mercato dei Treasury USA, Federal Reserve (H.15); analisi Bondfish.
Lo scarto più ampio, 2,1 punti a favore della scala nel 1980, è stato soprattutto fortuna. Una scala si rinnova una volta l’anno, quindi il risultato dipende dal fatto che compri il nuovo titolo a 5 anni subito prima o subito dopo un’impennata dei tassi. A seconda del mese di rinnovo, nel 1980 la scala ha reso tra il 5,4% e il 9,9%, contro il 7,5% del fondo.
Non nei nostri dati. Il test che conta per l’argomento a favore della scala è un lungo periodo di tassi in salita, e gli anni Settanta offrono il più lungo e ripido della nostra serie: il rendimento del Treasury a 5 anni è passato dall’8,3% di gennaio 1970 al 16,3% di settembre 1981.
| Fase | Rendimento 5 anni | Scala | Fondo | T-bill |
|---|---|---|---|---|
| Rialzo: gen 1970 – set 1981 | 8,3% → 16,3% | 6,91% | 6,94% | 7,45% |
| Ribasso: set 1981 – lug 2020 | 16,3% → 0,2% | 6,26% | 6,18% | 3,95% |
| Rialzo: lug 2020 – set 2026 | 0,2% → 5,1% | 1,16% | 1,23% | 3,13% |
Resa annua in ciascuna fase dei tassi, portafogli a 1–5 anni, prima dei costi. Le fasi vanno dai principali massimi ai principali minimi del rendimento del Treasury a 5 anni.
In entrambe le fasi di rialzo la scala e il fondo sono finiti entro 0,1 punti percentuali l’uno dall’altro, ed entrambi sono rimasti dietro ai T-bill, il cui rendimento si aggiorna verso l’alto ogni pochi mesi quando i tassi salgono. Hanno anche chiuso in perdita negli stessi anni solari: 1994, 2013, 2021 e 2022.
Lo shock del 2022 spiega il perché. Da luglio 2020 a ottobre 2022 la scala e il fondo sono scesi entrambi del 6,7%, ed entrambi hanno recuperato il massimo precedente a luglio 2024. I singoli titoli della scala rimborsano comunque il valore nominale, ma fino ad allora il capitale resta bloccato in titoli che rendono meno del mercato. Quella perdita è reale, che tu la veda o no nell’estratto conto. Un fondo recupera esattamente come una scala: reinvestendo ai nuovi rendimenti più alti man mano che i vecchi titoli scadono o vengono venduti. Per questo il rischio di tasso dipende dalla duration dei titoli, non dal fatto che li tieni in una scala o in un fondo.
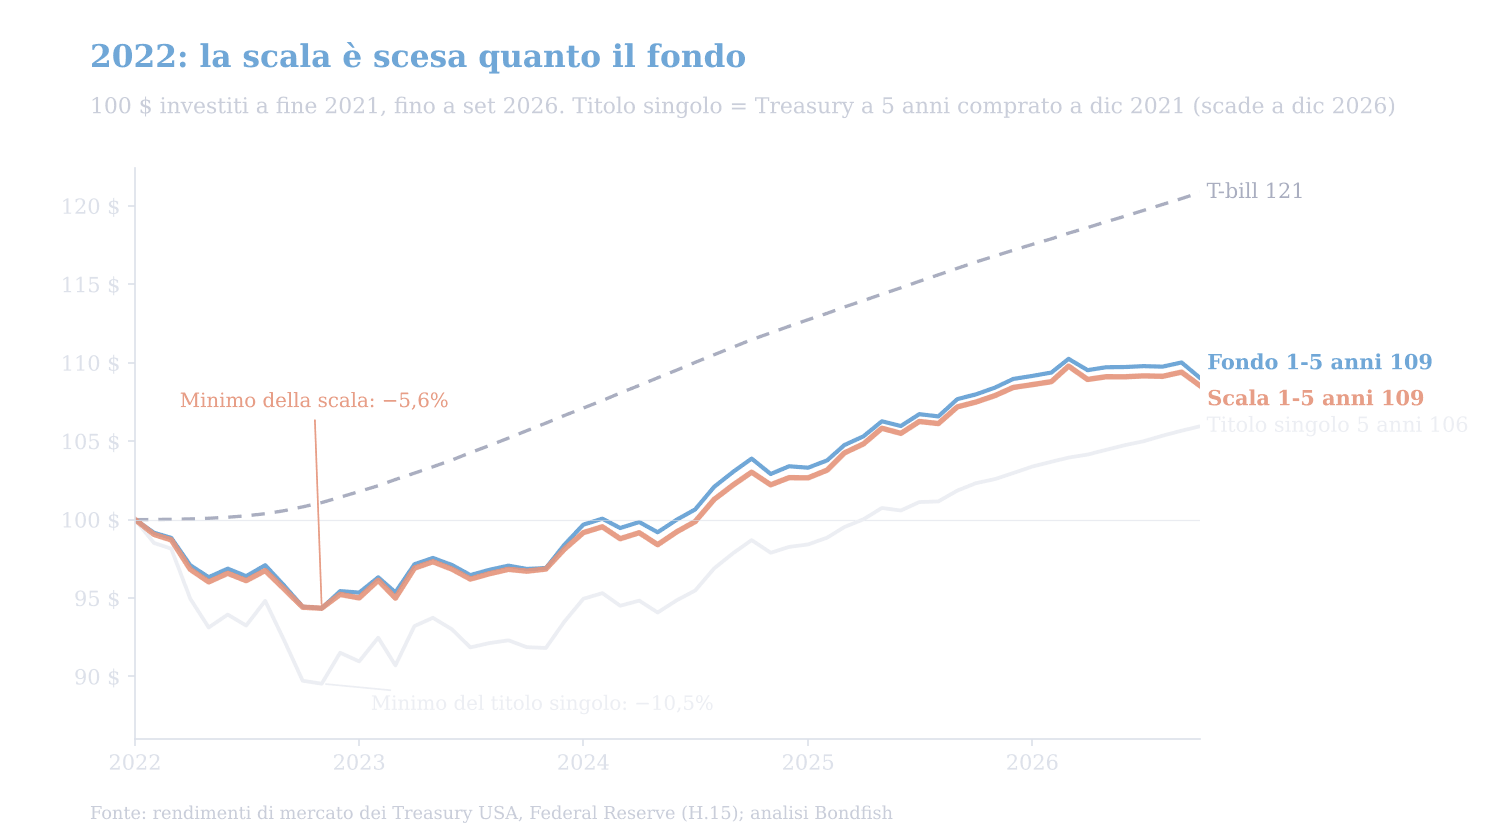
Valore di 100 $ investiti a fine dicembre 2021, fino a settembre 2026. Il titolo singolo è un Treasury a 5 anni comprato a dicembre 2021 con scadenza a dicembre 2026. Fonte: rendimenti di mercato dei Treasury USA, Federal Reserve (H.15); analisi Bondfish.
Chi a fine 2021 avesse investito 100 $ in ciascuna soluzione avrebbe visto la scala perdere il 5,6% e il fondo il 5,7% al minimo di ottobre 2022. Un singolo Treasury a 5 anni, la scommessa più pura sul “tenere a scadenza”, è sceso del 10,5%, perché un titolo più lungo porta più rischio di tasso, ed è tornato a 100 $ solo a marzo 2025. Un vero ETF a scadenza ha seguito lo schema del titolo singolo. L’iShares iBonds Dec 2025 Term Treasury ETF (IBTF), lanciato a febbraio 2020, è sceso del 9,8% dal massimo di luglio 2020 a ottobre 2022, ha recuperato quel massimo a marzo 2025 e ha chiuso alla scadenza, a dicembre 2025, con un rendimento totale del 7,1%, circa l’1,2% l’anno.
C’è una cosa che un singolo titolo tenuto a scadenza fa e un fondo no: rende quasi quanto il rendimento a cui l’hai comprato. Abbiamo controllato ogni periodo di 5 anni con partenza tra febbraio 1970 e settembre 2021, 620 in tutto.
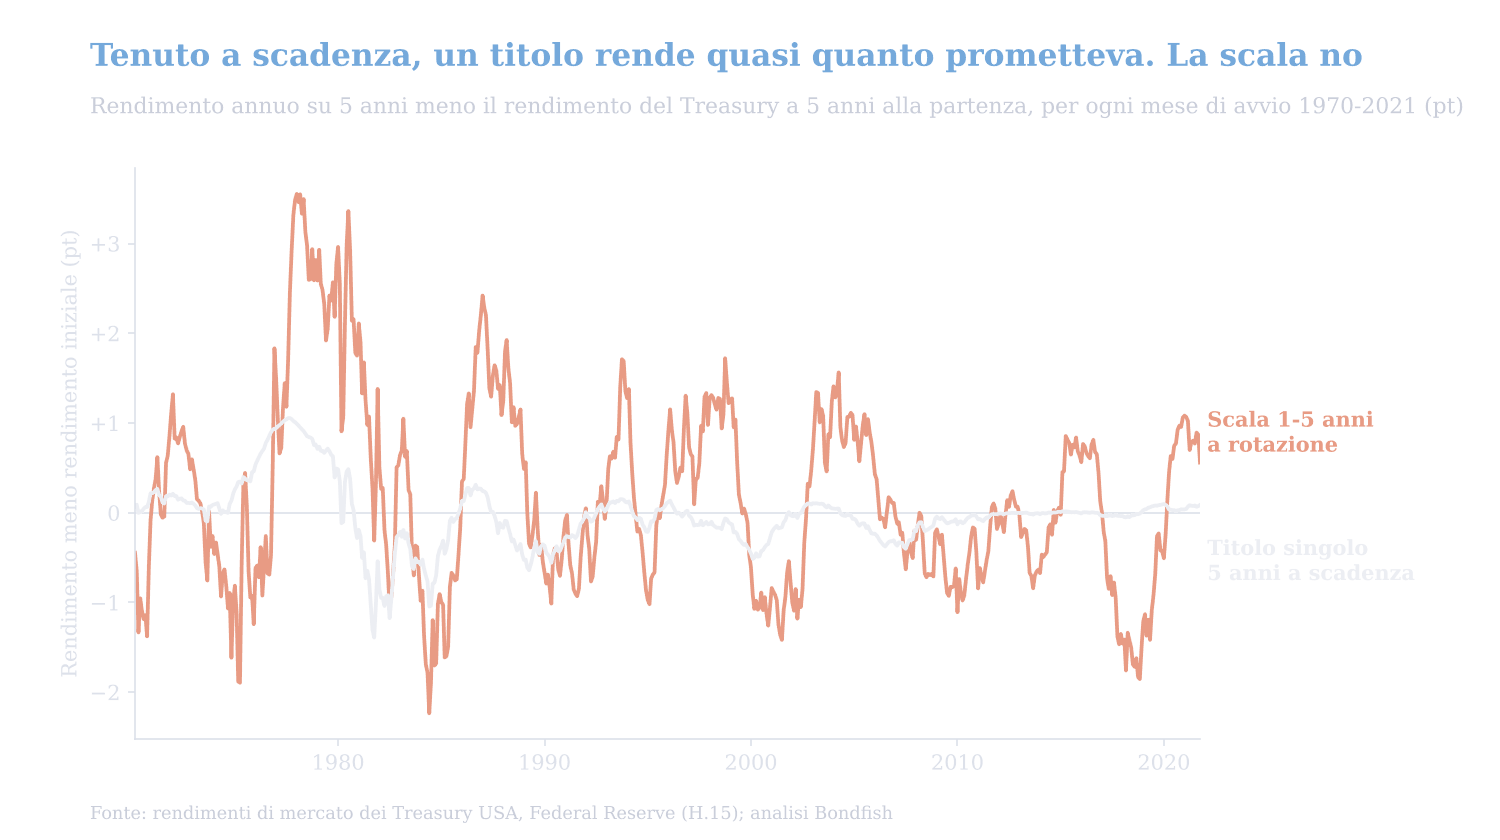
Rendimento annuo di ogni periodo di 5 anni meno il rendimento del Treasury a 5 anni alla partenza, per mesi di avvio da febbraio 1970 a settembre 2021. Fonte: rendimenti di mercato dei Treasury USA, Federal Reserve (H.15); analisi Bondfish.
Una scala a rotazione rinuncia a questa certezza nel momento in cui reinveste un gradino in scadenza: diventa un fondo gestito da te. La certezza appartiene alla scala a esaurimento: se ti serve una somma precisa nel 2028, nel 2029 e nel 2030, per gli studi dei figli o i primi anni di pensione, titoli in scadenza in quegli anni la garantiscono qualunque cosa facciano i tassi nel frattempo. Gli ETF a scadenza fanno lo stesso con molti titoli per gradino.
Per un investitore italiano, il fisco può pesare più della differenza di rendimento.
Il nostro confronto tra ETF obbligazionari e obbligazioni singole approfondisce le differenze pratiche.
Una scala a rotazione e un fondo obbligazionario con le stesse scadenze sono lo stesso investimento in confezioni diverse: in 56 anni di dati sui Treasury USA hanno reso il 5,83% e il 5,79% l’anno, hanno perso negli stessi anni e sono scesi allo stesso modo quando i tassi sono saliti. La scala vince solo sui costi, più o meno quanto la commissione del fondo, e in Italia anche sul fisco se hai minusvalenze da compensare. Scegli una scala, o gli ETF a scadenza, quando ti servono somme note in date note; altrimenti un fondo economico fa lo stesso lavoro con meno fatica.
Dati e metodo: rendimenti di fine mese dei Treasury USA su bill a 3 mesi e titoli a 1, 2, 3, 5, 7 e 10 anni, da gennaio 1970 a settembre 2026, con la forma della curva a scadenza costante della Federal Reserve (H.15) nei mesi in cui il Tesoro non emetteva una certa scadenza. I rendimenti di scala, fondo e titolo singolo sono un calcolo di Bondfish: titoli alla pari rivalutati ogni mese in base alla curva per la loro durata residua, con cedole reinvestite. I confronti con fondi reali usano i rendimenti totali pubblicati dell’iShares 3–7 Year Treasury Bond ETF (IEI) e dell’iShares iBonds Dec 2025 Term Treasury ETF (IBTF). Nessun costo, commissione o tassa salvo dove indicato. I risultati passati non sono indicativi di quelli futuri.
Ogni rendimento, calo e confronto in questo articolo è un calcolo di Bondfish su dati pubblici dei rendimenti dei Treasury e sui rendimenti totali dei fondi, fino a settembre 2026. I dati di base:
Questo articolo ha solo scopo informativo e non costituisce una consulenza di investimento. Investire comporta rischi, compresa la possibile perdita del capitale, e i rendimenti passati non garantiscono quelli futuri. I risultati dei backtest sono ipotetici e non includono costi, tasse o commissioni salvo dove indicato. Valuta la tua situazione personale o rivolgiti a un consulente finanziario abilitato prima di investire.