Il bond tent funziona come un’assicurazione per i primi anni di pensione, non come una strategia migliore in assoluto. Nei dati statunitensi dal 1871, ridurre le azioni al 30% al momento del pensionamento e riportarle al 60% nel decennio successivo ha esaurito il capitale nel 3,7% dei pensionamenti di 30 anni con un prelievo del 4%, contro il 2,8% di un classico 60/40 e l’11,9% di chi riduce il rischio e resta prudente per sempre.
Poche idee sulla pensione circolano velocemente come il bond tent nei forum dedicati al pensionamento anticipato (il movimento FIRE). La logica è intuitiva: gli anni subito prima e subito dopo l’uscita dal lavoro sono quelli in cui un crollo di mercato fa più danni, perché il portafoglio è al suo massimo e si sta per iniziare a venderlo per vivere. Così si aumentano le obbligazioni in vista della pensione, si spendono prima quelle e si lascia risalire la quota azionaria.
Il termine è stato reso popolare dal pianificatore finanziario Michael Kitces, e uno studio del 2014 di Wade Pfau e Kitces pubblicato sul Journal of Financial Planning ha rilevato che un glide path azionario crescente (30% di azioni al pensionamento, in salita fino al 60%) batteva un 60% costante nelle simulazioni Monte Carlo. Noi volevamo sapere cosa è successo davvero. Così abbiamo applicato la strategia a ogni data di inizio pensione negli Stati Uniti dal 1881 al 1996.
Un glide path (percorso di allocazione) è un programma che stabilisce come cambia nel tempo il mix tra azioni e obbligazioni. La maggior parte dei fondi target date segue un glide path decrescente: sempre meno azioni, anno dopo anno, anche durante la pensione. Il bond tent è diverso. La quota obbligazionaria sale fino al pensionamento e poi torna a scendere, quindi sul grafico l’allocazione in obbligazioni prende la forma di una tenda, una V rovesciata.
Serve a combattere il rischio di sequenza dei rendimenti (sequence-of-returns risk): il pericolo che i rendimenti negativi arrivino all’inizio della pensione, mentre si preleva, costringendo a vendere a prezzi bassi senza più recuperare. Kitces chiama l’ultimo decennio prima della pensione e i primi anni successivi la “zona rossa” della pensione.
Abbiamo confrontato tre percorsi, ciascuno a partire da 10 anni prima del pensionamento:
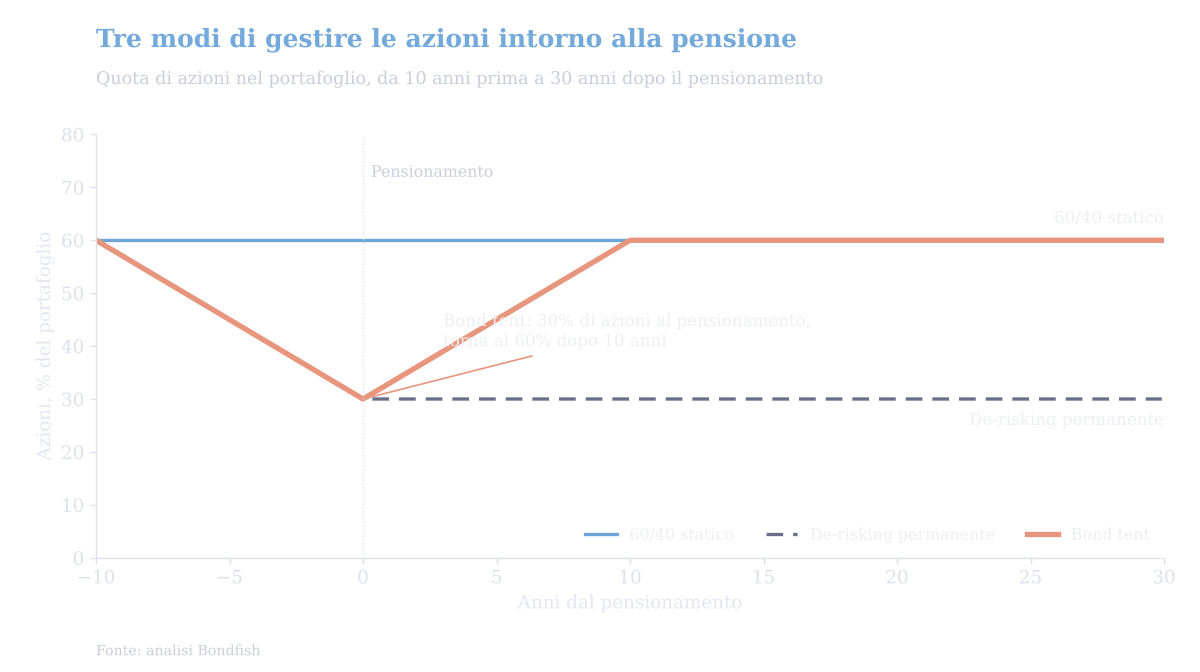
Quota azionaria da 10 anni prima a 30 anni dopo il pensionamento, per i tre percorsi testati. Fonte: analisi Bondfish.
Due avvertenze. Prima del 1989 i dati azionari sono medie mensili e i rendimenti obbligazionari prima del 1953 sono dati annuali livellati, il che fa sembrare la storia più antica un po’ più tranquilla di quanto fosse. Inoltre i dati sono statunitensi perché sono la serie continua più lunga disponibile: la logica vale anche per altri mercati, compreso quello italiano, ma i numeri esatti no.
| Strategia | Fallisce al 4% | Fallisce al 4,5% | Fallisce al 5% | Caso peggiore |
|---|---|---|---|---|
| 60/40 statico | 2,8% | 11,8% | 26,1% | 3,76% |
| Bond tent (60→30→60) | 3,7% | 14,5% | 33,1% | 3,70% |
| De-risking permanente (30/70) | 11,9% | 36,6% | 50,9% | 3,54% |
Quota di 1.389 pensionamenti USA (date di inizio mensili, dal 1881 al 1996) che hanno esaurito il capitale entro 30 anni. Caso peggiore = tasso di prelievo più alto sopravvissuto a ogni data di inizio.
A ogni tasso di prelievo testato, il tent ha esaurito il capitale un po’ più spesso di un classico 60/40, e il suo tasso di prelievo sicuro nel caso peggiore è stato leggermente inferiore: 3,70% contro 3,76%, in entrambi i casi per pensionamenti iniziati a metà degli anni Sessanta. Considerando tutte le date di inizio, il tasso di prelievo sicuro del tent è stato inferiore a quello del 60/40 nel 78% dei casi.
Ciò che il tent ha battuto nettamente è il percorso in cui molti investitori finiscono davvero: ridurre il rischio e restare prudenti. Il portafoglio 30/70 è fallito più di tre volte più spesso del tent al 4% (11,9% contro 3,7%) e due volte e mezzo più spesso al 4,5% (36,6% contro 14,5%). La metà utile del tent non sono le obbligazioni in entrata. Sono le azioni che tornano.
Su questo punto i risultati coincidono con quelli di Pfau e Kitces, che hanno rilevato anche che i glide path decrescenti non aiutano. Dove la storia si discosta dalle loro simulazioni è il confronto diretto con un 60% costante: la loro versione più lenta, dal 30% al 60% nell’arco di tutti i 30 anni, nei nostri dati ha fatto ancora peggio, fallendo nel 5,7% dei casi al 4%.
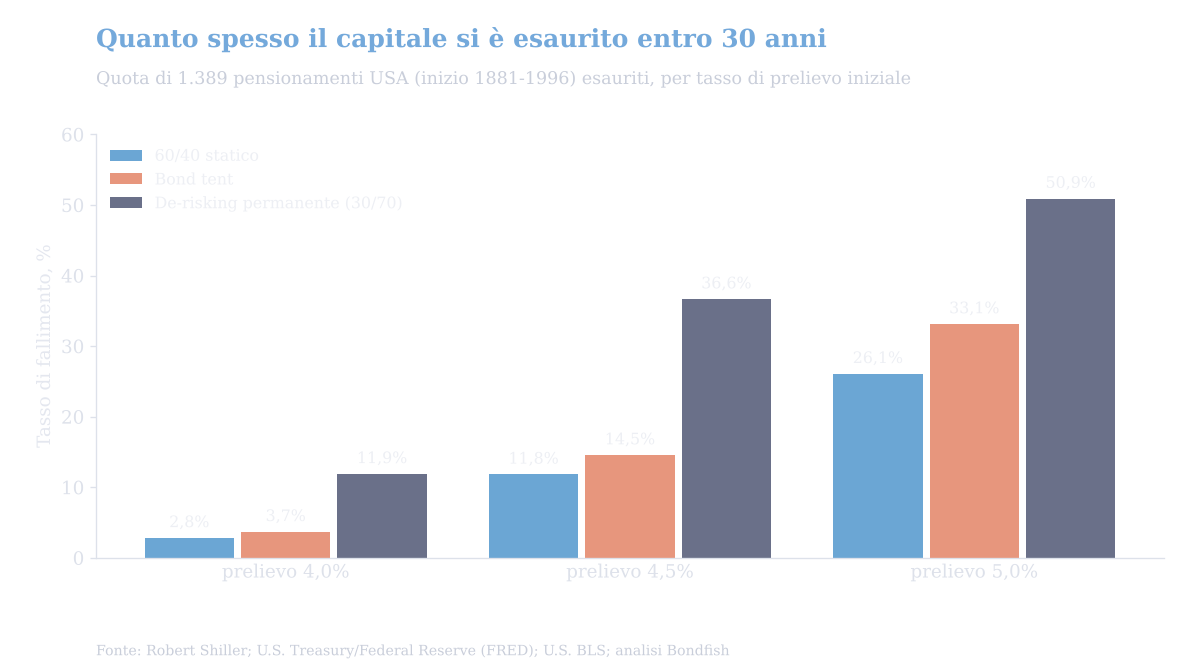
Quota di 1.389 pensionamenti USA (date di inizio mensili, dal 1881 al 1996) che hanno esaurito il capitale entro 30 anni. Fonte: Robert Shiller (S&P 500, rendimenti e prezzi storici), U.S. Treasury / Federal Reserve (rendimenti), U.S. Bureau of Labor Statistics (inflazione); analisi Bondfish.
Da notare anche quanto il tasso di prelievo conti più del glide path. Con lo stesso portafoglio 60/40, passare da un prelievo del 4% a uno del 5% ha fatto salire il tasso di fallimento dal 2,8% al 26,1%.
Il tent dimostra il suo valore in uno scenario preciso: un forte mercato ribassista nei primi anni di pensione, seguito da una ripresa. Avere più obbligazioni sul fondo significa vendere meno azioni a prezzi bassi, e il ritorno al 60% riporta denaro sulle azioni mentre sono ancora convenienti. I successi del tent si concentrano intorno al 1929–1931, al 1937 e al 1968–1973.
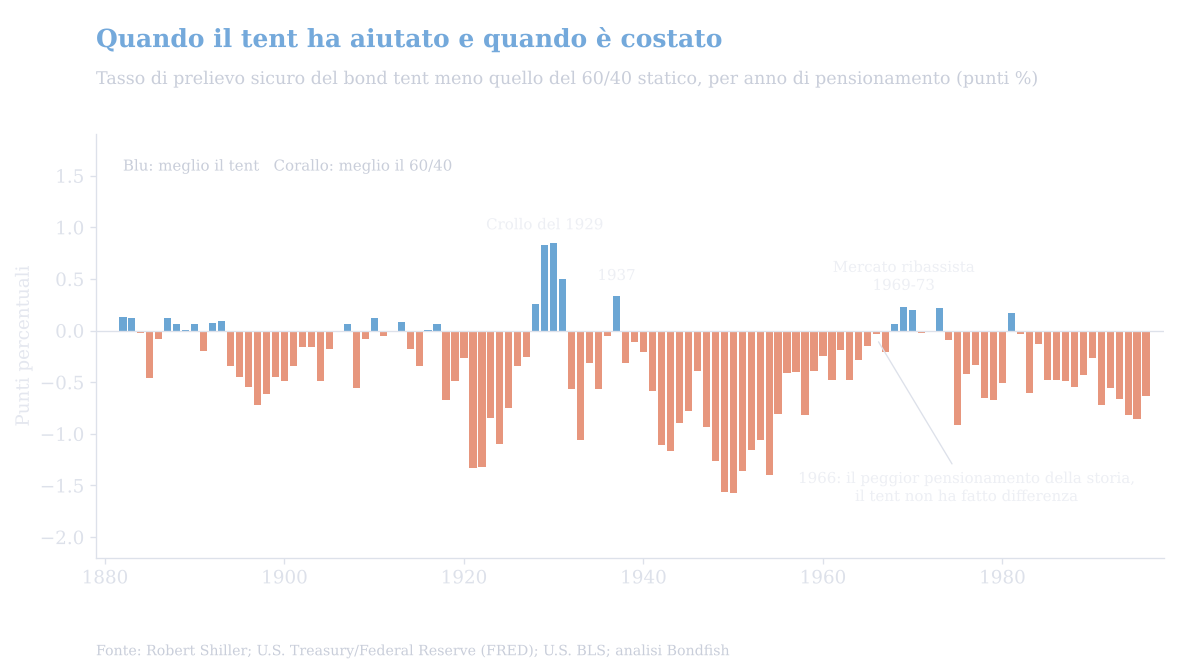
Tasso di prelievo sicuro del bond tent meno quello del 60/40 statico, date di inizio a gennaio dal 1881 al 1996, punti percentuali. Fonte: Robert Shiller (S&P 500, rendimenti e prezzi storici), U.S. Treasury / Federal Reserve (rendimenti), U.S. Bureau of Labor Statistics (inflazione); analisi Bondfish.
| In pensione da | 60/40 | Bond tent | De-risking permanente |
|---|---|---|---|
| Ottobre 1929 | 23 | 124 | 37 |
| Marzo 1937 | 33 | 67 | Esaurito, anno 28 |
| Gennaio 1966 | Esaurito, anno 27 | Esaurito, anno 26 | Esaurito, anno 25 |
| Gennaio 1973 | 31 | 53 | 17 |
| Gennaio 2000 (in corso) | 56 | 104 | 52 |
| Gennaio 2008 (in corso) | 124 | 136 | 70 |
Valore reale del portafoglio dopo 30 anni (o a settembre 2026 per i pensionamenti ancora in corso), prelievo iniziale del 4% rivalutato con l’inflazione. Saldo al giorno del pensionamento = 100.
Il pensionato del 2000 è l’esempio moderno. Chi aveva un 60/40 e prelevava il 4% ha subito lo scoppio della bolla dot-com e poi il 2008 nel primo decennio, e a settembre 2026 era sceso al 56% del capitale iniziale in termini reali. Chi aveva il tent era risalito al 104%. Il rovescio della medaglia: ridurre il rischio durante il boom di fine anni Novanta avrebbe lasciato all’investitore con il tent circa il 19% di capitale in meno il giorno del pensionamento, quindi il tent ha comprato quella sicurezza al prezzo di un gruzzolo più piccolo.
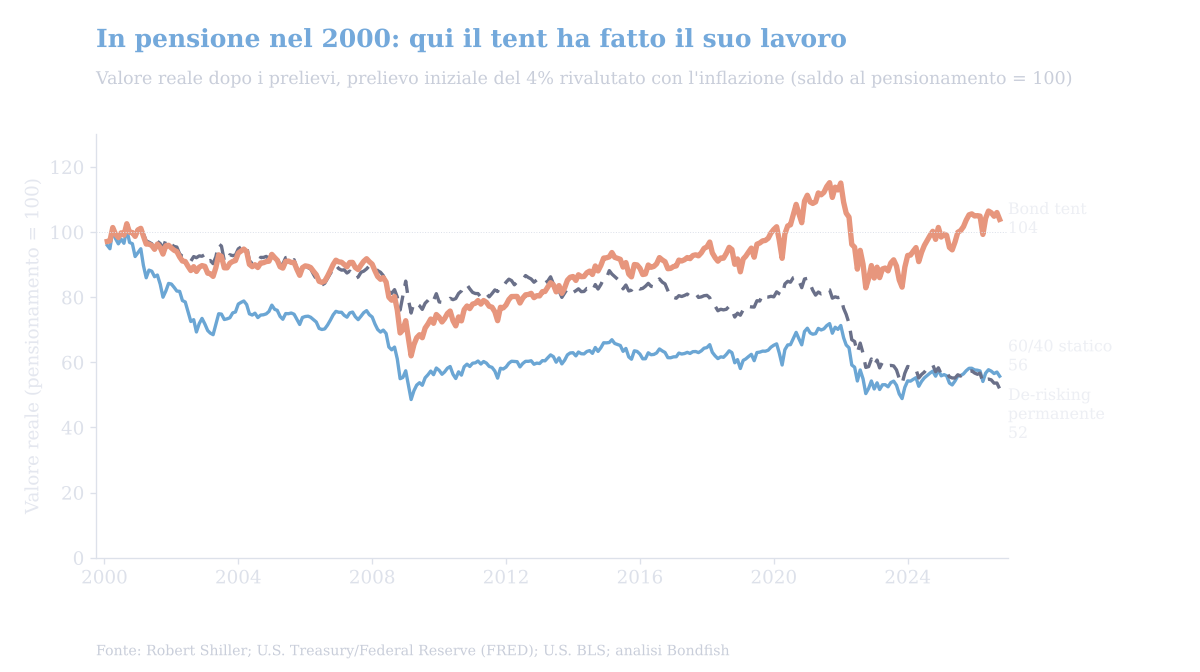
Valore reale del portafoglio per chi è andato in pensione a gennaio 2000, prelievo iniziale del 4% rivalutato con l’inflazione, fino a settembre 2026. Fonte: Robert Shiller (S&P 500, rendimenti e prezzi storici), U.S. Treasury / Federal Reserve (rendimenti), U.S. Bureau of Labor Statistics (inflazione); analisi Bondfish.
La prima metà del tent ha un prezzo che i tassi di fallimento non mostrano. Portare le azioni dal 60% al 30% nei 10 anni prima della pensione ha lasciato il pensionato tipico più povero di circa il 5% in termini reali il giorno del pensionamento, ed è risultato in vantaggio rispetto al 60/40 solo nel 18% delle date di inizio, soprattutto subito dopo un crollo. Chi è andato in pensione a luglio 1932 dopo aver ridotto il rischio durante il crollo aveva il 32% di capitale in più di un investitore 60/40.
Considerando entrambe le metà, la peggiore data di inizio della storia ha comunque permesso una spesa annua, rivalutata con l’inflazione, di 55.000 dollari per ogni milione detenuto 10 anni prima della pensione con il 60/40, di 53.800 dollari con il tent e di 42.500 dollari con il de-risking permanente.
Le peggiori date di inizio della storia statunitense per un pensionato 60/40 sono arrivate a metà degli anni Sessanta, e il tent non ha fatto alcuna differenza. Il problema del pensionato del 1966 non è stato un singolo crollo, ma 16 anni di inflazione. I prezzi al consumo negli USA sono quasi triplicati tra il 1966 e il 1981, e il rendimento del Treasury a 10 anni è salito dal 4,65% di fine 1965 al 15,84% di settembre 1981. Nel periodo 1966–1981 la nostra serie del Treasury a 10 anni ha perso il 2,95% l’anno al netto dell’inflazione, peggio delle azioni (-0,97% l’anno).
Un tent fatto di obbligazioni a lunga scadenza ha semplicemente spostato denaro da un asset in perdita a un altro. Al 4%, il pensionato 60/40 del 1966 ha esaurito il capitale dopo 26 anni e 4 mesi, quello con il tent dopo 25 anni e 10 mesi e quello con il de-risking permanente dopo 24 anni. È la falla più grande del bond tent: protegge da un crollo, non dall’inflazione, ed è per questo che il modo in cui le obbligazioni reagiscono all’inflazione conta quanto la quantità che se ne detiene.
Abbiamo ripetuto il test sostituendo il Treasury a 10 anni, in ogni portafoglio, con obbligazioni più brevi e meno sensibili all’inflazione. I dati iniziano più tardi, quindi le finestre sono più corte: vanno lette come indizi a supporto, non come un verdetto.
In entrambi i casi il tent ha fatto ciò che promette. Le obbligazioni più brevi perdono meno quando i rendimenti salgono, che è l’idea di fondo della differenza tra duration e scadenza, quindi sono un materiale migliore per il tent rispetto ai titoli a lunga scadenza. Per chi investe tramite fondi, anche gli ETF obbligazionari a breve termine possono avere un ruolo simile.
Il materiale indicato dalla storia, breve e protetto dall’inflazione, oggi costa insolitamente poco. Al 30 settembre 2026 il rendimento reale dei Treasury Inflation-Protected Securities (TIPS) a 10 anni era del 2,93% e quello a 5 anni del 2,73%, secondo i dati del Tesoro USA. Ancora nel 2021 il rendimento reale a 10 anni era sotto il -1%.
I TIPS non si possono testare su una storia lunga perché i primi sono stati emessi nel 1997, quindi questa parte è una deduzione e non un risultato del backtest. Ma una scala di TIPS con scadenze distribuite sui primi 10 anni di pensione svolge il lavoro del tent: finanzia i primi prelievi, è protetta da un’inflazione come quella del 1966 che ha messo in crisi i titoli a lunga scadenza e oggi blocca un rendimento reale vicino al 3% l’anno. Per un investitore italiano lo stesso ruolo lo svolgono i titoli di Stato indicizzati all’inflazione, come il BTP Italia (legato all’inflazione italiana) e il BTP€i (legato all’inflazione dell’area euro); il nostro confronto su BTP o bond corporate spiega come valutare i titoli di Stato rispetto alle alternative. Puoi anche filtrare i titoli di Stato per scadenza e rendimento su Bondfish.
Il bond tent è un’assicurazione contro i crolli per il primo decennio di pensione. Nella storia statunitense ha pagato quando un mercato ribassista è arrivato subito dopo il pensionamento e ha avuto un piccolo costo nella maggior parte degli altri periodi, restando leggermente dietro a un classico 60/40 per tassi di fallimento. Il suo vero valore è costringere i pensionati a ricostruire la quota azionaria invece di scivolare in un portafoglio prudente per sempre, e rendimenti reali vicini al 3% rendono oggi particolarmente interessante il materiale protetto dall’inflazione per costruirlo.
Dati e metodo: le azioni USA sono l’S&P 500 total return (dati medi mensili di Robert Shiller fino al 1989, livelli di fine mese dell’indice in seguito); la componente obbligazionaria è un calcolo di Bondfish per un Treasury USA a 10 anni a scadenza costante, rivalutato ogni mese dai rendimenti a 10 anni (Robert Shiller fino al 1961, U.S. Treasury / Federal Reserve dal 1962). L’inflazione è il CPI statunitense (Robert Shiller fino al 1912, U.S. Bureau of Labor Statistics in seguito). I pensionamenti iniziano ogni mese dal 1881 al 1996 e durano 30 anni; i prelievi crescono con l’inflazione ogni mese; i portafogli si ribilanciano ogni mese. Nessun costo, commissione o tassa. I risultati passati non sono indicativi di quelli futuri.
Ogni tasso di fallimento, tasso di prelievo sicuro e valore di portafoglio in questo articolo è un calcolo di Bondfish su dati di mercato pubblici, fino a settembre 2026. I dati di base:
Questo articolo ha solo scopo informativo e non costituisce una consulenza di investimento. Investire comporta rischi, compresa la possibile perdita del capitale, e i rendimenti passati non garantiscono quelli futuri. I risultati dei backtest sono ipotetici e non includono costi, tasse o commissioni. Valuta la tua situazione personale o rivolgiti a un consulente finanziario abilitato prima di investire.