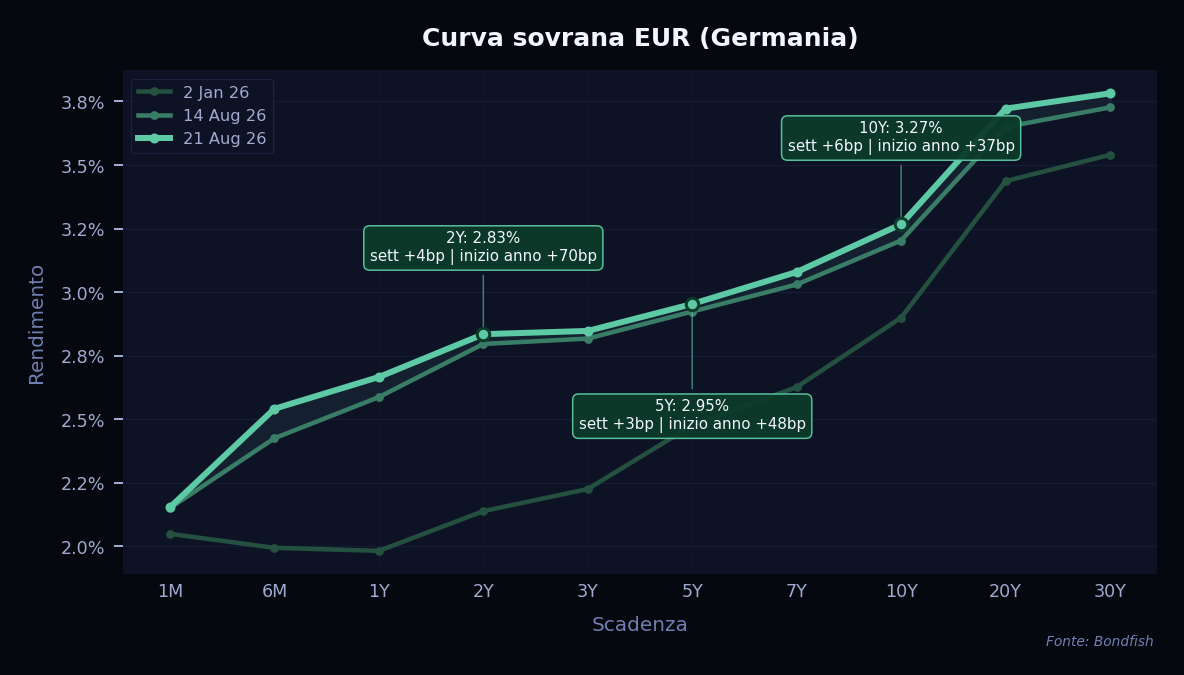
La scorsa settimana è stata soprattutto la storia della parte lunga del mercato dei titoli di Stato, e non è iniziata bene. I rendimenti a trent'anni in Giappone, negli Stati Uniti e nel Regno Unito sono saliti verso i livelli più alti da decenni, e quella spinta si è fatta sentire ovunque, Germania compresa. Dietro c'erano tre fattori: il debito pubblico continua a crescere nella maggior parte delle grandi economie, le aziende stanno vendendo molte obbligazioni a lunghissima scadenza per finanziare progetti di intelligenza artificiale, e i prezzi dell'energia stanno risalendo. L'Europa ha poi avuto un problema tutto suo. La finestra negoziale di 60 giorni tra Stati Uniti e Iran è scaduta senza un accordo, e il gas naturale europeo è balzato a circa 208 euro per megawattora, il massimo dall'inizio del conflitto. Costi energetici più alti alimentano l'inflazione, e un'inflazione più alta spinge i rendimenti verso l'alto. Gli scambi ridotti di agosto hanno amplificato ogni movimento. I rendimenti sono poi scesi nel corso della settimana dopo l'intervento del Tesoro americano — ne parliamo più sotto — ma i rendimenti tedeschi hanno comunque chiuso in rialzo su tutta la curva, con l'aumento maggiore nel tratto tra i cinque e i dieci anni. Le indagini congiunturali di venerdì hanno confermato il quadro, con l'indice composito dell'Eurozona salito a 52,1 e la manifattura tedesca come nota positiva.
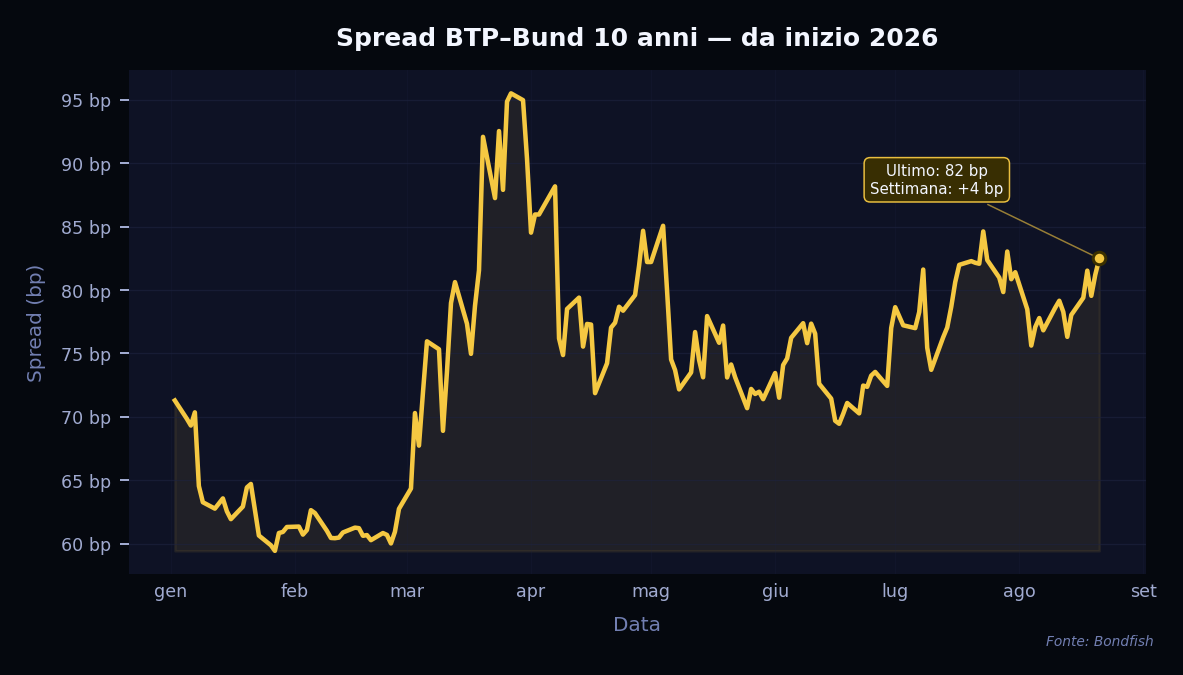
Lo spread tra i titoli di Stato italiani e quelli tedeschi a dieci anni si è allargato di circa 4 punti base la scorsa settimana, chiudendo intorno a 82 punti base. È il riflesso di una settimana difficile per le scadenze lunghe in Europa: con i rendimenti tedeschi in rialzo su tutta la curva, i BTP hanno perso un po' più terreno dei Bund. Guardando all'intero anno — come mostra il grafico — lo spread resta in un intervallo contenuto: partito da circa 71 punti base a gennaio, è sceso fino a circa 59 in inverno e ha toccato un massimo di circa 95 in aprile.
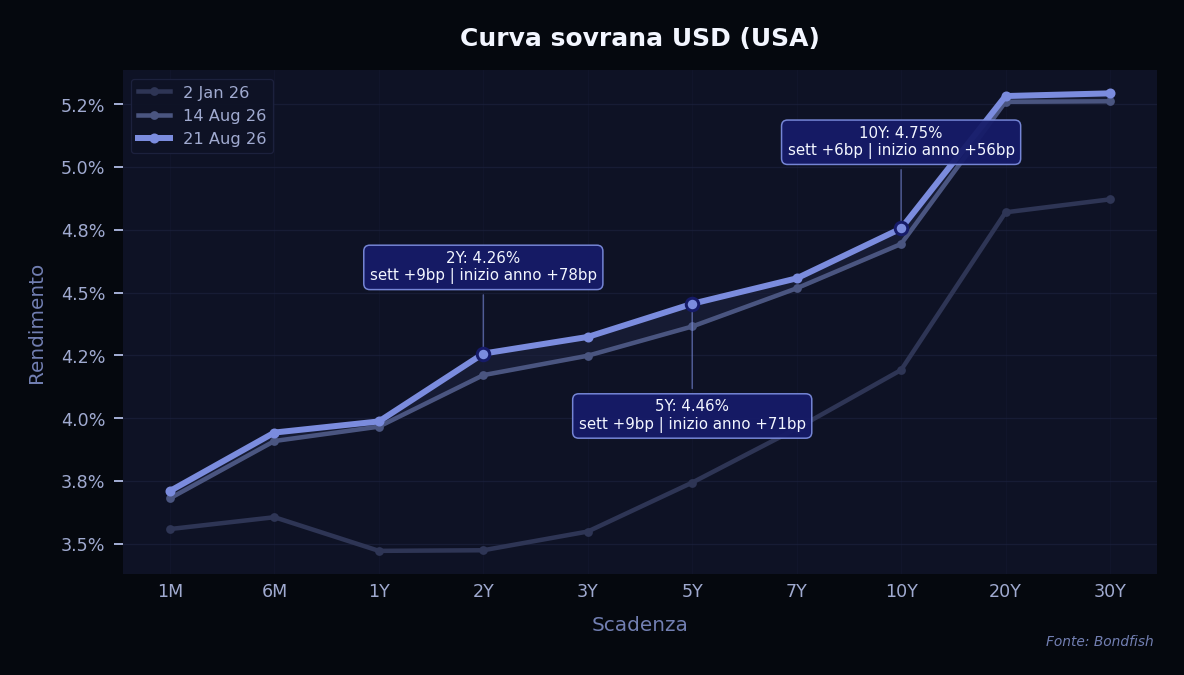
Gli Stati Uniti sono stati il punto di svolta della settimana. I rendimenti dei Treasury a lunga scadenza salivano da settimane, in parte perché gli investitori chiedono più compenso per immobilizzare il denaro per 20 o 30 anni, e in parte perché il rialzo dei rendimenti giapponesi a lungo termine si riversa su tutti gli altri mercati. Poi il Tesoro ha fatto un annuncio a sorpresa: riacquisterà almeno 4 miliardi di dollari di obbligazioni a lunga scadenza per operazione, il doppio del massimo precedente di 2 miliardi. Il momento scelto era curioso — subito dopo il rifinanziamento trimestrale e un giorno prima di un'asta a 20 anni — e nulla nel mercato era così compromesso da richiederlo. Gli investitori lo hanno letto come un segnale che le autorità sono a disagio con la corsa dei rendimenti a lungo termine, e i rendimenti a 20 e 30 anni sono ripiegati. Nel complesso della settimana, le scadenze brevi e medie sono salite di più, mentre i rendimenti a 20 e 30 anni hanno chiuso più o meno dove erano partiti. Due cose vale la pena tenere a mente. Quasi tutto il rialzo dei rendimenti di quest'anno viene da rendimenti reali più alti, non da aspettative di inflazione più elevate. E il piano di riacquisti potrebbe non aiutare a lungo: se le emissioni del Tesoro diventano meno prevedibili, gli investitori potrebbero finire per chiedere più rendimento sulle obbligazioni lunghe, non meno.
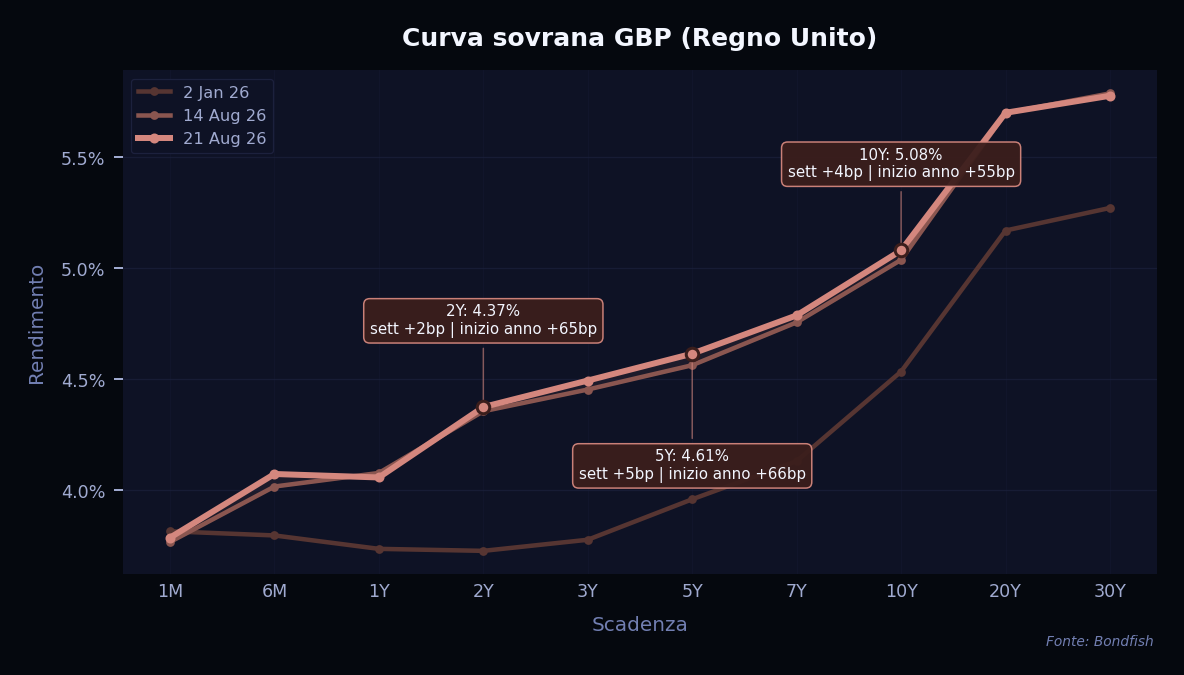
I titoli di Stato britannici si sono mossi meno degli altri due mercati, ma nella stessa direzione. Anche il gas naturale nel Regno Unito ha toccato un massimo dall'inizio del conflitto, intorno a 208 sterline per therm, il che tiene l'inflazione ben in vista. I rendimenti dei gilt a lunga scadenza hanno seguito il rialzo globale e ora si trovano intorno ai livelli più alti dalla crisi finanziaria. La parte breve è andata nella direzione opposta: i trader vedono poche probabilità di un rialzo dei tassi della Bank of England a settembre, così i rendimenti a uno e due anni hanno chiuso la settimana invariati o in lieve calo. Il risultato è una curva leggermente più ripida — scadenze lunghe su di un paio di punti base, parte breve ferma.
Con la liquidità estiva ridotta e i prezzi dell'energia ancora alti, l'orientamento prevalente è assumere nel complesso meno rischio di tasso, continuando però a preferire i titoli di Stato europei a quelli americani — e i gilt a lunga scadenza sono visti come un buon valore per chi investe con un orizzonte lungo.
Le obbligazioni societarie hanno in gran parte ignorato le turbolenze dei titoli di Stato. Il rendimento extra che gli investitori chiedono per detenere obbligazioni high yield si è ridotto di circa 5 punti base nella settimana, a 305, e i prezzi hanno tenuto perché quel flusso di cedole ha più che assorbito il rialzo dei tassi sottostanti. Anche i flussi sono rimasti positivi, con i fondi europei di obbligazioni investment grade che hanno continuato a raccogliere denaro fresco nonostante la volatilità.
I maggiori rialzi della settimana sono stati contenuti e concentrati nelle obbligazioni in dollari a lunga scadenza — proprio il segmento che ha beneficiato del calo dei rendimenti americani a 20 e 30 anni nella seconda parte della settimana. In testa Transocean, presente con due titoli, seguita da Petrobras, anch'essa con due obbligazioni a lunghissima scadenza. Tra gli altri rialzi figurano AT&T, Paramount Global, Lumen, Electricite de France, GE e Apple.
| Nome | Val. | Variazione 1s(%) |
Rendimento | Rischio |
| Transocean Intl 7.5% Apr 2031 | USD | 0,78% | 6,73% | Molto Alto |
| Transocean Intl 6.8% Mar 2038 | USD | 0,63% | 7,35% | Molto Alto |
| Petrobras Global Fin 6.85% Jun 2115 | USD | 0,58% | 7,32% | Alto |
| AT&T 4.3% Dec 2042 | USD | 0,58% | 6,40% | Medio |
| Paramount Global 4.375% Mar 2043 | USD | 0,57% | 8,59% | Alto |
| Petrobras Global Fin 5.625% May 2043 | USD | 0,55% | 6,73% | Alto |
| Lumen 6.875% Jan 2028 | USD | 0,49% | 5,54% | Molto Alto |
| Electricite De France 4.875% Jan 2044 | USD | 0,49% | 6,19% | Medio |
| GE 4.125% Oct 2042 | USD | 0,42% | 5,72% | Basso |
| Apple 3.85% Aug 2046 | USD | 0,38% | 5,91% | Molto Basso |
I ribassi hanno colpito quasi soltanto le obbligazioni a lunga scadenza — la parte del mercato che soffre di più quando i rendimenti a 20 e 30 anni salgono, perché un piccolo movimento nel rendimento si traduce in un movimento ampio del prezzo. Il calo maggiore è stato quello del bond Kohl's al 2045, seguito da una lunga lista di titoli in euro a lunga scadenza: due obbligazioni della Romania, l'Unione Europea con il suo titolo al 2055, tre emissioni dell'EIB, KfW e la Bulgaria. Tra i societari è scivolata anche Newell Brands.
| Nome | Val. | Variazione 1s(%) |
Rendimento | Rischio |
| Kohls 5.55% Jul 2045 | USD | -4,65% | 9,19% | Molto Alto |
| Romania 2.75% Apr 2041 | EUR | -2,28% | 6,51% | Medio |
| EU 4% Oct 2055 | EUR | -2,17% | 4,37% | Molto Basso |
| Romania 2.625% Dec 2040 | EUR | -2,11% | 6,47% | Medio |
| EIB 4% Apr 2030 | EUR | -1,91% | 3,03% | Molto Basso |
| Newell Brands 7.5% Apr 2046 | USD | -1,89% | 8,11% | Molto Alto |
| EIB 0.5% Nov 2037 | EUR | -1,89% | 3,54% | Molto Basso |
| KFW 1.25% Jul 2036 | EUR | -1,86% | 3,44% | Molto Basso |
| Bulgaria 4.25% Sep 2044 | EUR | -1,84% | 4,69% | Medio |
| EIB 0.01% Nov 2035 | EUR | -1,82% | 3,43% | Molto Basso |
Nota: sono stati presi in considerazione solo i rating senior non garantiti (senior unsecured) a lungo termine.
La scorsa settimana gli upgrade hanno superato i downgrade, in linea con il costante miglioramento dei rating creditizi osservato tra le società investment grade negli ultimi due anni. Tra i nomi più conosciuti, il produttore di chip di memoria SK hynix è stato promosso ad A- e Micron Technology è salita di un gradino, mentre anche Tapestry, proprietaria di Coach, e Singapore Telecommunications hanno ricevuto un upgrade. Il rating dell'Irlanda è stato alzato ad Aa2. Sul fronte opposto, il caso più rilevante è Cox Communications, declassata in territorio high yield, mentre il gruppo cosmetico Coty è stato abbassato a BB-. Braskem Idesa è stata portata a default dopo aver presentato negli Stati Uniti un'istanza di fallimento concordata in anticipo con i creditori. Il punto debole restano gli emittenti più indebitati, dove i downgrade superano ancora gli upgrade.
| Emittente | Agenzia | Variazione |
| AIR Baltic | S&P | CCC- → SD |
| Athletico | S&P | CC → D |
| AvalonBay Communities | S&P | A- → A |
| Axactor | S&P | B- → B |
| Balcan Innovations | S&P | B- → CCC+ |
| Banka Kombetare Tregtare | S&P | BB- → BB |
| BRANICKS | S&P | SD → CCC- |
| Braskem Idesa | Fitch | RD → D |
| Caja Los Andes | Fitch | BBB- → BBB |
| California Resources | S&P | B+ → BB- |
| Corp Inmobiliaria Vesta | S&P | BBB- → BBB |
| Coty | Fitch | BB+ → BB- |
| Cox Communications | Fitch | BBB+ → BB+ |
| ERP Operating | S&P | A- → A |
| Filtration Group | S&P | B → BBB+ |
| Foundever | S&P | CCC → D |
| HSE Finance | S&P | CCC- → B- |
| HX Hold | Fitch | CCC- → C |
| Hyster-Yale | S&P | B → B- |
| IIFL Finance | Fitch | B+ → BB- |
| Leslie's Poolmart | S&P | CCC → CCC- |
| Liberty Communications of Puerto Rico | Fitch | CCC → CC |
| Light | Fitch | D → B- |
| Micron Technology | S&P | BBB → BBB+ |
| Mitnick Corporate Purchaser | Fitch | B- → CCC+ |
| NOVA Chemicals | Fitch | BB- → BB |
| PCF | S&P | CCC+ → SD |
| Pfleiderer | S&P | CCC+ → SD |
| Pretzel Parent | S&P | B → B- |
| Republic of Ireland | Moody's | Aa3 → Aa2 |
| Singapore Telecommunications | S&P | A → A+ |
| SK hynix | S&P | BBB+ → A- |
| Somnigroup International | S&P | BB → BB+ |
| Spencer Spirit | S&P | B+ → BB- |
| SSH Holdings | S&P | B+ → BB- |
| Summit Midstream | Fitch | B- → B |
| Tapestry | S&P | BBB → BBB+ |
| Toshiba | S&P | BB- → BB |
| Trident Energy | S&P | B- → B |
| Unibail-Rodamco-Westfield | Moody's | Baa2 → Baa1 |
| Vivmark Residential | S&P | A- → A |
| Wealthspire | S&P | B → B- |
| Webster Financial | S&P | BBB → BBB+ |
| XPO | S&P | BB → BB+ |
Le nuove emissioni sono tornate con forza dopo la pausa estiva: è stata la settimana più intensa da inizio luglio. Solo in Europa, 19 emittenti investment grade hanno raccolto 11 miliardi di euro e 1,6 miliardi di sterline, mentre le emissioni high yield sono state del tutto assenti. In prima fila banche e società finanziarie, con operazioni importanti di Mizuho — il cui collocamento in due tranche da 1,5 miliardi di euro è stato il più grande della settimana in euro — insieme a Credit Agricole, Santander, ICICI Bank, Kotak Mahindra Bank e Bank of New York Mellon.
Governi e agenzie sono stati altrettanto attivi. La Germania ha collocato un titolo a 30 anni nel bel mezzo della debolezza della parte lunga, e Finlandia, KfW, la European Investment Bank e la International Bank for Reconstruction and Development hanno raccolto ciascuna importi da diversi miliardi. Gli acquirenti non sono mancati: i fondi europei investment grade hanno raccolto denaro fresco nella settimana, anche se quasi tutto è andato verso strategie a breve scadenza piuttosto che sulle obbligazioni lunghe.
| Emittente | Dimensione | Durata | Rendimento | Rischio |
| Agence France Locale | EUR 0,50bn |
8Y | 4,1% | Basso |
|
ISIN (CUSIP)
FR001401AN14
|
||||
| Ameren Illinois | USD 0,40bn |
10Y | 5,5% | Basso |
|
ISIN (CUSIP)
02361DBD1
|
||||
| Arkea Public Sector SCF | EUR 0,50bn |
8Y | 3,7% | Molto Basso |
|
ISIN (CUSIP)
FR001401AMG9
|
||||
| Asian Development Bank | USD 2,0bn |
10Y | 4,7% | Molto Basso |
|
ISIN (CUSIP)
US045167GT47
|
||||
| Athene Global Funding | USD 0,50bn |
3–5Y | 5,1–5,5% | Basso |
|
ISIN (CUSIP)
US04686E5N86…US04686E5P35
|
||||
| Avnet | USD 0,55bn |
5Y | 5,7% | Medio |
|
ISIN (CUSIP)
053807BA0
|
||||
| Banco Santander | USD 2,0bn |
4–8Y | 5,0–5,6% | Medio |
|
ISIN (CUSIP)
US05971KAZ21…US05971KBA60
|
||||
| Bank of New York Mellon | USD 1,6bn |
2–3Y | 4,6%; FLOAT, +43bp | Molto Basso |
|
ISIN (CUSIP)
US06405LAL53
|
||||
| Bank of New Zealand | EUR 1,0bn |
5Y | 3,4% | Molto Basso |
|
ISIN (CUSIP)
XS3476693778
|
||||
| Banque Federative Du Credit Mutuel | EUR 0,75bn |
11Y | 4,5% | Medio |
|
ISIN (CUSIP)
FR001401AN55
|
||||
| Belfius Banque | EUR 0,75bn |
7Y | 3,9% | Basso |
|
ISIN (CUSIP)
BE6376796163
|
||||
| Blackstone Private Credit Fund | USD 0,75bn |
5Y | 6,4% | Medio |
|
ISIN (CUSIP)
09261HCD7
|
||||
| Blue Owl Technology Finance | USD 0,40bn |
3Y | 6,7% | Medio |
|
ISIN (CUSIP)
US095924AD81
|
||||
| BNG Bank | USD 1,2bn |
2Y | 4,3% | Molto Basso |
|
ISIN (CUSIP)
XS3481696618
|
||||
| Boston Properties | USD 0,70bn |
10Y | 6,1% | Medio |
|
ISIN (CUSIP)
10112RBP8
|
||||
| Bunge Finance | USD 0,60bn |
5Y | 5,1% | Medio |
|
ISIN (CUSIP)
120568BU3
|
||||
| Continental | EUR 0,75bn |
4Y | 3,7% | Medio |
|
ISIN (CUSIP)
XS3478305777
|
||||
| Corebridge Financial | USD 0,75bn |
10Y | 5,9% | Medio |
|
ISIN (CUSIP)
US21871XAV10
|
||||
| CPPIB Capital | USD 2,0bn |
3Y | 4,4% | Molto Basso |
|
ISIN (CUSIP)
US22411WBJ45
|
||||
| Credit Agricole | EUR 1,0bn |
6Y | 3,9% | Basso |
|
ISIN (CUSIP)
FR001401AKZ3
|
||||
| Credit Agricole Home Loan SFH | EUR 2,5bn |
3–10Y | 3,2–3,8%; FLOAT, +24bp | Molto Basso |
|
ISIN (CUSIP)
FR001401AM72…FR001401AM80
|
||||
| Ctp | EUR 0,50bn |
3Y | 3,7% | Medio |
|
ISIN (CUSIP)
XS3480651812
|
||||
| DBS Bank | EUR 2,0bn |
4Y | 3,2% | Molto Basso |
|
ISIN (CUSIP)
XS3479188222
|
||||
| Dekabank Deutsche Girozentrale | EUR 0,25bn |
4Y | 3,2% | Molto Basso |
|
ISIN (CUSIP)
XS3479243183
|
||||
| Deutsche Telekom | GBP 0,40bn |
20Y | 6,5% | Basso |
|
ISIN (CUSIP)
XS3481540105
|
||||
| Development Bank of Japan | USD 1,0bn |
3Y | 4,5% | Basso |
|
ISIN (CUSIP)
XS3471464399
|
||||
| European Investment Bank | USD 4,0bn |
5Y | 4,4% | Molto Basso |
|
ISIN (CUSIP)
US298785KU94
|
||||
| Evergy | USD 0,60bn |
30Y | 6,4% | Medio |
|
ISIN (CUSIP)
US30034WAG15
|
||||
| Republic of Finland | EUR 4,0bn |
7Y | 3,3% | Molto Basso |
|
ISIN (CUSIP)
FI4000609516
|
||||
| Germany | EUR 4,0bn |
30Y | 3,8% | Molto Basso |
|
ISIN (CUSIP)
DE000BU2D012
|
||||
| Gray Media | USD 0,75bn |
8Y | 7,5% | Molto Alto |
|
ISIN (CUSIP)
USU4248MAC65
|
||||
| ICICI Bank | USD 0,75bn |
5Y | 5,4% | Medio |
|
ISIN (CUSIP)
USY38604AB36
|
||||
| International Bank for Reconstruction and Development | USD 4,0bn |
7Y | 4,6% | Molto Basso |
|
ISIN (CUSIP)
US459058MC43
|
||||
| Interstate Power And Light | USD 0,50bn |
5Y | 5,1% | Medio |
|
ISIN (CUSIP)
461070AZ7
|
||||
| Jyske Realkredit | EUR 0,50bn |
5Y | 3,3% | Molto Alto |
|
ISIN (CUSIP)
DK0009420655
|
||||
| KB Securities | USD 0,30bn |
3Y | 5,1% | Basso |
|
ISIN (CUSIP)
XS3464389678
|
||||
| KfW | EUR 5,0bn |
3Y | 3,0% | Molto Basso |
|
ISIN (CUSIP)
XS3480769069
|
||||
| Korea SMEs and Startups Agency | USD 0,40bn |
4Y | 4,7% | Molto Basso |
|
ISIN (CUSIP)
HK0001325593
|
||||
| Kotak Mahindra Bank | USD 0,65bn |
5Y | 5,5% | Molto Alto |
|
ISIN (CUSIP)
XS3480765588
|
||||
| Landwirtschaftliche Rentenbank | EUR 1,2bn |
7Y | 3,3% | Molto Basso |
|
ISIN (CUSIP)
XS3481545088
|
||||
| LHV Group | EUR 0,20bn |
4Y | 4,6% | Medio |
|
ISIN (CUSIP)
XS3448593023
|
||||
| Lloyds Bank | USD 1,5bn |
3Y | 4,5% | Molto Basso |
|
ISIN (CUSIP)
XS3479603733
|
||||
| Luso International Banking | USD 0,10bn |
PERP | 6,6% | Molto Alto |
|
ISIN (CUSIP)
MO0000000634
|
||||
| Macquarie Group | GBP 0,50bn |
4Y | 5,3% | Basso |
|
ISIN (CUSIP)
XS3482734186
|
||||
| Metropolitan Life Global Funding I | GBP 0,40bn |
6Y | 5,4% | Molto Basso |
|
ISIN (CUSIP)
XS3478195491
|
||||
| Mitsui | USD 0,75bn |
5Y | 4,9% | Basso |
|
ISIN (CUSIP)
XS3459991751
|
||||
| Mizuho Financial Group | EUR 1,5bn |
6–12Y | 3,9–4,3% | Basso |
|
ISIN (CUSIP)
XS3470748883…XS3470748966
|
||||
| National Australia Bank | USD 1,8bn |
5Y | 4,6% | Molto Basso |
|
ISIN (CUSIP)
USQ6535DCT92
|
||||
| NatWest Markets | USD 0,50bn |
5Y | FLOAT, +95bp | Molto Basso |
|
ISIN (CUSIP)
XS3478143004
|
||||
| Nederlandse Waterschapsbank | GBP 0,25bn |
5Y | 4,7% | Molto Basso |
|
ISIN (CUSIP)
XS3479661855
|
||||
| Nordea Bank | EUR 0,75bn |
7Y | 3,7% | Molto Basso |
|
ISIN (CUSIP)
XS3479233200
|
||||
| North Rhine-Westphalia | EUR 1,5bn |
7Y | 3,3% | Molto Basso |
|
ISIN (CUSIP)
DE000NRW0QR6
|
||||
| Northern Oil and Gas | USD 0,50bn |
8Y | 7,5% | Molto Alto |
|
ISIN (CUSIP)
US665531AM10
|
||||
| Northwestern Mutual Global Funding | GBP 0,30bn |
5Y | 5,3% | Molto Basso |
|
ISIN (CUSIP)
XS3480654675
|
||||
| Ocean Yield | USD 0,10bn |
PERP | FLOAT, +350bp | Molto Alto |
|
ISIN (CUSIP)
NO0013759829
|
||||
| Oversea-Chinese Banking Corp | GBP 1,0bn |
3Y | FLOAT, +48bp | Molto Basso |
|
ISIN (CUSIP)
XS3481584657
|
||||
| Raiffeisen Bank | EUR 0,60bn |
6Y | 4,6% | Medio |
|
ISIN (CUSIP)
XS3478186151
|
||||
| Raiffeisen Bank International | EUR 0,75bn |
10Y | 4,5% | Medio |
|
ISIN (CUSIP)
XS3480675597
|
||||
| Raiffeisen Landesbank Steiermark | EUR 0,50bn |
5Y | 3,3% | Molto Basso |
|
ISIN (CUSIP)
AT0000A3WQC0
|
||||
| Sika Capital | EUR 1,0bn |
30Y | 4,5–5,0% | Molto Alto |
|
ISIN (CUSIP)
XS3476053445…XS3476053791
|
||||
| Skandinaviska Enskilda Banken | EUR 1,5bn |
3Y | 3,2%; FLOAT, +18bp | Molto Basso |
|
ISIN (CUSIP)
XS3482637496
|
||||
| Southern California Gas | USD 0,50bn |
10Y | 5,6% | Molto Basso |
|
ISIN (CUSIP)
US842434DF68
|
||||
| SpareBank 1 Boligkreditt | EUR 1,0bn |
7Y | 3,4% | Molto Basso |
|
ISIN (CUSIP)
XS3482718734
|
||||
| SpareBank 1 Sor-Norge | EUR 0,50bn |
5Y | 3,6% | Molto Basso |
|
ISIN (CUSIP)
XS3480525867
|
||||
| Swisscom Finance | EUR 0,50bn |
PERP | 4,2% | Medio |
|
ISIN (CUSIP)
XS3460850616
|
||||
| Tatra Banka | EUR 0,60bn |
3Y | 3,3% | Molto Basso |
|
ISIN (CUSIP)
SK4000030193
|
||||
| Thales | EUR 1,0bn |
4–8Y | 3,5–3,8% | Molto Alto |
|
ISIN (CUSIP)
FR001401AM07…FR001401AM15
|
||||
| Tractor Supply | USD 0,50bn |
5Y | 5,2% | Medio |
|
ISIN (CUSIP)
892356AC0
|
||||
| Volvo Treasury | EUR 0,50bn |
3Y | 3,4% | Basso |
|
ISIN (CUSIP)
XS3479662234
|
||||
| Vylor | USD 1,1bn |
5–10Y | 5,2–5,7% | Medio |
|
ISIN (CUSIP)
USU92928AB30…USU92928AC13
|
||||
| Wealthspire | USD 0,30bn |
8Y | 9,0% | Molto Alto |
|
ISIN (CUSIP)
USU9430XAA38
|
||||
| Wisconsin Electric Power | USD 0,30bn |
10Y | 5,4% | Basso |
|
ISIN (CUSIP)
976656CY2
|
||||
