Il nostro backtest del portafoglio permanente mostra che il mix di Harry Browne, 25% azioni, 25% Treasury a lungo termine, 25% oro e 25% liquidità, ha reso il 9,2% l’anno da gennaio 1972 a settembre 2026 (5,1% al netto dell’inflazione), contro il 9,6% di un portafoglio 60/40. Ha rinunciato a un po’ di rendimento in cambio di un percorso molto più regolare: il suo anno peggiore è stato il 2022, con −11,3%, contro −17,4% per il 60/40, e non ha mai perso potere d’acquisto su un periodo di 10 anni.
Per gran parte degli ultimi quarant’anni il portafoglio permanente è sembrato un reperto storico. Perché tenere un quarto del capitale in oro, che non paga nulla, e un altro quarto in liquidità, mentre le azioni crescono del 10% l’anno? Poi è arrivato il 2022. Azioni e obbligazioni sono scese insieme, i prezzi al consumo USA sono saliti del 6,5% nell’anno e un classico portafoglio 60/40 ha perso il 17,4%. Nel 2025 l’oro è salito di circa il 65% e il portafoglio permanente ha reso il 22,6%, il suo anno migliore dal 1982.
Quindi vale la pena detenere quello che è, di fatto, un “All-Weather” ante litteram? Lo abbiamo ricostruito con dati di mercato pubblici e lo abbiamo fatto girare su 54 anni, seguendo le regole dello stesso Browne.
Il portafoglio permanente (Permanent Portfolio) è stato ideato da Harry Browne (1933–2006), autore di libri di investimento e per due volte candidato alla presidenza degli Stati Uniti per il Partito Libertario. Lo ha descritto nei primi anni ’80 e ne ha fissato le regole definitive in Fail-Safe Investing (1999). Divide il capitale in parti uguali tra quattro asset, ognuno scelto per un diverso clima economico:
Le regole di Browne erano precise. Compra il titolo del Tesoro USA con la scadenza più lunga e, quando gli restano 20 anni, sostituiscilo con un nuovo titolo a 30 anni. Tieni la liquidità in un fondo monetario che investe solo in titoli di Stato USA a breve. Una volta l’anno controlla il mix: se un asset è salito sopra il 35% o sceso sotto il 15% del totale, riporta tutti e quattro al 25%. L’idea è che non serve prevedere quale clima arriverà, perché qualcosa nel portafoglio dovrebbe funzionare. (Non va confuso con il fondo comune Permanent Portfolio lanciato nel 1982, che ha un mix più ampio.)
| Portafoglio | Resa annua | Resa reale | Anno nero | Calo max |
|---|---|---|---|---|
| Permanente (regola di Browne) | 9,2% | 5,1% | −11,3% | −14,9% |
| Permanente, ribilanciato ogni anno | 8,7% | 4,6% | −11,3% | −14,9% |
| 60/40 | 9,6% | 5,4% | −17,4% | −26,5% |
| All-Weather | 9,0% | 4,9% | −17,9% | −19,9% |
| 100% azioni | 11,2% | 7,0% | −37,0% | −50,9% |
| Treasury a lungo termine | 6,3% | 2,3% | −28,8% | −45,1% |
| Oro | 8,7% | 4,6% | −32,6% | −61,7% |
| Treasury bill a 3 mesi | 4,6% | 0,7% | 0,0% | 0,0% |
Gennaio 1972 – settembre 2026, rendimento totale in dollari prima di costi e tasse. Resa reale = al netto dell’inflazione USA. Anno nero = peggior anno solare 1972–2025; calo max = calo più ampio da un massimo precedente.
100 $ investiti nel portafoglio permanente a gennaio 1972 sono diventati 12.570 $ a settembre 2026, contro 14.892 $ nel 60/40 e 33.089 $ nelle sole azioni. Il costo di un percorso più regolare è stato di circa 0,3 punti percentuali l’anno rispetto al 60/40 e di 2 punti rispetto alle azioni. In cambio, la volatilità del portafoglio è stata del 7,6% l’anno, contro il 9,9% del 60/40 e il 15,2% delle azioni.
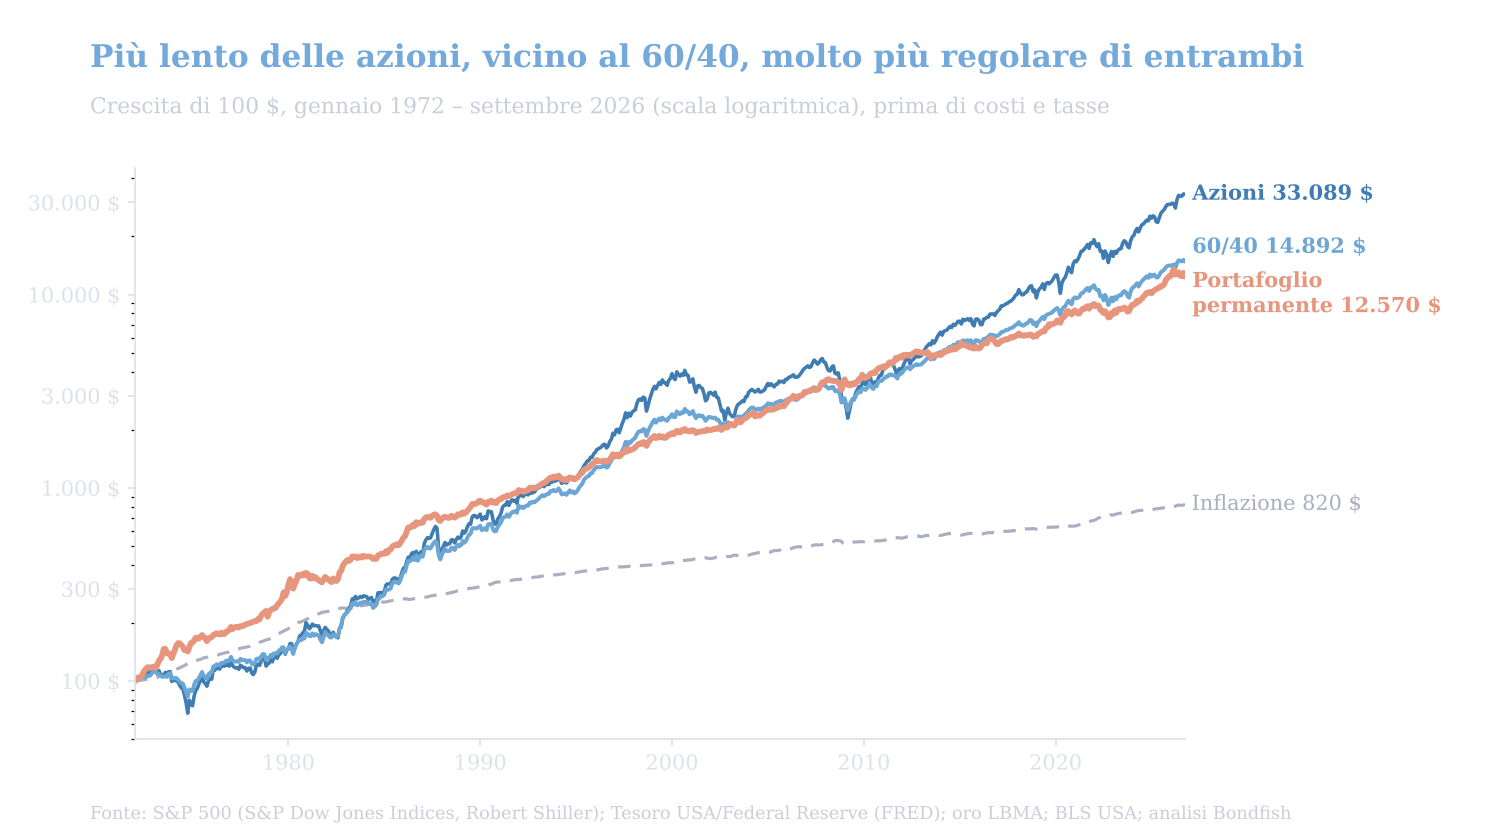
Crescita di 100 $, gennaio 1972 – settembre 2026, rendimento totale prima di costi e tasse. Portafoglio permanente ribilanciato con la regola di Browne; 60/40 = 60% S&P 500, 40% Treasury a 10 anni. Fonte: S&P 500 (S&P Dow Jones Indices, Robert Shiller); Tesoro USA/Federal Reserve (FRED); oro LBMA; BLS USA; analisi Bondfish.
Ha perso denaro in 6 anni solari su 54, contro 10 per il 60/40 e 11 per le azioni. Il suo calo più profondo, del 14,9% da dicembre 2021 a settembre 2022, è stato recuperato entro febbraio 2024. Un portafoglio 60/40 è sceso del 26,5% nel 2007–2009 e le azioni del 50,9%.
La regola di ribilanciamento di Browne ha contato più di quanto si potrebbe pensare. Ha fatto scattare un ribilanciamento solo 15 volte in 54 anni e ha aggiunto circa mezzo punto percentuale l’anno rispetto al ritorno al 25% ogni dicembre (9,2% contro 8,7%). Poiché le fasce lasciano correre i vincitori, la regola ha venduto oro vicino al picco del 1979–80, ha venduto azioni a fine 1999 e a fine 2021, appena prima di due mercati ribassisti, e le ha ricomprate a fine 2002, vicino ai minimi. In parte è stata fortuna nei tempi, ma mostra come funziona la disciplina.
I quattro asset si sono mossi raramente insieme. Sull’intero periodo, i rendimenti mensili di azioni, Treasury lunghi e oro sono stati quasi del tutto scorrelati tra loro, ed è questo il motore della strategia. Nella maggior parte degli anni negativi per le azioni, qualcos’altro è intervenuto.
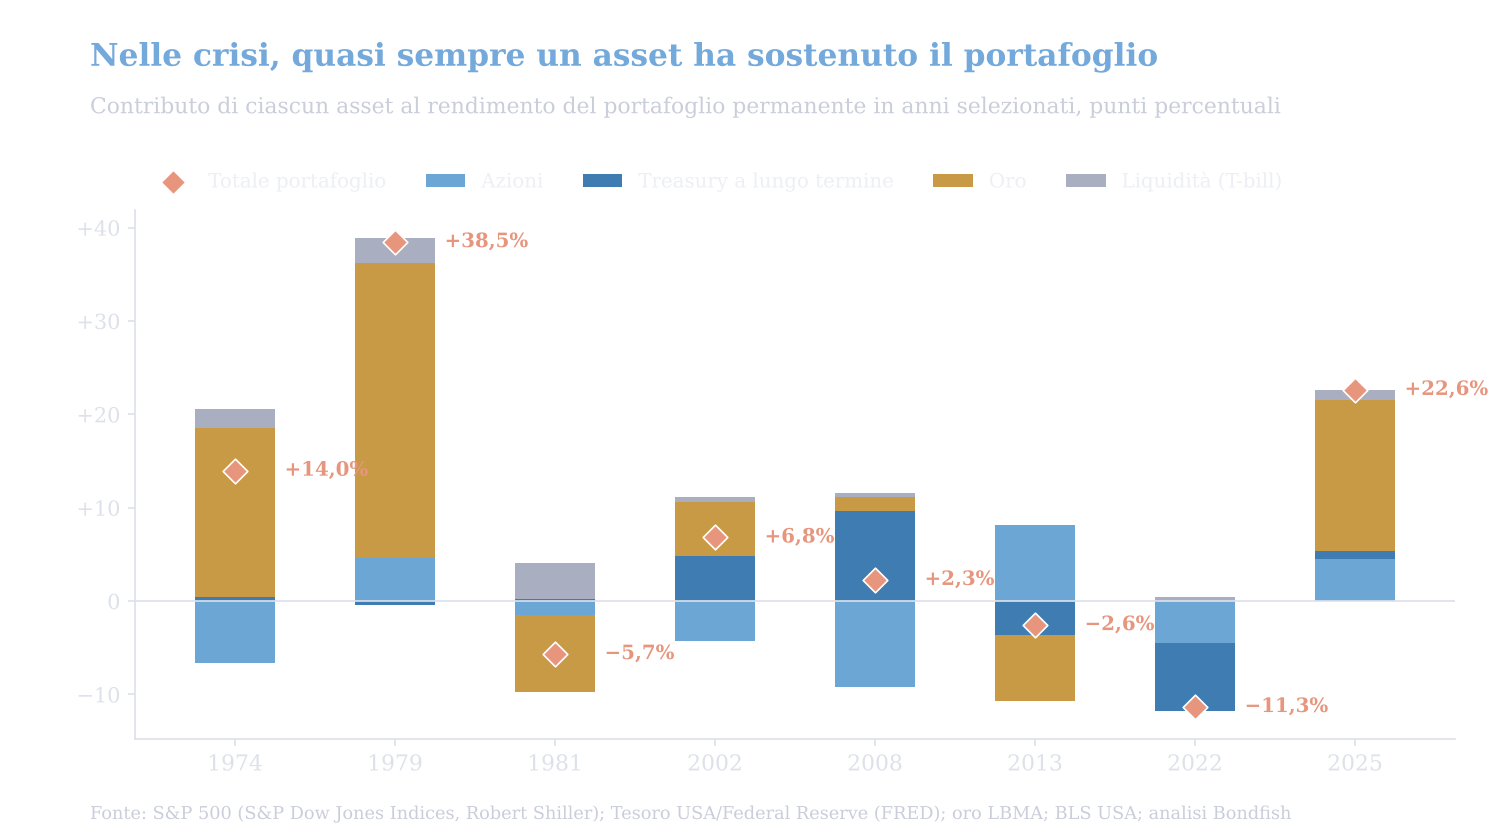
Contributo di ciascun asset al rendimento annuo del portafoglio permanente, in punti percentuali, in base al peso di ogni asset a inizio anno. Fonte: S&P 500 (S&P Dow Jones Indices, Robert Shiller); Tesoro USA/Federal Reserve (FRED); oro LBMA; BLS USA; analisi Bondfish.
Browne ha costruito il portafoglio per proteggere il potere d’acquisto, quindi i rendimenti reali sono il test più corretto. Su questo metro il portafoglio è stato sorprendentemente stabile: il suo rendimento reale è rimasto tra il 4,2% e il 6,8% l’anno in ogni decennio dagli anni ’70. Un portafoglio 60/40 è passato dal −2,9% degli anni ’70 all’11,0% degli anni ’90.
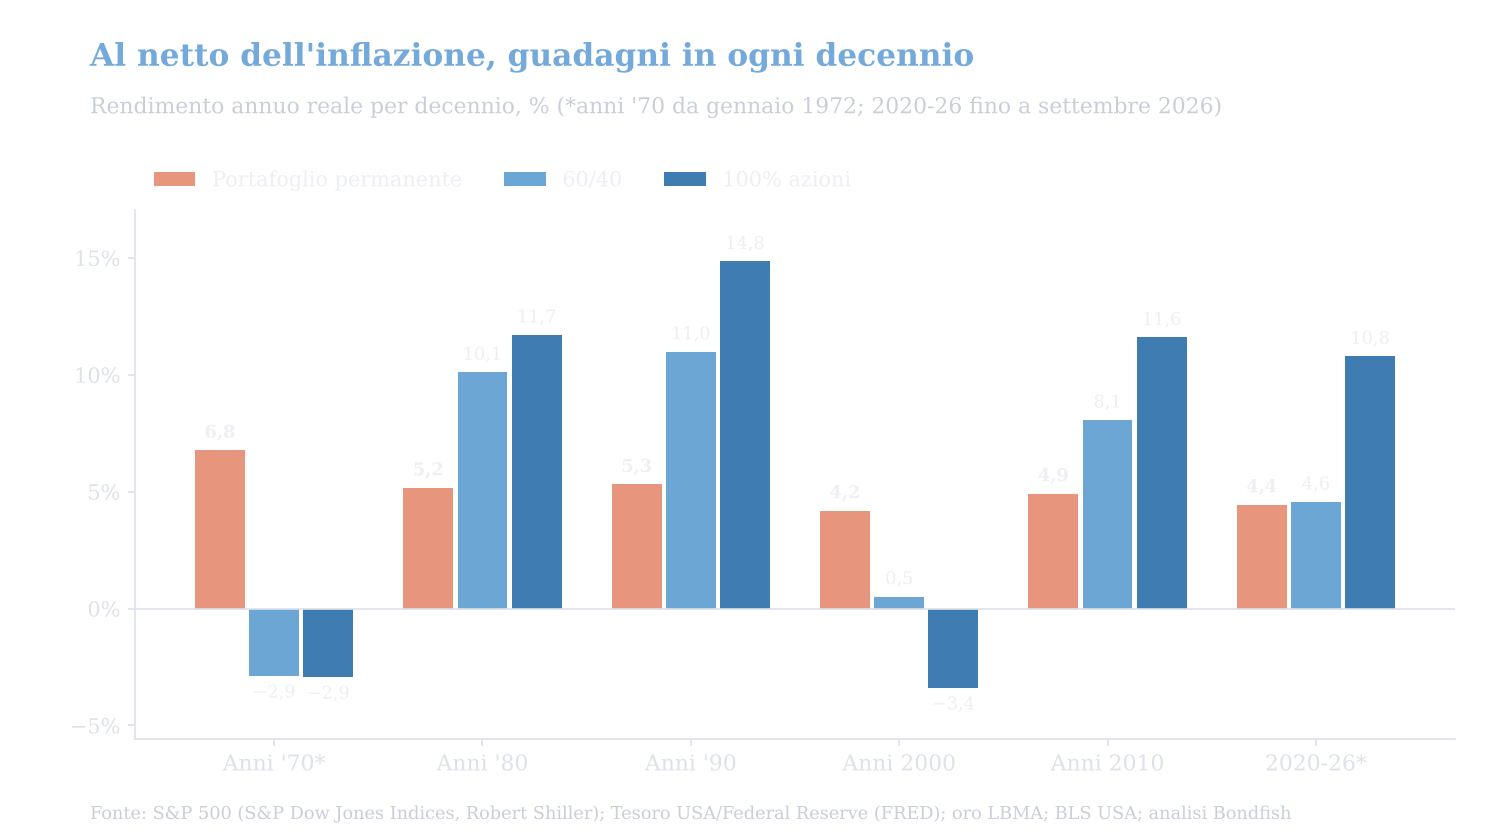
Rendimento annuo al netto dell’inflazione USA per decennio; gli anni ’70 partono da gennaio 1972 e il periodo 2020–26 arriva a settembre 2026. Fonte: S&P 500 (S&P Dow Jones Indices, Robert Shiller); Tesoro USA/Federal Reserve (FRED); oro LBMA; BLS USA; analisi Bondfish.
Anche il suo peggior periodo di 10 anni ha battuto l’inflazione dell’1,6% l’anno (il decennio fino a settembre 2022). Il peggior decennio del 60/40 ha perso il 3,6% l’anno in termini reali (fino a giugno 1982), quello delle azioni il 5,9% l’anno (fino a febbraio 2009).
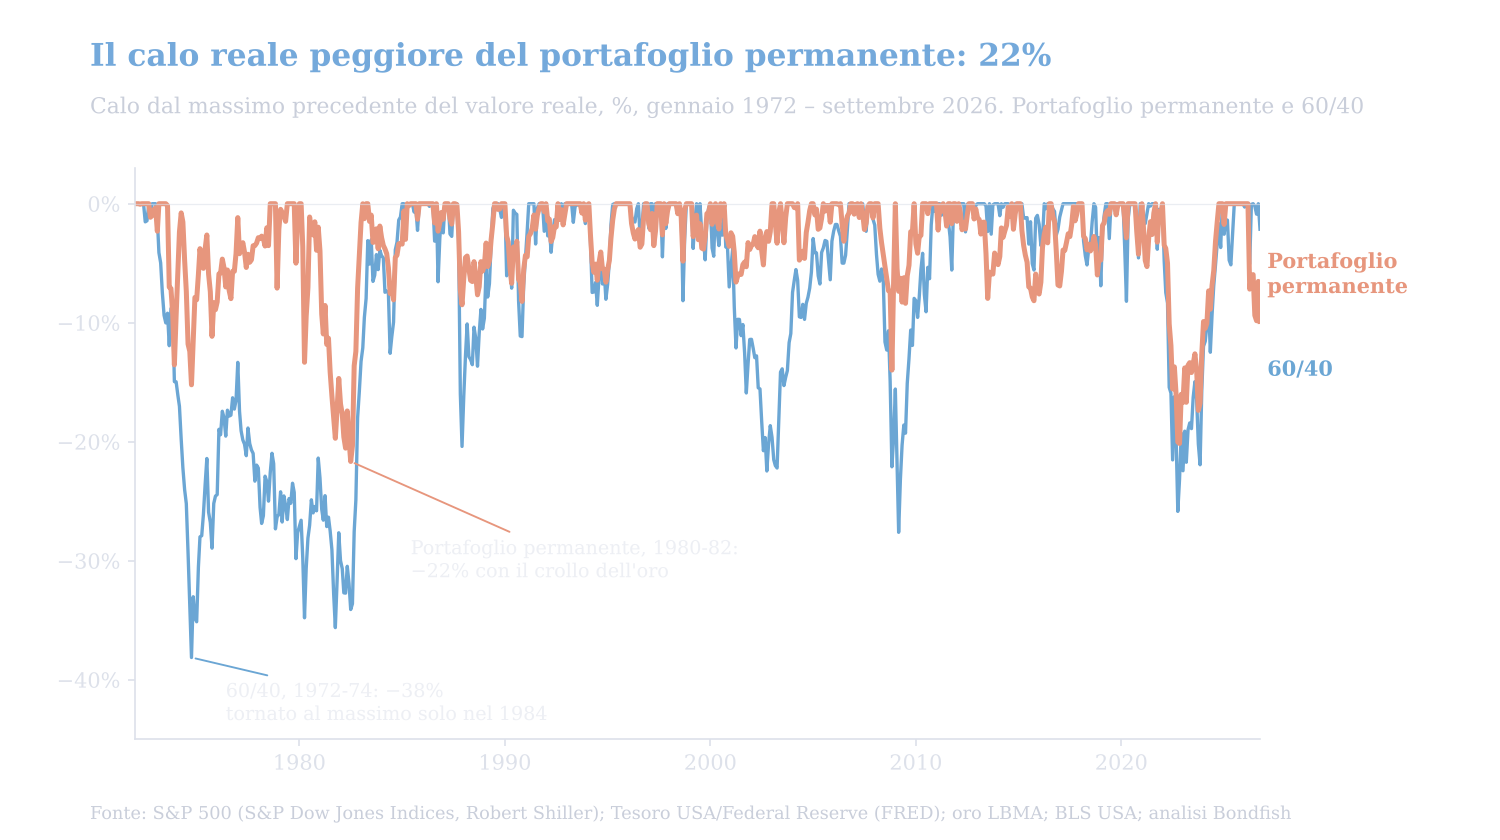
Calo dal massimo precedente del valore al netto dell’inflazione, gennaio 1972 – settembre 2026. Fonte: S&P 500 (S&P Dow Jones Indices, Robert Shiller); Tesoro USA/Federal Reserve (FRED); oro LBMA; BLS USA; analisi Bondfish.
In termini reali, il calo più profondo del portafoglio permanente è stato del 21,7%, da gennaio 1980 a giugno 1982, quando l’oro è crollato dal picco del 1980. Il massimo reale è stato recuperato entro marzo 1983. Il portafoglio 60/40 ha perso il 38,1% del suo potere d’acquisto tra dicembre 1972 e settembre 1974 e lo ha recuperato solo a dicembre 1984, dodici anni dopo.
Il backtest mostra anche a cosa si rinuncia. Il risultato sull’intero periodo favorisce il portafoglio permanente perché parte dagli anni ’70, l’unico decennio in cui l’oro è volato e azioni e obbligazioni hanno perso entrambe in termini reali. Se si sposta l’inizio più avanti, il quadro cambia.
| Inizio | Permanente | 60/40 | 100% azioni |
|---|---|---|---|
| 1972 | 9,2% | 9,6% | 11,2% |
| 1982 | 8,2% | 10,5% | 12,3% |
| 1991 | 7,8% | 9,2% | 11,3% |
| 2000 | 7,3% | 7,0% | 8,3% |
| 2020 | 8,5% | 8,8% | 15,3% |
Rendimento annuo prima di costi e tasse, da gennaio dell’anno di inizio a settembre 2026. Permanente = portafoglio permanente con la regola di ribilanciamento di Browne.
Dal 2000 il portafoglio permanente ha sostanzialmente pareggiato il 60/40 (7,3% contro 7,0% l’anno) con un calo massimo molto più contenuto (−14,9% contro −26,5%). Se batterà il 60/40 nell’arco della tua vita dipende molto da quando inizi, e dall’oro.
Sì, e il costo è contenuto. Abbiamo replicato lo stesso portafoglio con quattro ETF quotati negli Stati Uniti da dicembre 2007 a settembre 2026 (la serie di rendimento totale dell’ETF sui T-bill parte a fine 2007), riportando ogni componente al 25% ogni dicembre.
| Asset | ETF (costo) | ETF | Indice | Scarto |
|---|---|---|---|---|
| Azioni | SPY (0,09%) | 11,10% | 11,20% | −0,10 |
| Treasury lunghi | TLT (0,15%) | 2,07% | 2,12% | −0,05 |
| Oro | GLD (0,40%) | 8,83% | 9,27% | −0,43 |
| Liquidità | BIL (0,14%) | 1,31% | 1,45% | −0,15 |
| Portafoglio | 6,66% | 6,86% | −0,20 |
Dicembre 2007 – settembre 2026, rendimento annuo in dollari. Ogni componente al 25%, ribilanciato ogni dicembre. Indice = la serie del backtest di questo articolo; scarto in punti percentuali l’anno.
La versione con ETF ha reso il 6,66% l’anno contro il 6,86% della nostra versione su indici, uno scarto di 0,2 punti: 10.000 $ sono diventati 33.685 $ invece di 34.884 $. La parte più grande dello scarto è il costo annuo dello 0,40% dell’ETF sull’oro. Nel 2022 la versione con ETF ha perso il 12,2%, contro l’11,3% della versione su indici.
Gli investitori privati dell’Unione europea in genere non possono comprare ETF domiciliati negli Stati Uniti come questi, perché non pubblicano il documento informativo (KID) richiesto dalle regole UE dal 2018. Si usano quindi gli equivalenti europei UCITS: un ETF sull’S&P 500, un ETF sui Treasury USA a 20+ anni e un ETC sull’oro fisico. Il nostro confronto tra ETF obbligazionari e obbligazioni singole aiuta a scegliere come coprire la parte obbligazionaria, e puoi filtrare i titoli di Stato per scadenza e rendimento per trovare emissioni a lunga scadenza.
Per un investitore italiano contano anche le tasse. I proventi degli ETF UCITS sono redditi di capitale tassati al 26% e non possono compensare minusvalenze pregresse, ma la quota investita in titoli di Stato beneficia dell’aliquota del 12,5%. Gli ETC sulle materie prime, come quelli sull’oro, producono invece redditi diversi, che possono compensare le minusvalenze. Il nostro backtest è al lordo delle tasse.
Due dei suoi quattro componenti partono da rendimenti insolitamente alti. Al 30 settembre 2026 il Treasury a 30 anni rendeva il 5,64% e i Treasury bill a 3 mesi il 4,20%, secondo il Tesoro USA; nei nostri dati, il rendimento a 30 anni non chiudeva un mese così in alto dal 2002. L’oro ha chiuso settembre intorno a 4.160 $ l’oncia, dopo un rialzo di circa il 65% nel 2025, ma il 21% sotto il massimo di fine mese di febbraio 2026.
Seguendo la regola di Browne, l’ultimo ribilanciamento è avvenuto a dicembre 2024, quando i Treasury lunghi erano scesi appena sotto il 15%. A fine settembre 2026 l’oro era salito al 32% del portafoglio e i Treasury lunghi erano risaliti al 20%, con le azioni al 27% e la liquidità al 22%. Da inizio 2026 il portafoglio guadagnava lo 0,9%, ma era del 7,1% sotto il massimo di febbraio, per via del ritracciamento dell’oro.
Il portafoglio permanente fa per te se:
Il portafoglio permanente ha fatto ciò che Harry Browne prometteva. Dal 1972 al 2026 ha reso il 9,2% l’anno, il 5,1% al netto dell’inflazione, ha perso denaro in soli 6 anni solari e ha battuto l’inflazione in ogni decennio. Il prezzo è stato di circa 0,3 punti l’anno in meno rispetto a un portafoglio 60/40, lunghi periodi dietro ai portafogli più azionari e una forte dipendenza dall’oro. È un portafoglio per proteggere il patrimonio, non per massimizzarlo.
Azioni: rendimento totale dell’S&P 500 a fine mese, con i livelli dell’indice e i dati sui dividendi di Robert Shiller prima di ottobre 1989. Rendimenti dei Treasury e dei T-bill: Tesoro USA e Federal Reserve (FRED). Oro: prezzo spot LBMA in dollari USA. Inflazione: indice CPI-U del Bureau of Labor Statistics USA. Confronto con gli ETF: serie di rendimento totale di SPY, TLT, GLD e BIL. I risultati di portafoglio, delle obbligazioni e del ribilanciamento sono un calcolo di Bondfish. I risultati passati non sono indicativi di quelli futuri.
Questo articolo ha solo scopo informativo e non costituisce una consulenza di investimento. Investire comporta rischi, compresa la possibile perdita del capitale, e i rendimenti passati non garantiscono quelli futuri. I risultati dei backtest sono ipotetici e non includono costi, tasse o commissioni. Valuta la tua situazione personale o rivolgiti a un consulente finanziario abilitato prima di investire.