Un portafoglio risk parity per investitori retail, con azioni e Treasury USA a 10 anni pesati in modo che ciascuno contribuisca allo stesso rischio, ha reso l’8,1% l’anno da gennaio 1973 a settembre 2026, contro il 9,4% di un portafoglio 60/40, con una volatilità più bassa (7,8% l’anno contro 10,0%). Ma non ha offerto più rendimento per unità di rischio: il suo indice di Sharpe è stato 0,46, contro 0,50 per il 60/40. La risk parity ha vinto su questo metro solo durante il lungo rialzo dei bond del 1982–2020, e la leva, lo strumento che i fondi risk parity usano per aumentare i rendimenti, ha trasformato il 2022 in una perdita del 27,5%.
La risk parity è una delle idee più influenti nella gestione istituzionale. Bridgewater Associates ha lanciato nel 1996 la sua strategia All Weather, costruita su questo principio, ed Edward Qian di PanAgora Asset Management ha coniato il termine “risk parity” nel 2005. Da dicembre 2019 anche gli investitori privati possono comprarla già pronta: prima con l’ETF RPAR Risk Parity, poi con il suo fratello più a leva UPAR nel 2022 e, a marzo 2025, con lo SPDR Bridgewater All Weather ETF (ALLW).
La maggior parte di questi fondi però funziona a debito, ed è proprio ciò che molti investitori privati vogliono evitare. Ci siamo quindi posti due domande. Che cosa rende la risk parity senza alcuna leva? E la versione con leva vale il rischio in più?
Un portafoglio risk parity divide in parti uguali il rischio, non il capitale, tra i suoi asset. La misura di rischio più usata è la volatilità, cioè quanto oscillano i rendimenti di un asset da un anno all’altro.
L’idea parte da un difetto del classico portafoglio 60/40. Le azioni sono state quasi due volte più volatili dei Treasury a 10 anni (15,3% l’anno contro 8,2% nei nostri dati), quindi in un mix 60/40 forniscono circa l’87% del rischio totale. Il 40% in obbligazioni sposta poco. Il risultato dipende quasi solo dalla Borsa.
La risk parity corregge questo squilibrio tenendo più dell’asset meno volatile. Con due asset, pari rischio significa che il peso di ciascuno moltiplicato per la sua volatilità è lo stesso, quindi la regola è semplice:
Il problema è che un portafoglio pesante in obbligazioni ha bassa volatilità e, di solito, rendimenti bassi. I fondi risk parity professionali lo risolvono con la leva: si indebitano, di solito tramite futures sui Treasury, per portare l’intero portafoglio bilanciato al livello di rischio di un 60/40 o di un portafoglio azionario. La teoria è che un portafoglio meglio bilanciato renda di più per unità di rischio, quindi una volta “gonfiato” dovrebbe battere il 60/40 a parità di rischio.
| Portafoglio | Resa annua | Indice Sharpe | Calo max | 2022 |
|---|---|---|---|---|
| Risk parity | 8,1% | 0,46 | −18,8% | −16,7% |
| Risk parity con leva | 9,2% | 0,46 | −29,9% | −27,5% |
| Risk parity, Treasury lunghi | 9,1% | 0,47 | −26,5% | −24,1% |
| Fisso 35/65 | 8,1% | 0,46 | −19,2% | −16,7% |
| 60/40 | 9,4% | 0,50 | −29,4% | −17,1% |
| 100% azioni | 11,0% | 0,47 | −50,9% | −18,1% |
| Treasury a 10 anni | 6,1% | 0,21 | −26,6% | −16,4% |
| Treasury bill a 3 mesi | 4,6% | 0,00 | 0,0% | 1,8% |
Gennaio 1973 – settembre 2026, rendimento totale in dollari prima di costi e tasse, ribilanciamento mensile. Risk parity = azioni e Treasury a 10 anni a pari rischio; la versione con leva è portata al rischio del 60/40, con un debito al tasso dei T-bill. Indice Sharpe = rendimento oltre i T-bill per unità di volatilità. Calo max = calo più ampio da un massimo di fine mese.
100 $ investiti nel portafoglio risk parity senza leva a gennaio 1973 sono diventati 6.678 $ a settembre 2026. Gli stessi 100 $ sono diventati 12.539 $ nel 60/40 e 27.823 $ nelle sole azioni. Al netto dell’inflazione USA, la risk parity ha reso il 4,0% l’anno contro il 5,3% del 60/40.
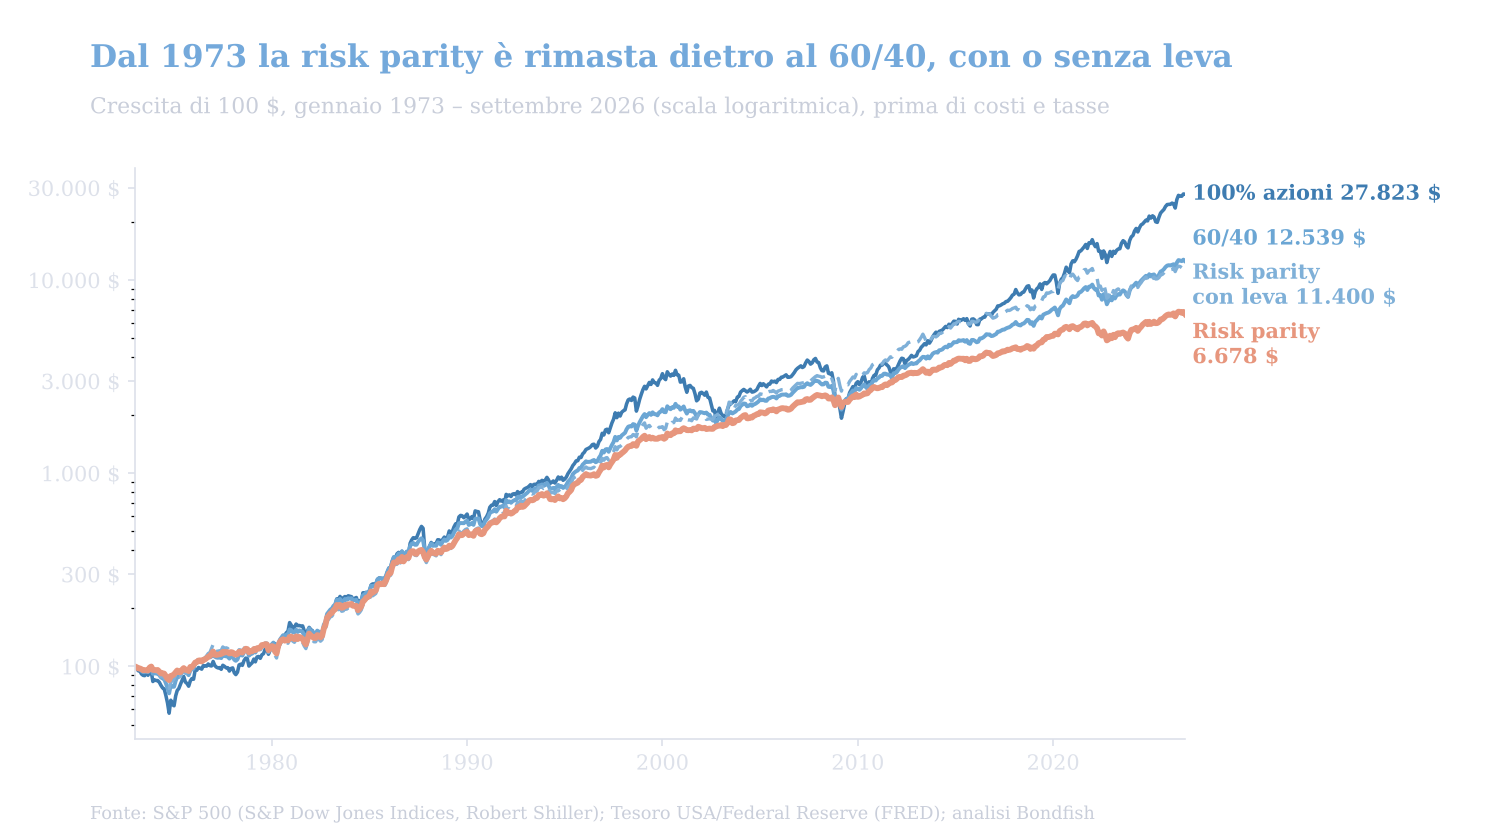
Crescita di 100 $, gennaio 1973 – settembre 2026, rendimento totale prima di costi e tasse, ribilanciamento mensile. Risk parity = azioni e Treasury a 10 anni a pari rischio; la versione con leva è portata alla volatilità del 60/40, con debito al tasso dei T-bill. Fonte: S&P 500 (S&P Dow Jones Indices, Robert Shiller); Tesoro USA/Federal Reserve (FRED); analisi Bondfish.
La versione senza leva ha mantenuto la promessa sul rischio. La sua volatilità è stata del 7,8% l’anno contro il 10,0% del 60/40, ha perso denaro in 8 anni solari su 53 contro 10 e il suo calo più profondo è stato del 18,8%, contro il 29,4% del 60/40 nel 2007–2009. Ma ha rinunciato a 1,3 punti percentuali di rendimento l’anno, un po’ più di quanto giustificasse il rischio più basso, ed è per questo che il suo indice di Sharpe è risultato leggermente inferiore a quello del 60/40.
La leva non ha cambiato le cose. La versione con leva ha lavorato più o meno al rischio del 60/40 (volatilità del 10,5% l’anno) e ha comunque reso il 9,2% l’anno contro il 9,4%, con un calo massimo leggermente più profondo (29,9% contro 29,4%). Il suo indice di Sharpe, 0,46, è stato praticamente quello della versione senza leva: indebitarsi al tasso dei T-bill amplifica sia il rendimento oltre la liquidità sia la volatilità, quindi il rapporto tra i due quasi non cambia. La leva non crea un compromesso migliore, amplifica solo quello che hai.
La media sull’intero periodo nasconde tre fasi molto diverse. La risk parity scommette molto sulle obbligazioni: va bene quando i bond salgono e proteggono dalle azioni, soffre quando l’inflazione colpisce entrambi.
| Periodo | Risk parity | Con leva | 60/40 | 100% azioni |
|---|---|---|---|---|
| 1973–1981 | 4,1% | 3,6% | 4,8% | 5,0% |
| 1982–2020 | 9,9% | 11,8% | 10,8% | 11,9% |
| 2021–set 2026 | 2,5% | 1,0% | 7,5% | 14,8% |
| Intero periodo | 8,1% | 9,2% | 9,4% | 11,0% |
Rendimento annuo in dollari prima di costi e tasse in ciascun periodo. Con leva = risk parity portata alla volatilità del 60/40, con debito al tasso dei T-bill.
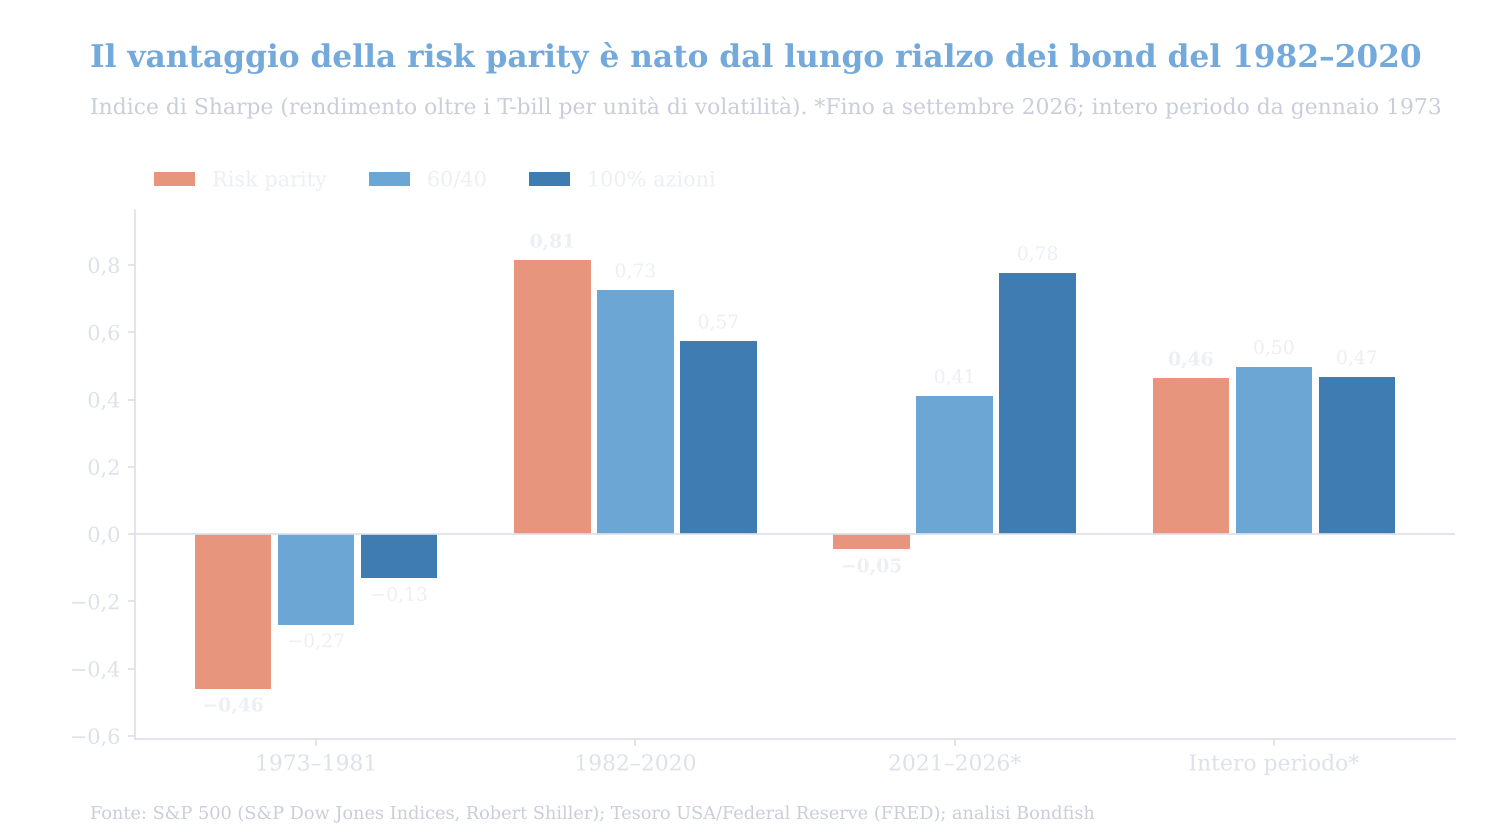
Indice di Sharpe (rendimento oltre i Treasury bill a 3 mesi diviso per la volatilità) in ciascun periodo; il 2021–2026 e l’intero periodo arrivano a settembre 2026. Fonte: S&P 500 (S&P Dow Jones Indices, Robert Shiller); Tesoro USA/Federal Reserve (FRED); analisi Bondfish.
Poiché i pesi seguono la volatilità passata, il mix della risk parity cambia molto nel tempo. La sua quota in azioni è andata dal 19% di inizio 1975, quando il crollo del 1973–74 faceva sembrare le azioni pericolose, al 51% del 2006, quando le azioni erano calme quanto i bond. In media ha tenuto il 35% in azioni.
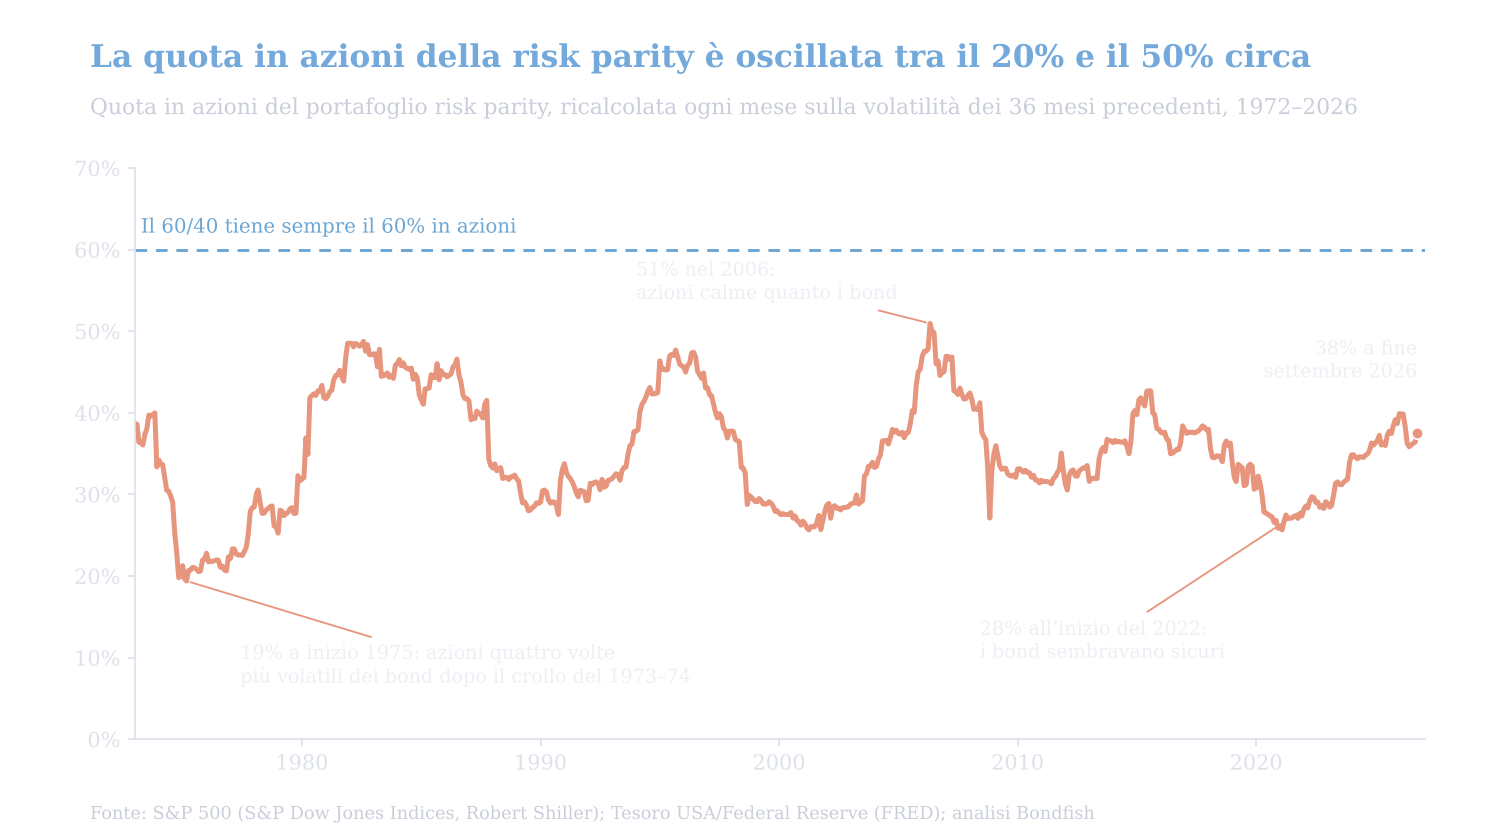
Quota in azioni del portafoglio risk parity, ricalcolata a ogni fine mese sulla volatilità di azioni e Treasury a 10 anni nei 36 mesi precedenti. Fonte: S&P 500 (S&P Dow Jones Indices, Robert Shiller); Tesoro USA/Federal Reserve (FRED); analisi Bondfish.
Proprio questa regola che guarda indietro è stata il problema nel 2022. A fine 2021 le azioni avevano oscillato del 17,4% l’anno nei tre anni precedenti, gonfiate dal crollo del 2020, mentre i Treasury a 10 anni solo del 6,8%, e si erano mossi in direzione opposta alle azioni (correlazione −0,41). Così la formula è entrata nel 2022 con appena il 28% in azioni e il 72% in obbligazioni, proprio prima dell’anno peggiore dei Treasury a 10 anni nei nostri dati, una perdita del 16,4%. La formula misura quanto un asset è stato rischioso, non quanto lo sarà. Inflazione e tassi in salita hanno colpito obbligazioni e azioni nello stesso momento.
La versione con leva è stata la più colpita. La volatilità dei bond era stata così bassa che, per arrivare al rischio del 60/40, è entrata nel 2022 con una leva di 1,8 volte: circa 51 in azioni e 130 in obbligazioni per ogni 100 di capitale. Ha perso il 27,5% nel 2022, è scesa del 29,9% dal picco di dicembre 2021 e lo ha recuperato solo a febbraio 2026, più di quattro anni dopo. Il portafoglio 60/40, partito con lo stesso rischio, era tornato sui massimi entro febbraio 2024.
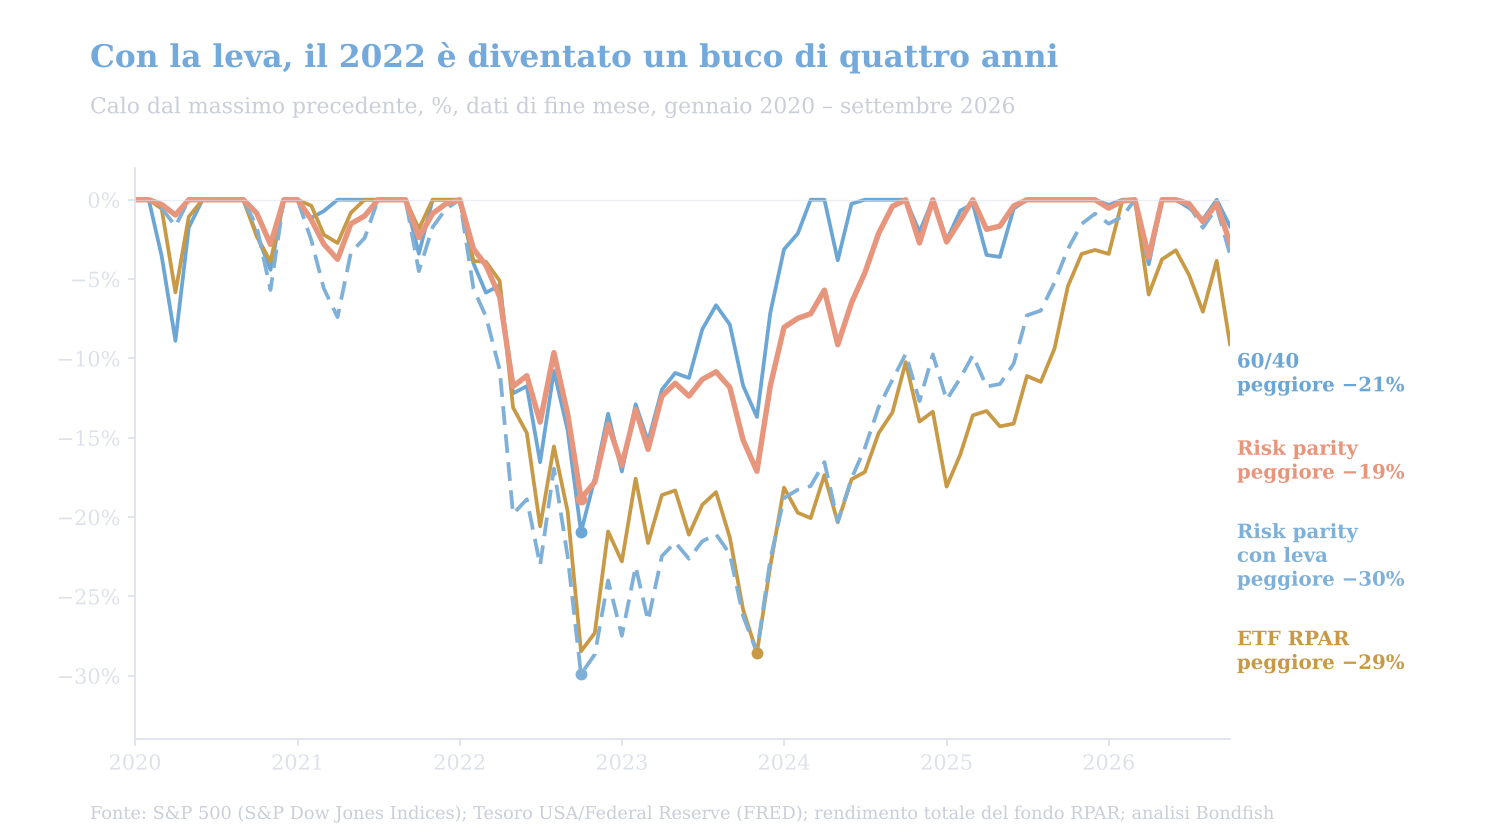
Calo dal massimo di fine mese precedente, gennaio 2020 – settembre 2026. I rendimenti di RPAR sono al netto dei costi del fondo; i backtest sono prima di costi e tasse. Fonte: S&P 500 (S&P Dow Jones Indices); Tesoro USA/Federal Reserve (FRED); rendimento totale del fondo RPAR; analisi Bondfish.
Il nostro backtest con leva è anche generoso, perché si indebita al tasso dei T-bill. Un investitore privato che usa la leva tramite il margine del broker di solito paga di più. Con un costo pari al tasso dei T-bill più mezzo punto percentuale, il rendimento della versione con leva scende al 9,0% l’anno; con 1,5 punti in più scende all’8,6%, con un indice di Sharpe di 0,41. Resta sopra l’8,1% della versione senza leva, ma ben sotto il 9,4% del 60/40 a parità di volatilità.
Gli ETF non sono portafogli a due asset. L’obiettivo di lungo periodo di RPAR è 25% azioni globali, 35% titoli di Stato USA indicizzati all’inflazione (TIPS), 25% materie prime (oro e azioni di produttori di materie prime) e 15% Treasury, con in più dei futures sui Treasury, quindi la sua esposizione totale supera il patrimonio. UPAR punta a 1,4 volte le esposizioni di RPAR, cioè tra il 160% e il 180% del patrimonio. I loro costi netti erano dello 0,51% e dello 0,65% l’anno nei prospetti del 2025. Restano comunque la prova concreta dell’idea con leva e, a differenza del nostro backtest, i loro rendimenti sono al netto dei costi.
| Portafoglio | Resa annua | Calo max | 2022 | Da 100 $ |
|---|---|---|---|---|
| ETF RPAR Risk Parity | 3,2% | −28,6% | −22,8% | 124 $ |
| Risk parity (backtest) | 3,9% | −18,8% | −16,7% | 130 $ |
| Risk parity con leva (backtest) | 4,0% | −29,9% | −27,5% | 131 $ |
| 60/40 (backtest) | 8,8% | −20,9% | −17,1% | 177 $ |
| 100% azioni (backtest) | 15,3% | −23,9% | −18,1% | 262 $ |
Gennaio 2020 – settembre 2026, dati di fine mese, in dollari. I rendimenti di RPAR sono al netto dei costi del fondo; le altre righe sono i backtest di questo articolo, prima di costi e tasse.
Da gennaio 2020 a settembre 2026 RPAR ha reso il 3,2% l’anno al netto dei costi, un po’ meno del nostro backtest con leva (4,0%) e molto meno del 60/40 (8,8%). Ha perso il 22,8% nel 2022 ed è sceso del 28,6% da dicembre 2021 a ottobre 2023. Ha recuperato quel massimo solo a gennaio 2026 e a fine settembre era del 9,1% sotto il picco di febbraio 2026. UPAR è andato peggio: dalla sua prima chiusura nei nostri dati, il 4 gennaio 2022, ha perso il 30,3% entro fine 2022 ed era ancora in calo dell’11,4% a fine settembre 2026. ALLW, lanciato a marzo 2025, è troppo giovane per un giudizio.
Gli investitori privati dell’Unione europea in genere non possono comprare RPAR, UPAR o ALLW: sono ETF domiciliati negli Stati Uniti che non pubblicano il documento informativo (KID) richiesto dalle regole UE. Chi vuole una risk parity deve quindi costruirsela, per esempio con un ETF UCITS sull’S&P 500 e titoli di Stato.
Per un investitore privato che non si indebita, il risultato più pratico è che i pesi mobili non hanno aggiunto quasi nulla. Un semplice portafoglio con il 35% in azioni e il 65% in Treasury a 10 anni, ribilanciato ogni mese, ha reso l’8,1% l’anno dal 1973 al 2026, come la risk parity, con lo stesso indice di Sharpe (0,46) e un calo massimo simile (19,2%). La risk parity senza leva è, in pratica, un portafoglio prudente con circa un terzo in azioni.
La versione con Treasury lunghi è l’altra strada senza debito. I Treasury lunghi sono più volatili, quindi la formula tiene più azioni (in media circa il 45%) e il portafoglio finisce con una volatilità simile a quella del 60/40 (10,0% l’anno). Ha reso il 9,1% l’anno, comunque meno del 60/40, ed è stato colpito più duramente nel 2022 (−24,1%) perché i bond lunghi hanno perso il 28,8%. Usare obbligazioni più lunghe sostituisce il rischio del debito con più rischio di tasso, come spiega la nostra guida su duration e scadenza delle obbligazioni: non è un pasto gratis.
Per un investitore italiano contano anche le tasse. Cedole e plusvalenze dei titoli di Stato detenuti direttamente, compresi i Treasury USA perché gli Stati Uniti sono nella white list, sono tassate al 12,5%. I proventi degli ETF UCITS sono invece redditi di capitale tassati al 26%, con l’aliquota del 12,5% solo sulla quota investita in titoli di Stato, e non possono compensare minusvalenze pregresse. Il nostro confronto tra ETF obbligazionari e obbligazioni singole aiuta a scegliere come costruire la parte in bond. Il nostro backtest è al lordo delle tasse.
Rispetto agli anni d’oro della risk parity sono cambiate due cose. Primo, le obbligazioni pagano di nuovo: al 30 settembre 2026 il Treasury a 10 anni rendeva il 5,29% e i Treasury bill a 3 mesi il 4,20%, secondo il Tesoro USA. Nei nostri dati, il rendimento a 10 anni non chiudeva un mese così in alto da marzo 2002. Un rendimento di partenza più alto dà alla parte obbligazionaria più cedola per assorbire le perdite. Secondo, i bond non proteggono più in modo affidabile dalle azioni: la correlazione a tre anni tra azioni e obbligazioni era +0,43 a fine settembre. Nel solo mese di settembre il rendimento a 10 anni è salito di circa mezzo punto percentuale e la nostra serie di Treasury a 10 anni ha perso il 3,7%, trascinando la risk parity a −2,5% nel mese.
Un portafoglio risk parity fa per te se:
Puoi costruire la parte obbligazionaria anche con singoli titoli di Stato nella tua valuta: puoi filtrare i titoli di Stato per scadenza e rendimento per trovare le emissioni con la duration che cerchi.
La risk parity mantiene ciò che promette: rischio bilanciato e un percorso più regolare. Senza leva, una versione con azioni e Treasury ha reso l’8,1% l’anno dal 1973 al 2026 con una volatilità del 7,8%, ma non ha reso di più per unità di rischio rispetto a un semplice 60/40 (0,46 contro 0,50), e un mix fisso 35/65 ha fatto altrettanto bene. Il suo vantaggio è stato reale solo durante il rialzo dei bond del 1982–2020. La leva ingrandisce la strategia ma non può correggere questo limite, e il 2022 ha mostrato quanto può essere profonda la buca quando azioni e obbligazioni scendono insieme.
Azioni: rendimento totale dell’S&P 500 a fine mese, con i livelli dell’indice e i dati sui dividendi di Robert Shiller prima di ottobre 1989. Rendimenti dei Treasury e dei T-bill: Tesoro USA e Federal Reserve (FRED). Inflazione: indice CPI-U del Bureau of Labor Statistics USA. Confronto con gli ETF: serie di rendimento totale di RPAR e UPAR (fine mese; prima di ottobre 2021 per RPAR si usa l’ultima chiusura settimanale di ogni mese). Composizione e costi dei fondi: documenti depositati presso la SEC. I risultati di portafoglio, delle obbligazioni, dei pesi risk parity e della leva sono un calcolo di Bondfish. I risultati passati non sono indicativi di quelli futuri.
Questo articolo ha solo scopo informativo e non costituisce una consulenza di investimento. Investire comporta rischi, compresa la possibile perdita del capitale, e la leva può amplificare le perdite. I rendimenti passati non garantiscono quelli futuri. I risultati dei backtest sono ipotetici e non includono costi, tasse o commissioni. Valuta la tua situazione personale o rivolgiti a un consulente finanziario abilitato prima di investire.