La strategia di roll-down della curva dei rendimenti ha pagato sui Treasury USA, soprattutto come compenso per un rischio di tasso più alto. Comprare titoli a 5 anni e venderli quando ne mancano 3 alla scadenza ha reso il 3,66% l’anno da ottobre 1996 a settembre 2026, contro il 3,17% di chi teneva i titoli a 5 anni fino a scadenza, e ha battuto un titolo a 2 anni tenuto a scadenza nel 67% dei periodi di due anni. Con la curva piatta di oggi, il vantaggio di partenza è di 0,34 punti percentuali l’anno, contro una media trentennale di 0,96.
Chiedi a un gestore di fondi obbligazionari da dove arrivano i rendimenti e sentirai due parole che raramente raggiungono gli investitori privati: carry e roll. Il carry è il rendimento che incassi possedendo un’obbligazione. Il roll, o roll-down, è il guadagno di prezzo che un’obbligazione ottiene semplicemente invecchiando, perché su una curva dei rendimenti normale un titolo più breve tratta a un rendimento più basso. Il programma del CFA Institute indica il roll-down della curva tra i modi standard con cui i gestori cercano di battere un portafoglio statico quando si aspettano che la curva resti ferma.
L’idea non è nuova. Uno studio del 1990 di Peter Grieves e Alan Marcus per il National Bureau of Economic Research ha rilevato che “cavalcare” la curva dei Treasury bill batteva il semplice possesso dei bill nel periodo 1949–1988. Sembra un pasto gratis, e nella maggior parte dei periodi si è comportato come tale. Il punto debole: il guadagno arriva solo se i rendimenti non salgono più di quanto è inclinata la curva. Per questo abbiamo testato la versione da manuale sui titoli del Tesoro USA, mese per mese, negli ultimi 30 anni.
La curva dei rendimenti mette in relazione i rendimenti dei titoli di Stato con la loro durata residua. Il più delle volte è inclinata verso l’alto, perché gli investitori chiedono un po’ più di rendimento per prestare a cinque anni che a tre. È proprio questa pendenza che una strategia di roll-down raccoglie.
Prendiamo la fine del 2009, quando la curva era insolitamente ripida. Un nuovo Treasury a 5 anni rendeva il 2,68% e quello a 3 anni l’1,68%. Compri il 5 anni, aspetti due anni e diventa un titolo a 3 anni. Se la curva non si è mossa, il mercato lo prezza al rendimento del 3 anni, l’1,68%, quindi un titolo con cedola del 2,68% vale circa 102,92 ogni 100 di valore nominale. Hai incassato due anni di cedole più un guadagno di prezzo di circa il 2,9%.
Il rendimento della strategia arriva da tre fonti:
A quel punto l’investitore vende con tre anni residui, prima che il titolo arrivi al tratto breve, più piatto e meno remunerativo, e compra un nuovo 5 anni. Chi compra e tiene, invece, porta il titolo a scadenza e incassa il rendimento iniziale, né più né meno.
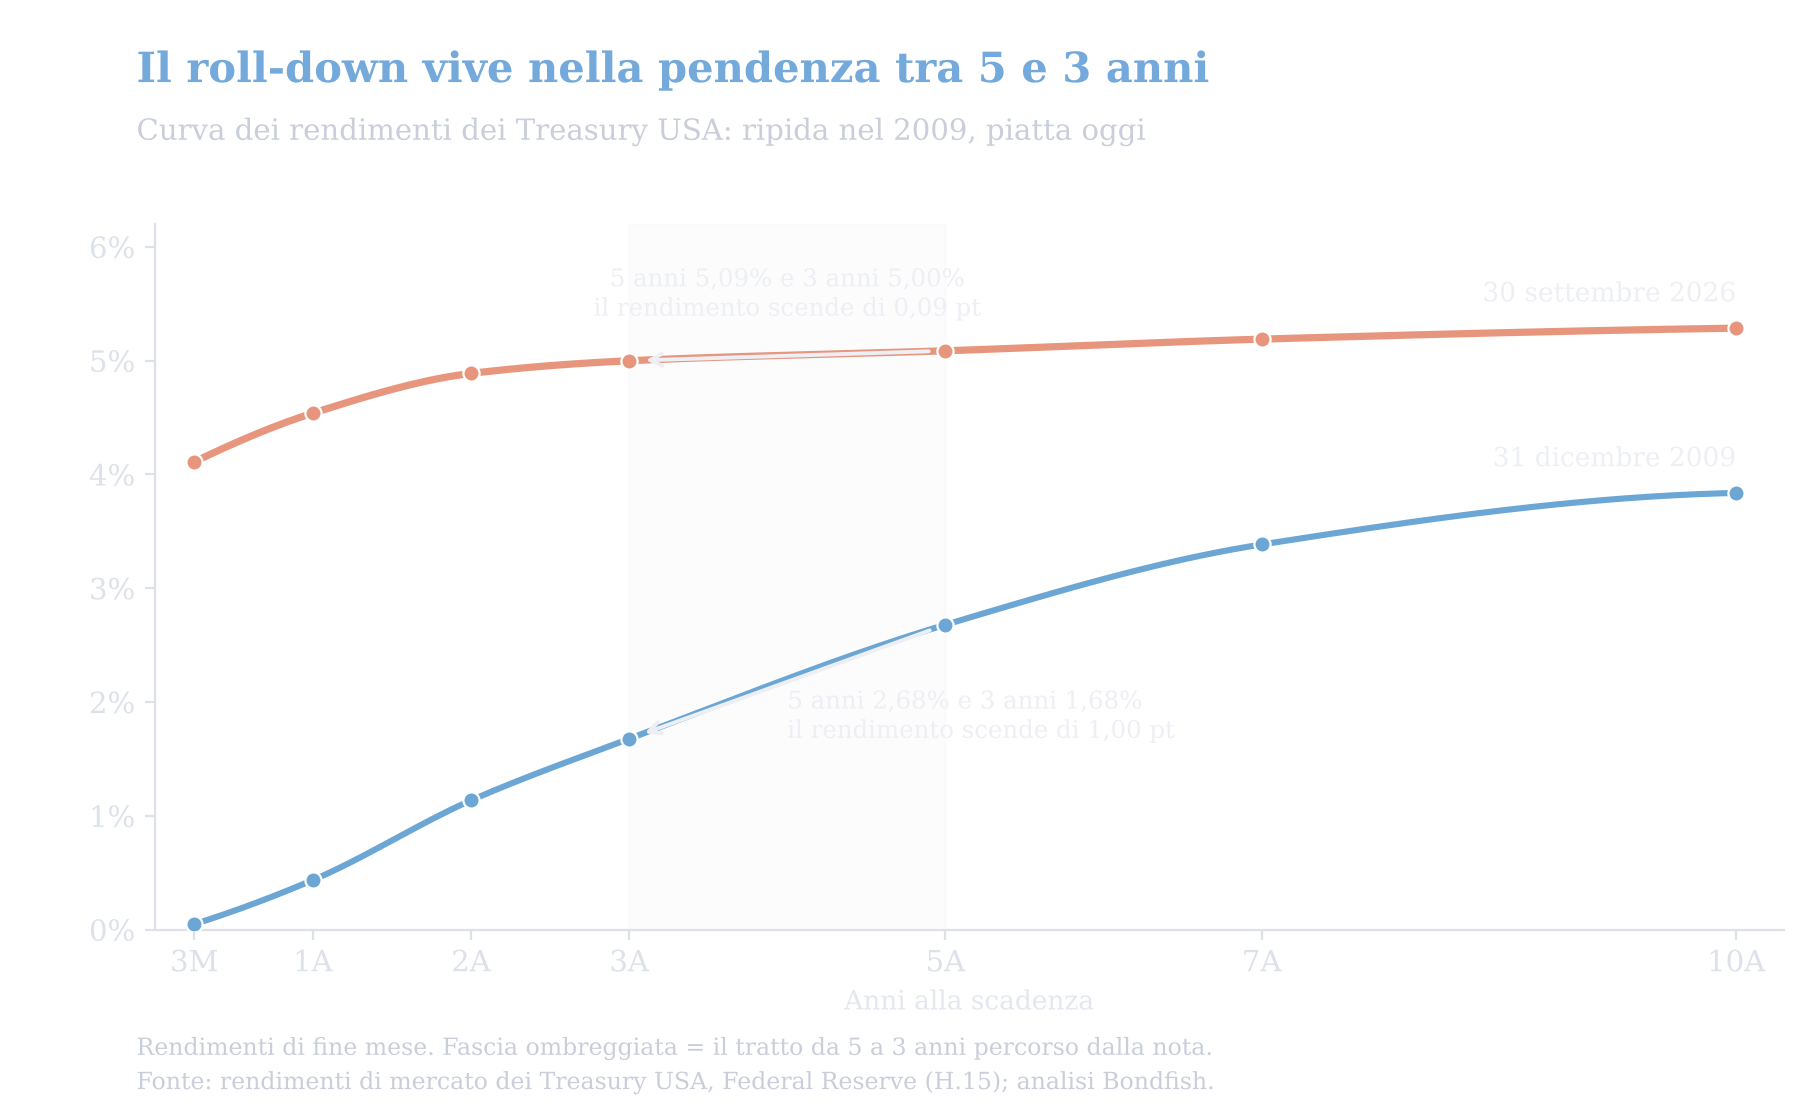
Curva dei rendimenti dei Treasury USA a fine mese, dicembre 2009 e settembre 2026. La fascia ombreggiata è il tratto da 5 a 3 anni percorso dal titolo. Fonte: rendimenti di mercato dei Treasury USA, Federal Reserve (H.15); analisi Bondfish.
La curva di oggi è molto diversa. Al 30 settembre 2026 la discesa da cinque a tre anni era di appena 0,09 punti percentuali. Ci torniamo più avanti.
Come verifica del metodo, un portafoglio costruito allo stesso modo con titoli da 1 a 3 anni ha seguito un indice pubblicato dei Treasury USA a 1–3 anni con una correlazione trimestrale di 0,997, e il suo rendimento annuo si è discostato da quello dell’indice di 0,12 punti percentuali sull’intero trentennio.
| Strategia | Resa annua | Da 100 $ | Anno nero | Calo max |
|---|---|---|---|---|
| Roll-down: compra a 5 anni, vendi a 3 | 3,66% | 293 $ | −10,3% | −11,5% |
| Titoli a 5 anni tenuti a scadenza | 3,17% | 255 $ | −6,1% | −6,6% |
| Treasury bill a 3 mesi | 2,31% | 198 $ | 0,0% | 0,0% |
Treasury USA, ottobre 1996 – settembre 2026, rendimento totale prima di costi e tasse. Anno nero = peggiori 12 mesi consecutivi; calo max = calo più ampio da un massimo precedente.
Il roll-down ha reso 0,49 punti percentuali l’anno in più della detenzione a scadenza. In 30 anni, 100 $ sono diventati 293 $ invece di 255 $, e il roll-down è stato in vantaggio in 19 anni solari su 29. Entrambe le strategie hanno battuto nettamente i Treasury bill.
Le ultime due colonne mostrano il prezzo da pagare. Un portafoglio in roll-down detiene sempre titoli con 3–5 anni residui, circa quattro in media. Quello a scadenza ne ha in media due e mezzo, perché ogni titolo passa gli ultimi anni come obbligazione a breve. I titoli più lunghi hanno una duration più alta, cioè una maggiore sensibilità del prezzo ai movimenti dei rendimenti, ed è qui che conta la differenza tra duration e scadenza. Così, quando nel 2022 i rendimenti sono balzati, il roll-down ha perso l’8,2% nell’anno contro il 4,6% della detenzione a scadenza. Il calo dal massimo ha toccato l’11,5%, e il massimo precedente è stato recuperato solo a giugno 2025.
Per unità di rischio, i due approcci sono finiti quasi pari. Misurato con l’indice di Sharpe, cioè il rendimento in eccesso sui Treasury bill diviso per la volatilità, il roll-down ha segnato 0,39 e la detenzione a scadenza 0,41. Il rendimento extra è stato reale, ma in gran parte era il normale compenso del mercato per chi detiene obbligazioni più lunghe.
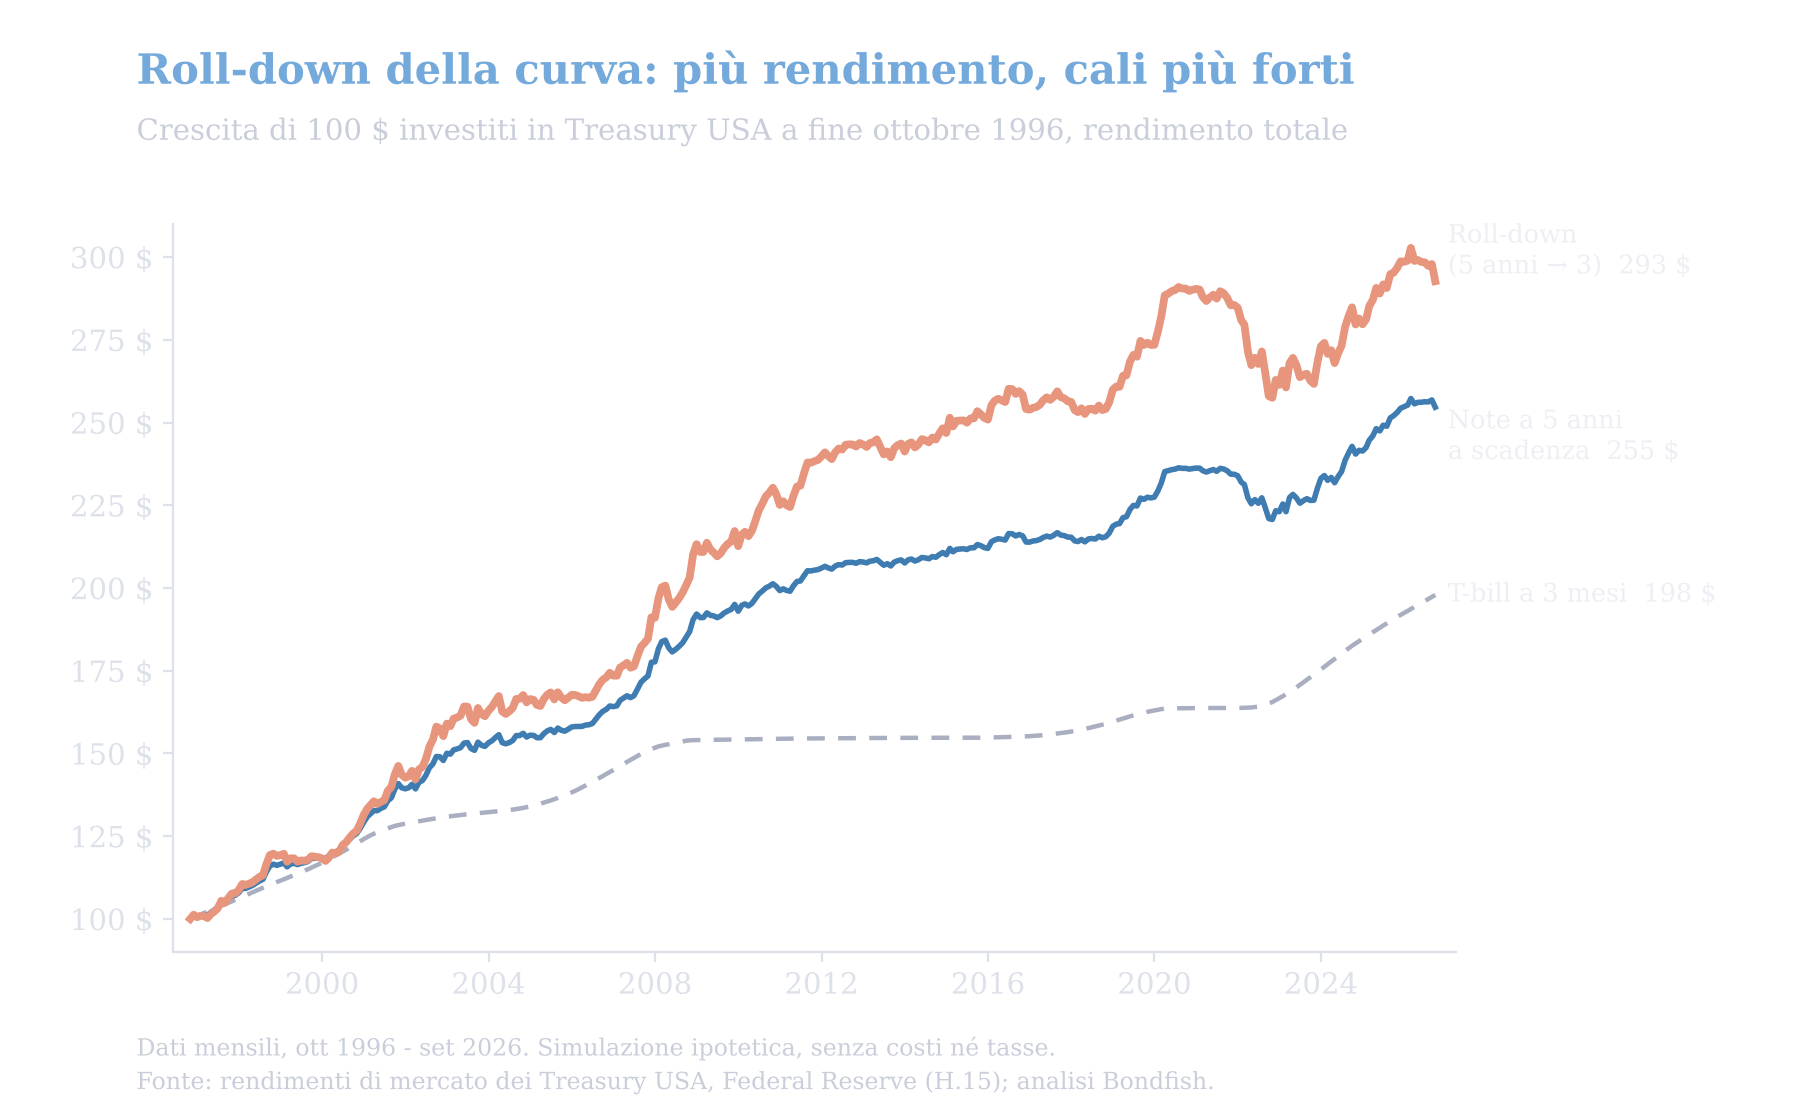
Crescita di 100 $ in Treasury USA, ottobre 1996 – settembre 2026, rendimento totale prima di costi e tasse. Fonte: rendimenti di mercato dei Treasury USA, Federal Reserve (H.15); analisi Bondfish.
I professionisti di solito impostano il roll-down come una scelta su un orizzonte fisso. Supponiamo che tu abbia liquidità da parcheggiare per due anni. Puoi comprare un titolo a 2 anni e tenerlo a scadenza, bloccandone il rendimento. Oppure puoi comprare un titolo a 5 anni e venderlo dopo due anni, scommettendo che i rendimenti non salgano abbastanza da cancellare la cedola più alta del 5 anni e il roll-down.
Abbiamo simulato questa scelta per ogni mese da ottobre 1996 a settembre 2024: 336 punti di partenza, con l’ultima vendita a settembre 2026.
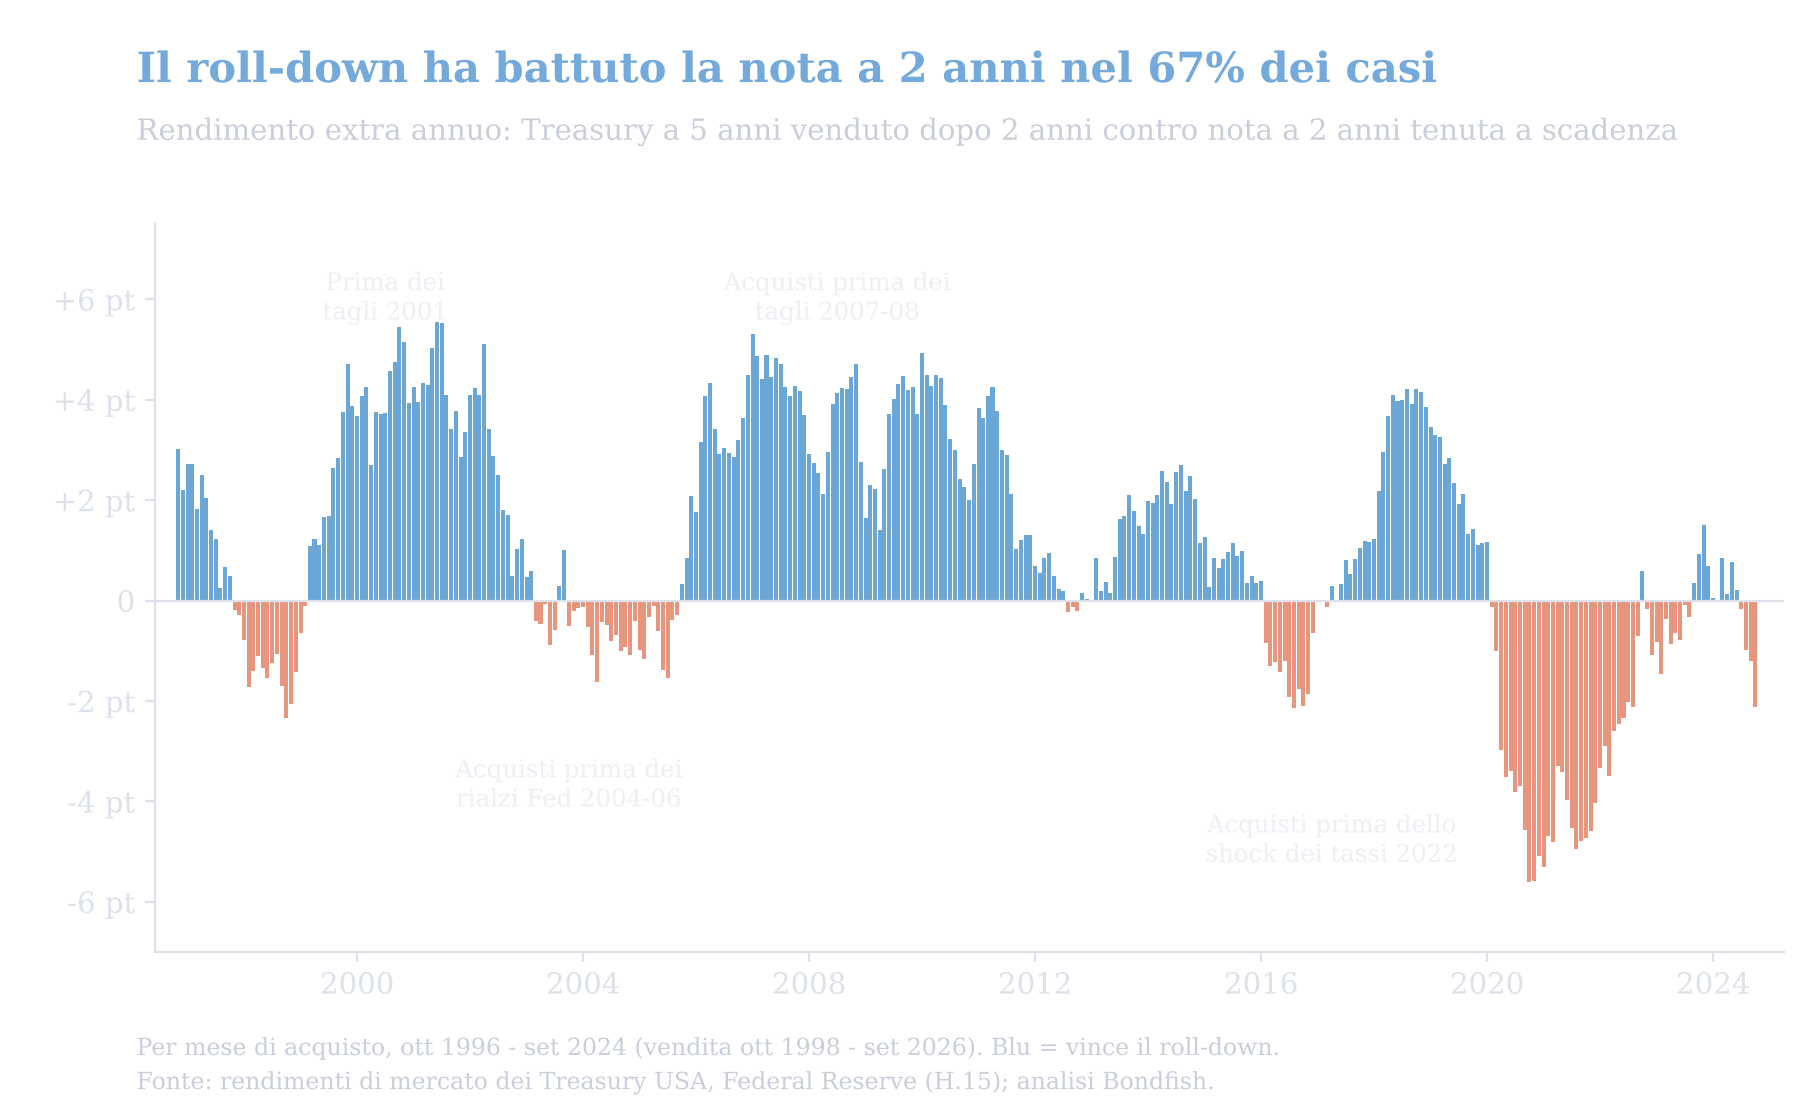
Rendimento extra annuo comprando un titolo a 5 anni e vendendolo dopo due anni, rispetto a un titolo a 2 anni tenuto a scadenza, per mese di acquisto, ottobre 1996 – settembre 2024. Fonte: rendimenti di mercato dei Treasury USA, Federal Reserve (H.15); analisi Bondfish.
L’esempio del 2009 mostra il lato positivo. Il 5 anni comprato a fine 2009 avrebbe reso circa il 4,2% l’anno a curva invariata, contro l’1,14% del 2 anni. Poi i rendimenti sono scesi ancora, il 3 anni era allo 0,35% al momento della vendita, e l’operazione ha reso il 6,07% l’anno.
Anche su un orizzonte più lungo il risultato regge. Su 300 finestre di cinque anni, il roll-down ha battuto l’acquisto di un singolo titolo a 5 anni tenuto a scadenza nel 74% dei casi, con un vantaggio medio di 0,64 punti l’anno.
La pendenza della curva ti dice quanto vantaggio hai in partenza. Cosa fanno i rendimenti dopo decide se lo conservi. Su tutti i 336 periodi, il vantaggio atteso all’acquisto ha avuto una correlazione di appena 0,14 con il risultato effettivo.
Le serie di perdite nel grafico coincidono con i cicli di rialzo della Federal Reserve: acquisti nel 1997–98 prima dei rialzi del 1999–2000, nel 2003–05 mentre la Fed alzava i tassi dal 2004 al 2006, nel 2016 prima dei rialzi del 2017–18 e dal 2020 a metà 2023 intorno ai rialzi del 2022–23.
| Curva all’acquisto | Periodi | Vittorie | Extra annuo |
|---|---|---|---|
| Invertita (5 anni sotto 2 anni) | 66 | 68% | +1,69 pt |
| Da 0 a 0,5 punti | 119 | 57% | +0,55 pt |
| Da 0,5 a 1 punto | 72 | 67% | +0,47 pt |
| Oltre 1 punto | 79 | 81% | +2,22 pt |
Acquisto di un titolo a 5 anni e vendita dopo 2 anni contro un titolo a 2 anni tenuto a scadenza, in base a quanto il rendimento a 5 anni superava quello a 2 anni all’acquisto. Acquisti mensili, ottobre 1996 – settembre 2024.
Una curva ripida ha aiutato. Quando il 5 anni rendeva più di un punto percentuale sopra il 2 anni, il roll-down ha vinto nell’81% dei casi, con 2,22 punti l’anno di vantaggio. Una curva invertita, con il 5 anni sotto il 2 anni, sembra la configurazione peggiore perché il roll-down va al contrario. Prima del 2022 non lo è stata: le inversioni arrivavano di solito poco prima dei tagli della Fed, e la discesa dei rendimenti ha salvato l’operazione nel 90% di quei periodi. L’inversione del 2022–24 ha rotto lo schema perché la Fed ha tenuto i tassi alti, e il roll-down ha vinto solo nel 37% dei casi.
La stessa operazione su due anni funziona da qualsiasi scadenza di partenza. Abbiamo confrontato quattro versioni con lo stesso titolo a 2 anni tenuto a scadenza:
| Compra, vendi dopo 2 anni | Extra annuo | Vittorie | Caso peggiore |
|---|---|---|---|
| Titolo a 3 anni (venduto a 1 anno) | +0,39 pt | 68% | −2,29 pt |
| Titolo a 5 anni (venduto a 3 anni) | +1,15 pt | 67% | −5,61 pt |
| Titolo a 7 anni (venduto a 5 anni) | +1,69 pt | 70% | −8,13 pt |
| Titolo a 10 anni (venduto a 8 anni) | +1,90 pt | 71% | −11,19 pt |
Acquisto di un Treasury e vendita dopo 2 anni contro un titolo a 2 anni tenuto a scadenza. Rendimento extra in punti percentuali l’anno; caso peggiore = il peggiore di 336 avvii mensili, ottobre 1996 – settembre 2024.
Ogni versione ha battuto in media il titolo a 2 anni, e il rendimento extra è cresciuto con la scadenza. Ma è cresciuto anche il rischio. Il peggior biennio della versione a 10 anni è costato 11,19 punti l’anno, circa il doppio del peggiore della versione a 5 anni. La versione a 3 anni, venduta con un anno residuo, ha reso un modesto 0,39 punti ma non è mai rimasta indietro di più di 2,29.
Al 30 settembre 2026, la curva ufficiale del Tesoro USA indicava il 2 anni al 4,88%, il 3 anni al 5,00% e il 5 anni al 5,09%. Lo spazio per il roll-down è minimo. Un titolo a 5 anni comprato quel giorno e venduto fra due anni allo stesso rendimento del 3 anni varrebbe circa 100,24 ogni 100, un guadagno di prezzo dello 0,24%.
Se la curva resta dov’è, comprare il 5 anni e venderlo dopo due anni renderebbe circa 0,34 punti l’anno più del titolo a 2 anni. È molto meno della media trentennale di 0,96 punti, e meno che nel 63% dei mesi testati. Il cuscinetto è anche sottile: basterebbe un rialzo dei rendimenti di circa 0,25 punti percentuali nei due anni per azzerarlo.
Il 16 settembre 2026 la Federal Reserve ha alzato il tasso di riferimento di un quarto di punto, alla fascia 3,75%–4,00%, il primo rialzo dal 2023, osservando che l’inflazione “resta elevata”. Nessuno sa dove andranno i rendimenti. Il backtest dice solo che, quando sono saliti durante una detenzione di due anni, il roll-down ha vinto nel 37% dei casi.
Il roll-down della curva dei rendimenti è il modo in cui i professionisti spremono rendimento extra da una curva inclinata, e in 30 anni di dati sui Treasury USA ha funzionato: 3,66% l’anno contro il 3,17% dei titoli a 5 anni tenuti a scadenza, e un successo sul titolo a 2 anni nel 67% dei periodi di due anni. Il vantaggio è arrivato insieme a un rischio di tasso più alto, si è annullato per unità di rischio e si è trasformato in perdite ogni volta che i rendimenti sono saliti più in fretta della pendenza della curva. Oggi il tratto piatto tra tre e cinque anni offre un vantaggio di partenza di circa 0,34 punti l’anno, ben sotto la media storica, mentre la Fed è tornata ad alzare i tassi.
Dati e metodo: rendimenti di fine mese dei Treasury USA su bill a 3 mesi e titoli a 1, 2, 3, 5, 7 e 10 anni, da ottobre 1996 a settembre 2026, con i rendimenti a scadenza costante della Federal Reserve (H.15) nei mesi in cui il Tesoro non emetteva una certa scadenza. I rendimenti dei titoli sono un calcolo di Bondfish: titoli alla pari rivalutati ogni mese in base alla curva per la loro durata residua, con cedole reinvestite. I risultati sull’intero periodo sono la media di quote uguali avviate in ogni mese del ciclo. Nessun costo, commissione o tassa. I risultati passati non sono indicativi di quelli futuri.
Ogni rendimento, percentuale di successo e risultato di strategia in questo articolo è un calcolo di Bondfish su dati pubblici dei rendimenti dei Treasury, fino a settembre 2026. I dati di base:
Questo articolo ha solo scopo informativo e non costituisce una consulenza di investimento. Investire comporta rischi, compresa la possibile perdita del capitale, e i rendimenti passati non garantiscono quelli futuri. I risultati dei backtest sono ipotetici e non includono costi, tasse o commissioni. Valuta la tua situazione personale o rivolgiti a un consulente finanziario abilitato prima di investire.