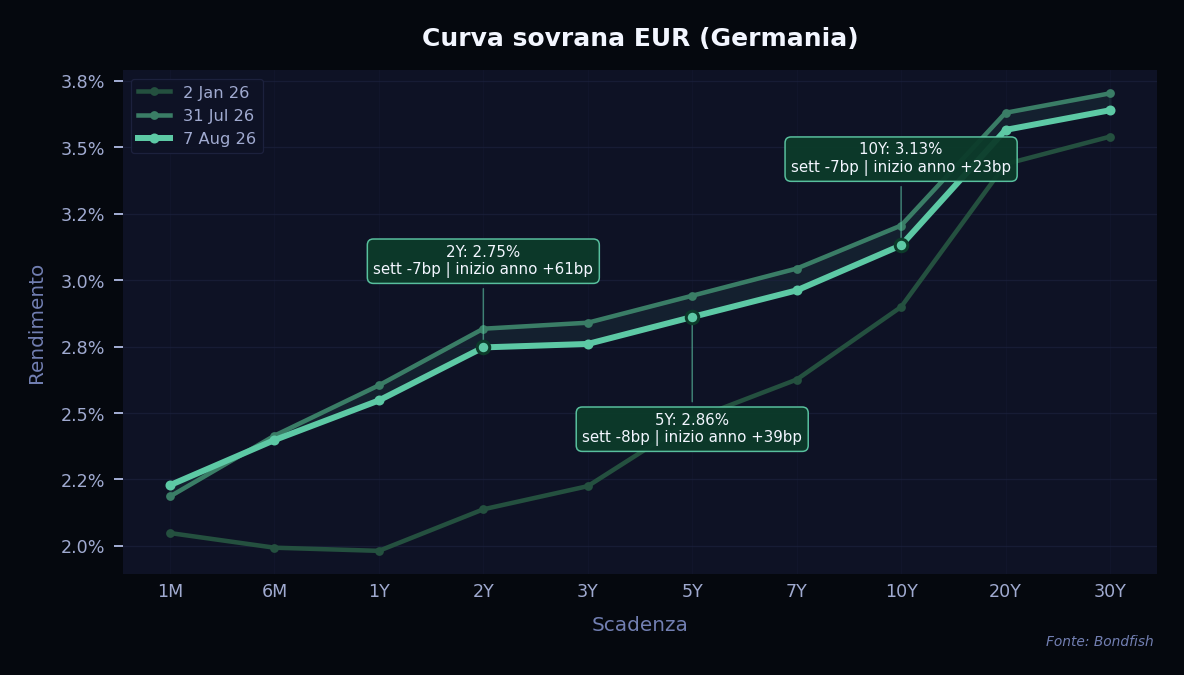
I rendimenti tedeschi sono scesi lungo tutta la curva, tra 6 e 8 punti base. Il motivo principale è il calo dei prezzi dell'energia, dopo le notizie su un possibile accordo tra Iran e Oman per riaprire in parte lo Stretto di Hormuz. Meno tensione sull'energia significa meno pressione sull'inflazione. L'economia dell'area euro resta però solida e l'inflazione più ostinata del previsto. Per questo il mercato continua a prezzare altri rialzi della BCE: 22 punti base entro settembre e 48 entro giugno 2027.
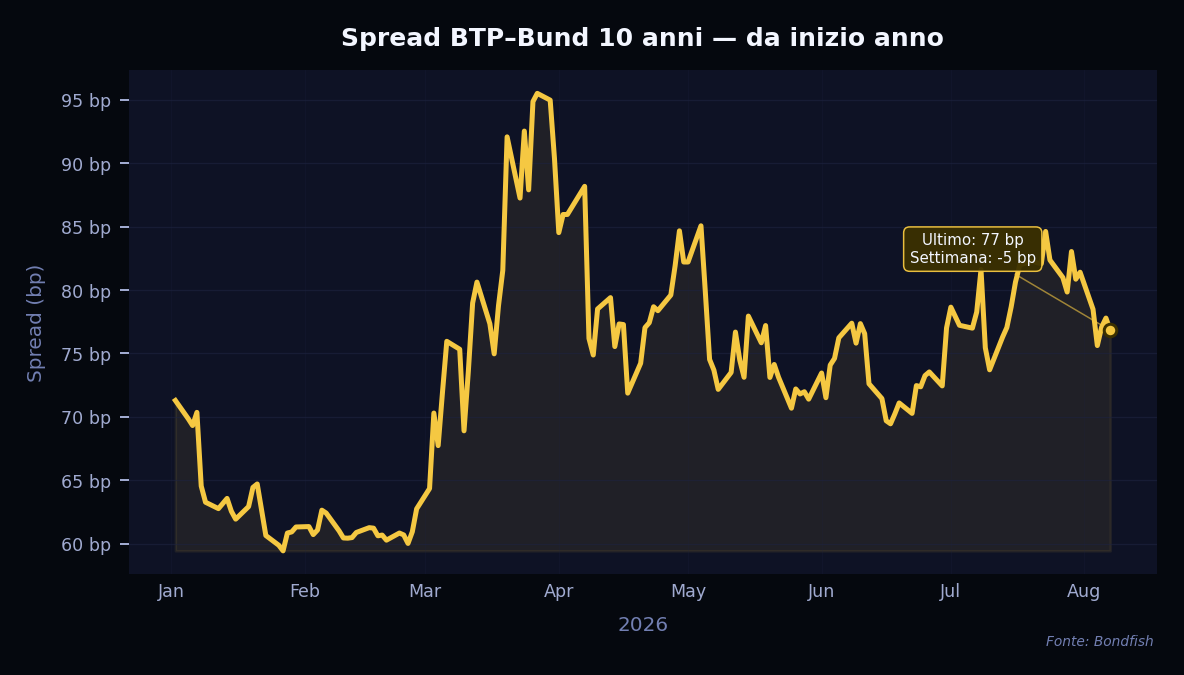
Lo spread tra BTP e Bund a 10 anni ha chiuso la settimana a 77 punti base, in calo dagli 81 del venerdì precedente. I titoli italiani sono stati tra i pochi a muoversi davvero nell'area euro, con un restringimento di 3-4 punti base. Il clima più disteso sull'energia ha aiutato i paesi più indebitati. Da seguire una novità: il governo italiano ha annunciato che chiederà l'attivazione della clausola di salvaguardia europea, che permetterebbe spese aggiuntive per l'1,5% del PIL, circa 35 miliardi di euro. Se approvata, farebbe salire deficit e debito dichiarati.
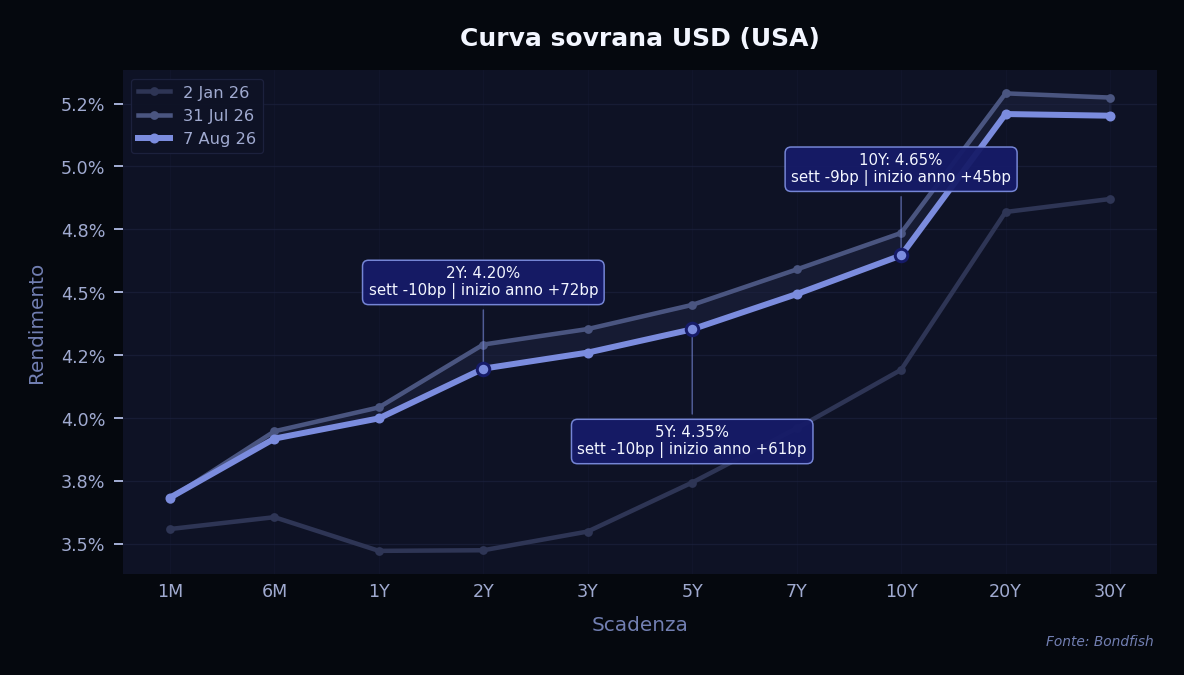
Negli Stati Uniti i rendimenti sono scesi tra 7 e 10 punti base. La causa è il rapporto sull'occupazione di luglio, molto più debole delle attese: 23.000 posti di lavoro in meno, contro le 80.000 assunzioni previste. Anche i due mesi precedenti sono stati rivisti al ribasso. Il tasso di disoccupazione è calato al 4,1%, ma solo perché meno persone cercano lavoro. Dopo questi dati il mercato non prezza più un rialzo dei tassi Fed prima della riunione di dicembre.
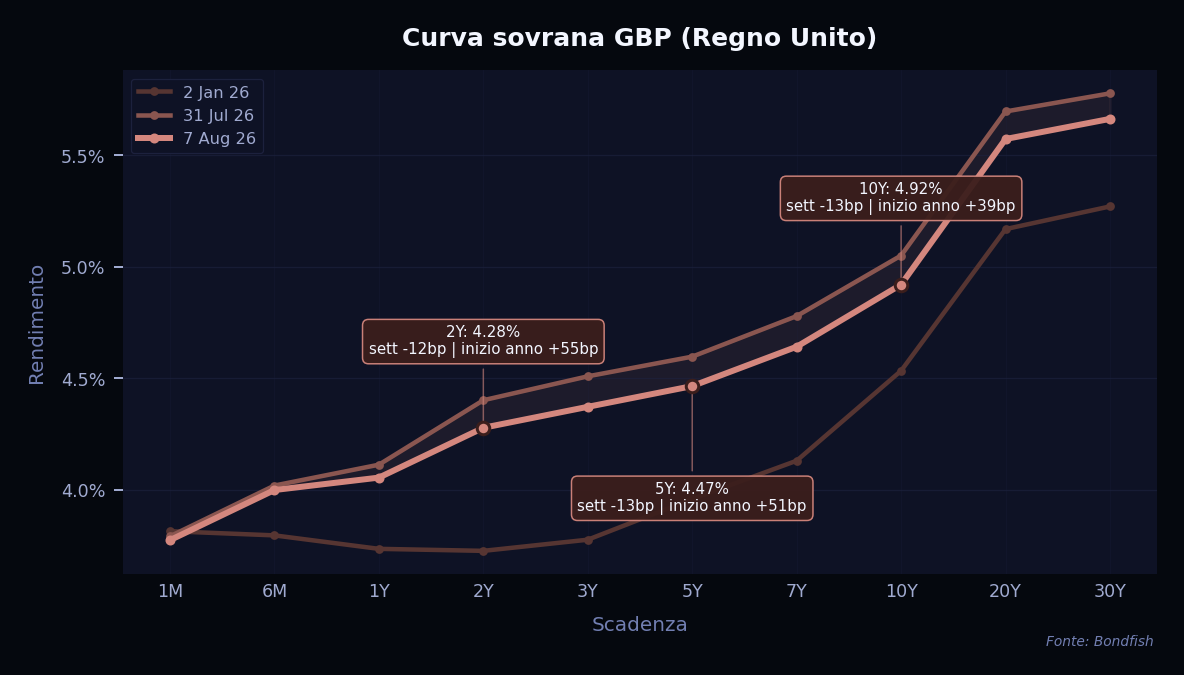
Il calo più forte è arrivato dai titoli britannici: tra 11 e 13 punti base su tutte le scadenze. Hanno pesato due fattori. Il primo è il calo dell'energia, che nel Regno Unito conta molto per l'inflazione. Il secondo è il tono della Banca d'Inghilterra alla riunione di luglio, letto dal mercato come più prudente del previsto. Il governatore Bailey ha detto che nessuno dovrebbe uscire dalla riunione pensando a un rialzo imminente. Il mercato prezza ora solo 7 punti base di rialzo per settembre.
Sul posizionamento, l'approccio prevalente resta preferire la duration tedesca a quella americana, tenendo un portafoglio leggero sugli spread dei paesi periferici finché il quadro geopolitico resta incerto.
I guadagni maggiori sono arrivati dalle obbligazioni in dollari a scadenza molto lunga e ad alto rendimento. Quando i rendimenti scendono, sono questi titoli a salire di più di prezzo. Pemex ha occupato cinque delle dieci posizioni, con scadenze dal 2041 al 2050. Hanno seguito Paramount Global, Kohls, Newell Brands, U. S. Steel ed Egypt. Ha aiutato anche il restringimento degli spread di credito: 13 punti base sull'alto rendimento americano e 9 sui titoli sovrani emergenti.
| Nome | Val. | Variazione 1s(%) |
Rendimento | Rischio |
| Pemex 6.75% Sep 2047 | USD | 3,37% | 8,31% | Alto |
| Pemex 6.35% Feb 2048 | USD | 3,22% | 8,20% | Alto |
| Pemex 7.69% Jan 2050 | USD | 3,21% | 8,45% | Alto |
| Pemex 5.625% Jan 2046 | USD | 3,18% | 7,72% | Alto |
| Paramount Global 4.375% Mar 2043 | USD | 3,16% | 8,55% | Alto |
| Pemex 6.5% Jun 2041 | USD | 3,01% | 7,71% | Alto |
| Kohls 5.55% Jul 2045 | USD | 2,73% | 8,78% | Molto Alto |
| Newell Brands 7.5% Apr 2046 | USD | 2,67% | 8,06% | Molto Alto |
| U. S. Steel 6.65% Jun 2037 | USD | 2,59% | 5,97% | Alto |
| Egypt 6.875% Apr 2040 | USD | 2,42% | 7,48% | Molto Alto |
Le perdite sono state minime. La peggiore, Romania 7.125% Jan 2033 in dollari, ha ceduto appena l'1,3%; tutte le altre sono rimaste sotto l'1%. Non c'è un tema comune né una notizia specifica dietro questi movimenti. In gran parte si tratta di titoli a breve scadenza, come Germany 6.5% Jul 2027, Spain 0.65% Nov 2027, EnBW Intl Finance 3.625% Nov 2026 e SoftBank Group 5% Apr 2028, dove il prezzo si muove di pochissimo. Tra le scadenze più lunghe compaiono YPF, Lumen, Telecom IT Fin, Lithuania e Argentina.
| Nome | Val. | Variazione 1s(%) |
Rendimento | Rischio |
| Romania 7.125% Jan 2033 | USD | -1,31% | 6,06% | Medio |
| YPF 7% Dec 2047 | USD | -0,89% | 7,53% | Molto Alto |
| Lumen 7.6% Sep 2039 | USD | -0,62% | 8,60% | Molto Alto |
| Telecom IT Fin 7.75% Jan 2033 | EUR | -0,58% | 4,08% | Alto |
| Germany 6.5% Jul 2027 | EUR | -0,48% | 2,61% | Molto Basso |
| SoftBank Group 5% Apr 2028 | EUR | -0,37% | 4,30% | Medio |
| Lithuania 2.125% Oct 2035 | EUR | -0,37% | 3,67% | Basso |
| EnBW Intl Finance 3.625% Nov 2026 | EUR | -0,24% | 2,73% | Medio |
| Argentina 5% Jan 2038 | USD | -0,19% | 1,92% | Molto Alto |
| Spain 0.65% Nov 2027 | EUR | -0,14% | 0,73% | Basso |
Nota: sono stati presi in considerazione solo i rating senior non garantiti (senior unsecured) a lungo termine.
Settimana in equilibrio: 13 promozioni e 13 declassamenti. La notizia più pesante riguarda Electronic Arts, scesa da BBB+ a BB-, cinque livelli più in basso: perde così l'investment grade. In direzione opposta, Seagate Technology e ICON sono entrate nell'investment grade. Tra le altre promozioni spiccano SK hynix, NIBC Bank e Aluminum Corp of China. Sul fronte negativo tre emittenti sono finiti in default o default selettivo: Hughes Satellite Systems, Acacium e BRANICKS. Nel complesso la direzione dei rating resta il miglioramento: negli ultimi anni la quota di titoli BBB nell'indice investment grade in euro è scesa al 46% dal 53% del 2021.
| Emittente | Agenzia | Variazione |
| Acacium | S&P | CCC- → SD |
| Aluminum Corp of China | Fitch | BBB+ → A- |
| Bahia De Las Isletas SL | S&P | CCC → CCC- |
| Benin | Moody's | B1 → Ba3 |
| BRANICKS | S&P | CCC → SD |
| Chefs' Warehouse | S&P | B+ → BB- |
| Corteva | Fitch | A → BBB+ |
| Electronic Arts | S&P | BBB+ → BB- |
| Energean | Fitch | BB- → B+ |
| Howden | S&P | B → B- |
| Hughes Satellite Systems | S&P | CCC+ → D |
| ICON | Moody's | Ba1 → Baa3 |
| Interconexion Electrica | Moody's | Baa2 → Baa3 |
| International Bank of Azerbaijan | Fitch | BB → BB+ |
| Kinross Gold | S&P | BBB- → BBB |
| Macquarie Airfinance | Moody's | Baa3 → Baa2 |
| NIBC Bank | S&P | BBB → A |
| Qube | S&P | BBB → BBB- |
| Realty Income | Fitch | A (new) |
| Seagate Technology | S&P | BB+ → BBB- |
| SK hynix | Moody's | Baa1 → A3 |
| The.Team SME | S&P | BB- → B |
| Trane Technologies | Moody's | A3 → A2 |
| Trekor Metals | S&P | B- → B |
| UWM | Fitch | BB- → B+ |
| West Fraser Timber | Moody's | Baa2 → Baa3 |
Il mercato primario è stato dominato dai governi. Spain e European Union hanno raccolto complessivamente 22 miliardi di euro ciascuna, Italy 19 miliardi. Sul fronte societario l'operazione della settimana è stata Alphabet, con tranche da 2 a 40 anni e rendimenti tra il 4,6% e il 6,5%: la domanda è stata tra le più alte dell'anno per il debito legato all'intelligenza artificiale. Tra gli emittenti italiani, Ferrovie dello Stato Italiane ha collocato 650 milioni a 5 anni al 3,3%. Si nota anche un ritorno al mercato obbligazionario da parte delle aziende molto indebitate, che stanno abbandonando i prestiti privati per forme di finanziamento più economiche.
| Emittente | Dimensione | Durata | Rendimento | Rischio |
| African Development Bank | USD 2,0bn |
5Y | 3,6% | Molto Basso |
|
ISIN (CUSIP)
US008281BL07
|
||||
| Alphabet | USD 17,5bn |
2–40Y | 4,6–6,5%; FLOAT | Molto Basso |
|
ISIN (CUSIP)
US02079KCL98…US02079KCV70
|
||||
| American Express | USD 1,6bn |
PERP | 6,5% | Medio |
|
ISIN (CUSIP)
US025816EV75
|
||||
| Archer-Daniels-Midland | USD 1,0bn |
10Y, PERP | 4,8–5,3% | Basso |
|
ISIN (CUSIP)
US039482AF16…US039482AG98
|
||||
| AIIB | EUR 1,0bn |
3Y | 2,3% | Molto Basso |
|
ISIN (CUSIP)
XS3308045130
|
||||
| AIIB | USD 1,0bn |
10Y | 4,2% | Molto Basso |
|
ISIN (CUSIP)
US04522KAS50
|
||||
| Athene | USD 1,0bn |
10Y | 6,2% | Medio |
|
ISIN (CUSIP)
US04686JAN19
|
||||
| Bank of New York Mellon | USD 2,2bn |
4–8Y | 4,8–5,2% | Molto Basso |
|
ISIN (CUSIP)
06406RCN5…06406RCQ8
|
||||
| Belgium | EUR 6,0bn |
30Y | 4,4% | Molto Basso |
|
ISIN (CUSIP)
BE0000367764
|
||||
| BMW US Capital | USD 2,5bn |
2–5Y | 4,8–5,2%; FLOAT | Basso |
|
ISIN (CUSIP)
U09513LC1…U09513LF4
|
||||
| CADES | USD 4,0bn |
5Y | 4,2% | Basso |
|
ISIN (CUSIP)
XS3282977019
|
||||
| Cavalier Acquisition | USD 0,50bn |
7Y | 8,2% | Molto Alto |
|
ISIN (CUSIP)
USU1271PAA94
|
||||
| Charter Communications Operating | USD 4,8bn |
5–30Y | 6,1–7,9% | Medio |
|
ISIN (CUSIP)
US161175CY80…US161175DB78
|
||||
| Cyprus | EUR 1,0bn |
10Y | 3,3% | Basso |
|
ISIN (CUSIP)
XS3281842578
|
||||
| Denmark | EUR 1,5bn |
2Y | 2,7% | Molto Basso |
|
ISIN (CUSIP)
XS3425713792
|
||||
| EDL-Generation | USD 0,30bn |
5Y | 11,1% | Molto Alto |
|
ISIN (CUSIP)
USY3007QAA05
|
||||
| Entergy | USD 1,5bn |
30–32Y | 6,5–6,5% | Medio |
|
ISIN (CUSIP)
US29364GAU76…US29364GAT04
|
||||
| ERP Operating | USD 1,0bn |
5–10Y | 5,0–5,5% | Basso |
|
ISIN (CUSIP)
26884ABR3…26884ABS1
|
||||
| Eurogrid | EUR 0,10bn |
14Y | 4,4% | Molto Alto |
|
ISIN (CUSIP)
XS3201905091
|
||||
| EFSF | EUR 7,0bn |
3–10Y | 2,4–3,2% | Molto Basso |
|
ISIN (CUSIP)
EU000A2SCAW0…EU000A2SCAX8
|
||||
| European Investment Bank | EUR 15,0bn |
5–10Y | 2,6–3,1% | Molto Basso |
|
ISIN (CUSIP)
EU000A4EPCA0…EU000A4EM8H8
|
||||
| European Investment Bank | USD 6,0bn |
5Y | 3,8% | Molto Basso |
|
ISIN (CUSIP)
US298785KN51
|
||||
| European Union | EUR 22,0bn |
3–30Y | 2,4–4,1% | Molto Basso |
|
ISIN (CUSIP)
EU000A4ENP68…EU000A4EG039
|
||||
| Ferrovie dello Stato Italiane | EUR 0,65bn |
5Y | 3,3% | Medio |
|
ISIN (CUSIP)
XS3420368998
|
||||
| Finland | EUR 3,0bn |
15Y | 3,6% | Molto Basso |
|
ISIN (CUSIP)
FI4000598776
|
||||
| Flemish Community | EUR 2,0bn |
10Y | 3,4% | Molto Basso |
|
ISIN (CUSIP)
BE0390296656
|
||||
| France | EUR 8,0bn |
31Y | 4,4% | Molto Basso |
|
ISIN (CUSIP)
FR0014016CV2
|
||||
| Franklin Resources | USD 0,75bn |
10Y | 5,6% | Basso |
|
ISIN (CUSIP)
US354613AN11
|
||||
| Germany | EUR 6,5bn |
21Y | 3,4% | Molto Basso |
|
ISIN (CUSIP)
DE000BU2T000
|
||||
| Grupo Financiero Multiva | USD 0,30bn |
PERP | 11,0% | Molto Alto |
|
ISIN (CUSIP)
USP2000YAC86
|
||||
| HSBC | USD 3,5bn |
6Y | 5,2%; FLOAT | Basso |
|
ISIN (CUSIP)
US404280FS32
|
||||
| ICON | USD 2,1bn |
3–10Y | 5,1–6,0% | Medio |
|
ISIN (CUSIP)
USG4712PAA69…USG4712PAC26
|
||||
| Intrum | EUR 0,53bn |
5Y | 7,0% | Molto Alto |
|
ISIN (CUSIP)
XS3438544630
|
||||
| Italy | EUR 19,0bn |
16–20Y | 4,0–4,2% | Medio |
|
ISIN (CUSIP)
IT0005694630…IT0005631608
|
||||
| KeHE Distributors | USD 0,75bn |
8Y | 7,0% | Molto Alto |
|
ISIN (CUSIP)
USU23911AC17
|
||||
| KfW | EUR 10,0bn |
3–10Y | 2,4–3,0% | Molto Basso |
|
ISIN (CUSIP)
DE000A460C80…DE000A460C98
|
||||
| Korean Air Lines | USD 0,30bn |
3Y | 4,9% | Molto Basso |
|
ISIN (CUSIP)
XS3458340877
|
||||
| Lincoln National Global Funding | USD 0,50bn |
5Y | 5,3% | Basso |
|
ISIN (CUSIP)
US53359LAF67
|
||||
| Lower Austria | EUR 0,50bn |
12Y | 3,5% | Molto Basso |
|
ISIN (CUSIP)
AT0000A3SXX0
|
||||
| Lower Saxony | EUR 3,0bn |
5–10Y | 2,5–2,8% | Molto Basso |
|
ISIN (CUSIP)
DE000A383XT2…DE000A383XV8
|
||||
| Loxam | EUR 0,45bn |
6Y | 5,0% | Molto Alto |
|
ISIN (CUSIP)
XS3439957849
|
||||
| MasTec | USD 0,65bn |
10Y | 5,9% | Medio |
|
ISIN (CUSIP)
576323AU3
|
||||
| Motorola Solutions | USD 0,60bn |
10Y | 5,7% | Medio |
|
ISIN (CUSIP)
US620076CE71
|
||||
| Newell Brands | USD 0,60bn |
5Y | 6,2% | Molto Alto |
|
ISIN (CUSIP)
USU6415RAF02
|
||||
| North Rhine-Westphalia | EUR 1,8bn |
5Y | 2,6% | Molto Basso |
|
ISIN (CUSIP)
DE000NRW0QG9
|
||||
| NRW.BANK | USD 1,5bn |
5Y | 3,9% | Molto Basso |
|
ISIN (CUSIP)
XS3294947216
|
||||
| OneMain Finance | USD 0,60bn |
8Y | 7,1% | Alto |
|
ISIN (CUSIP)
US682691AP59
|
||||
| Ontario | EUR 3,0bn |
10Y | 3,1% | Molto Basso |
|
ISIN (CUSIP)
XS3309139080
|
||||
| Orbit Capital | GBP 0,25bn |
15Y | 6,2% | Basso |
|
ISIN (CUSIP)
XS3463463888
|
||||
| PACCAR Financial | USD 0,35bn |
5Y | 4,8% | Basso |
|
ISIN (CUSIP)
US69371RU617
|
||||
| PECO Energy | USD 0,75bn |
5Y | 5,0% | Basso |
|
ISIN (CUSIP)
US693304BK26
|
||||
| Public Service Company of Colorado | USD 0,80bn |
30Y, PERP | 5,4–6,2% | Basso |
|
ISIN (CUSIP)
US744448CZ26…US744448DG36
|
||||
| Public Service Electric and Gas | USD 1,0bn |
10–30Y | 5,4–6,1% | Basso |
|
ISIN (CUSIP)
US74456QCZ72…US74456QDA13
|
||||
| Royal Caribbean Cruises | USD 1,2bn |
7Y | 5,6% | Medio |
|
ISIN (CUSIP)
US780153BX93
|
||||
| SFIL | EUR 1,0bn |
5Y | 3,0% | Molto Basso |
|
ISIN (CUSIP)
FR0014015N57
|
||||
| Skyworks Solutions | USD 2,0bn |
2–10Y | 5,1–6,4% | Medio |
|
ISIN (CUSIP)
US83088MAP77…US83088MAR34
|
||||
| Spain | EUR 22,0bn |
10–31Y | 3,3–4,0% | Basso |
|
ISIN (CUSIP)
ES0000012Q08…ES0000012R56
|
||||
| Standard Chartered | USD 2,8bn |
4–11Y | 5,1–5,8%; FLOAT | Basso |
|
ISIN (CUSIP)
XS3465649039…XS3465649112
|
||||
| State Street | USD 0,50bn |
PERP | 6,3% | Medio |
|
ISIN (CUSIP)
US857477DJ94
|
||||
| United Kingdom | GBP 7,2bn |
PERP | 5,0% | Molto Basso |
|
ISIN (CUSIP)
GB00BVP99897
|
||||
| VICI Properties | USD 1,8bn |
5–10Y | 5,4–6,0% | Medio |
|
ISIN (CUSIP)
US925650AL71…US925650AM54
|
||||
| Yieldking Investment | USD 0,45bn |
3Y | 4,5% | Basso |
|
ISIN (CUSIP)
XS3451742061
|
||||
| Zegona Finance | EUR 1,1bn |
6Y | 4,2% | Alto |
|
ISIN (CUSIP)
XS3430526346
|
||||