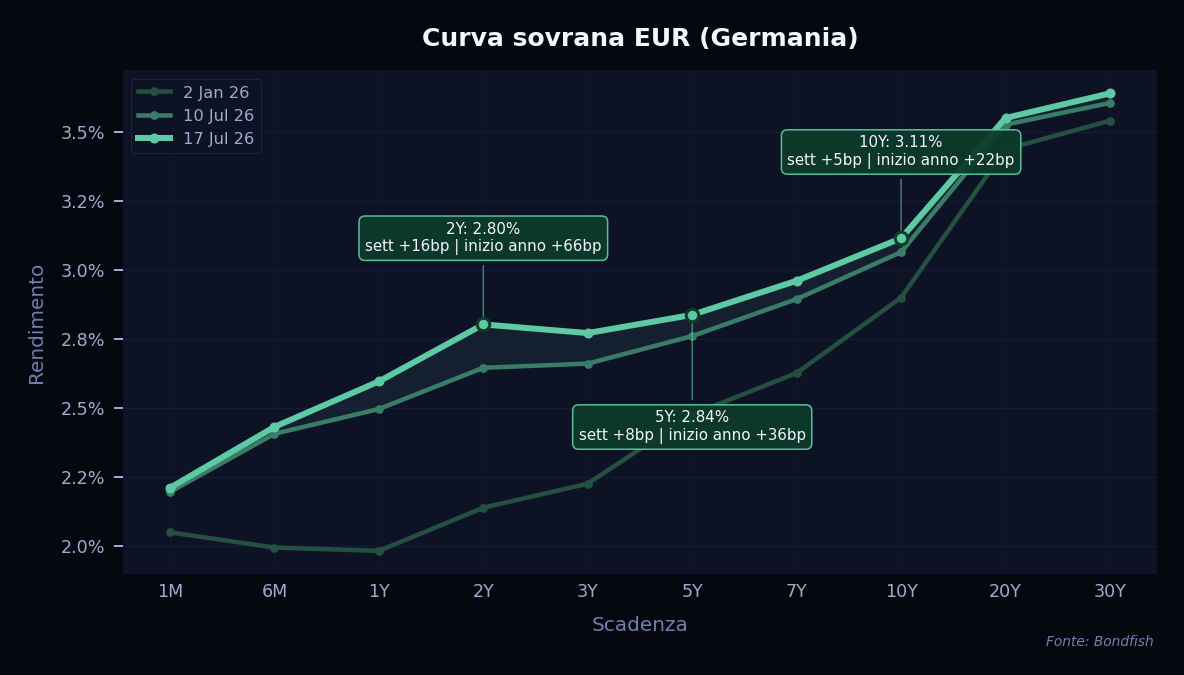
I rendimenti tedeschi sono saliti su tutta la curva, con il movimento maggiore sulle scadenze brevi: il 2 anni è salito di 17 punti base al 2,81%. Il balzo dei prezzi di petrolio e gas ha riacceso i timori sull'inflazione, e l'abbondante offerta di titoli di Stato ha aggiunto pressione. Il 10 anni ha chiuso al 3,14%, in rialzo di 8 punti base sulla settimana.
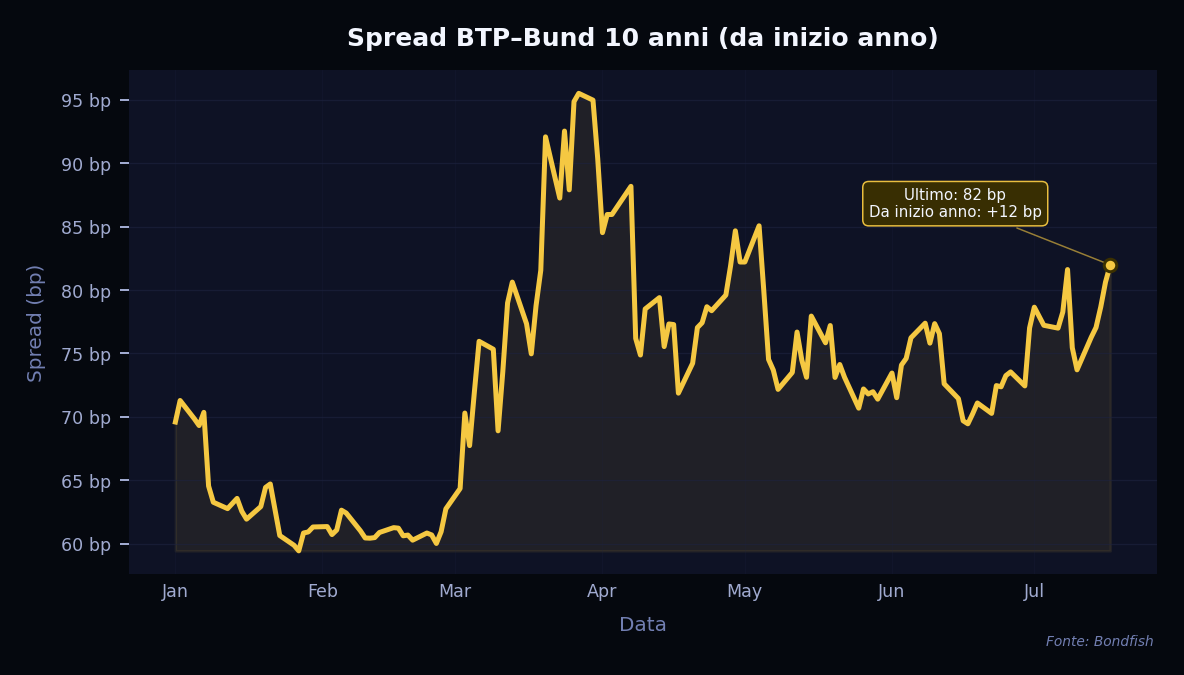
Lo spread tra il BTP italiano e il Bund tedesco a 10 anni si è mantenuto su livelli contenuti, chiudendo intorno agli 82 punti base, in lieve aumento (circa +1 punto base) rispetto alla settimana precedente. Nonostante il rialzo generale dei rendimenti e l'aumento della volatilità sui mercati, i titoli di Stato italiani hanno tenuto bene rispetto a quelli tedeschi.
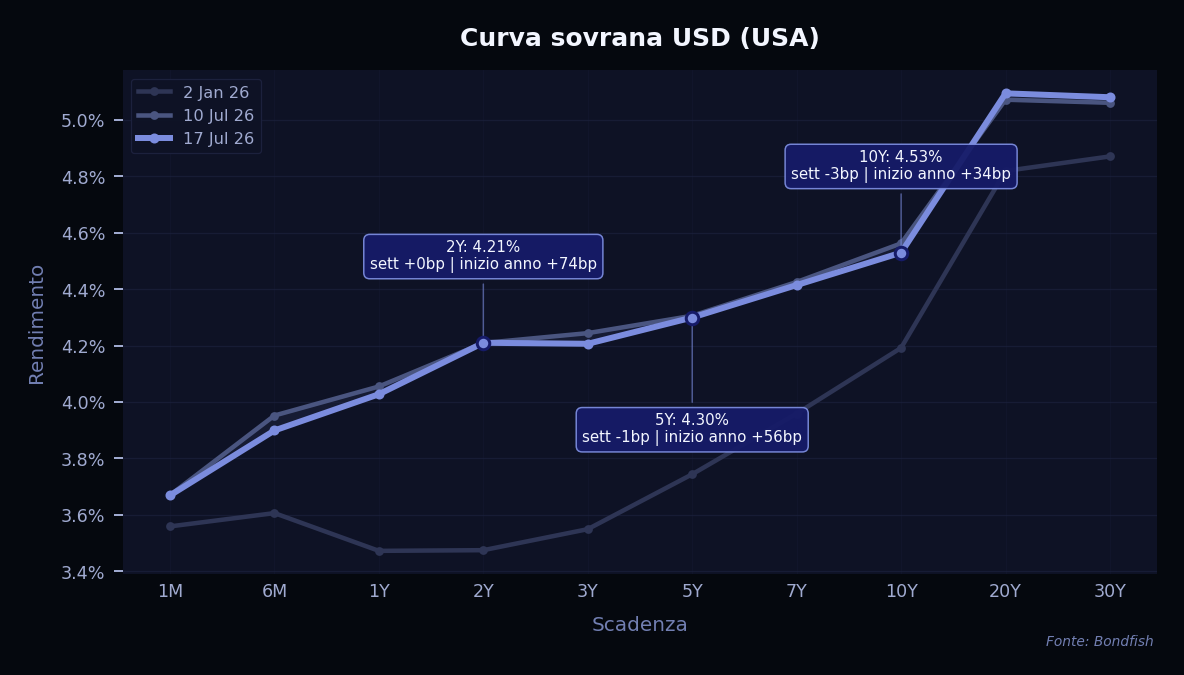
I rendimenti americani si sono mossi poco e la parte lunga è scesa leggermente. Il 10 anni è calato di 3 punti base al 4,53% e il 2 anni è sceso di 1 punto base al 4,20%. Il forte calo dei titoli dei semiconduttori ha spinto parte della liquidità verso i Treasury come bene rifugio, compensando il segnale inflazionistico del petrolio più caro e lasciando la curva sostanzialmente stabile.
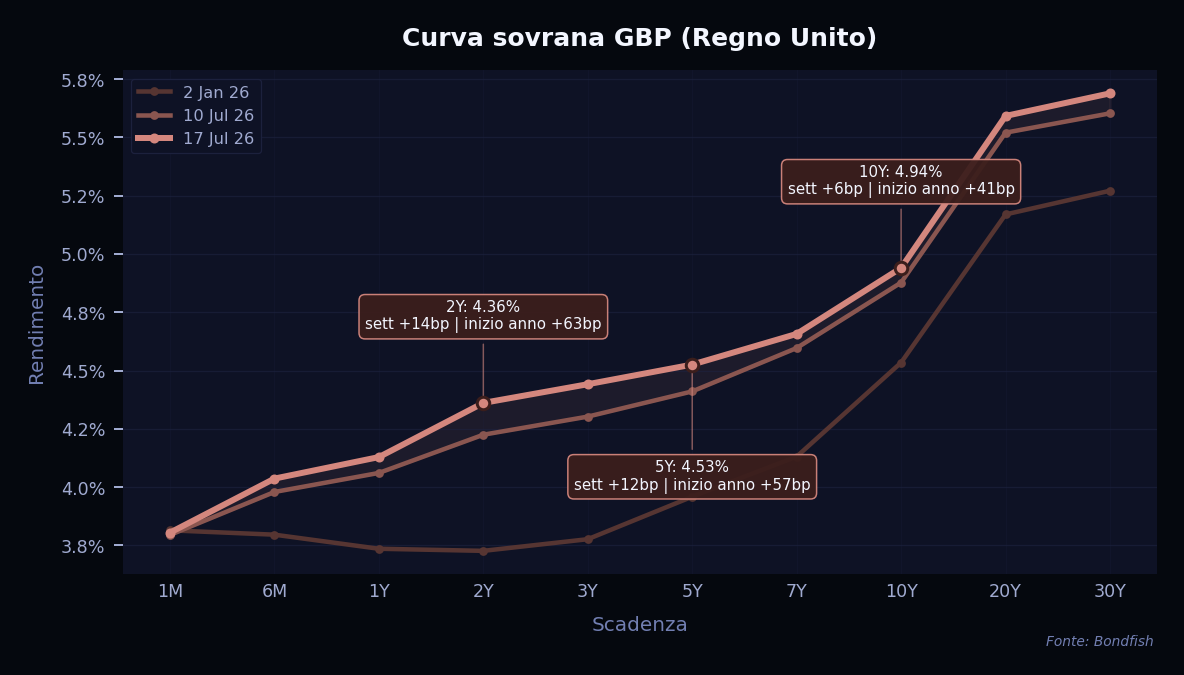
I rendimenti britannici sono saliti lungo tutta la curva. Il 2 anni ha guadagnato 15 punti base al 4,37% e il 10 anni ha aggiunto 10 punti base al 4,98%. I prezzi più alti dell'energia e l'inflazione ancora vischiosa hanno mantenuto la pressione sui Gilt, e gli investitori hanno ridotto le scommesse su tagli dei tassi a breve.
Con un'offerta abbondante e l'inflazione ancora vischiosa, l'approccio preferito resta difensivo: mantenere una duration più corta e incassare il rendimento da obbligazioni di alta qualità, senza spingersi sulle scadenze più lunghe.
I rialzi sono stati modesti. In testa le due obbligazioni Macy's (+1,0% ciascuna), seguite da diverse emissioni della EIB, la Banca Europea per gli Investimenti, salite tra +0,6% e +0,9%, e da un titolo della IDB (+0,5%). Tra i nomi high yield, Lumen (+0,8%) e Kohl's (+0,5%) hanno recuperato un po' di terreno.
| Nome | Val. | Variazione 1s(%) |
Rendimento | Rischio |
| Macy's Ret Hldg 5.125% Jan 2042 | USD | 1,03% | 6,89% | Alto |
| Macy's Ret Hldg 4.5% Dec 2034 | USD | 1,03% | 5,82% | Alto |
| EIB 1% Mar 2031 | EUR | 0,88% | 2,70% | Molto Basso |
| Lumen 7.6% Sep 2039 | USD | 0,81% | 8,41% | Molto Alto |
| EIB 0.875% May 2030 | USD | 0,79% | 3,99% | Molto Basso |
| EIB 3.75% Dec 2027 | GBP | 0,60% | 3,57% | Molto Basso |
| EIB 0.5% Nov 2037 | EUR | 0,59% | 3,31% | Molto Basso |
| EIB 1.625% Oct 2029 | USD | 0,56% | 4,04% | Molto Basso |
| Kohls 5.55% Jul 2045 | USD | 0,54% | 8,78% | Molto Alto |
| IDB 0.625% Sep 2027 | USD | 0,54% | 3,69% | Molto Basso |
I cali hanno colpito soprattutto i titoli di Stato e sovranazionali a lunga scadenza in euro, penalizzati dal rialzo dei rendimenti. Il fondo European Financial Stability Facility ha perso il 2,4%, seguito da tre obbligazioni della Romania (tra -1,7% e -2,2%) e dai titoli di Germania (-1,9%) e Polonia (-1,7%). Hanno ceduto anche Paramount Global (-2,1%), un'emissione lunga della EIB (-1,8%) e Peugeot (-1,7%).
| Nome | Val. | Variazione 1s(%) |
Rendimento | Rischio |
| European Fin Stability 2.75% Dec 2029 | EUR | -2,39% | 2,97% | Molto Basso |
| Romania 3.375% Jan 2050 | EUR | -2,15% | 6,42% | Medio |
| Paramount Global 4.375% Mar 2043 | USD | -2,11% | 8,63% | Alto |
| Germany 2.3% Feb 2033 | EUR | -1,91% | 2,95% | Molto Basso |
| EIB 1.5% Oct 2048 | EUR | -1,81% | 3,84% | Molto Basso |
| Peugeot (GIE PSA) 6% Sep 2033 | EUR | -1,74% | 4,58% | Medio |
| Romania 2.75% Apr 2041 | EUR | -1,74% | 6,35% | Medio |
| Romania 4.625% Apr 2049 | EUR | -1,71% | 6,55% | Medio |
| Poland 2.75% May 2032 | EUR | -1,68% | 3,36% | Basso |
| EIB 1% Nov 2042 | EUR | -1,61% | 3,69% | Molto Basso |
Nota: sono stati presi in considerazione solo i rating senior non garantiti (senior unsecured) a lungo termine.
Gli upgrade hanno prevalso sui downgrade, 16 a 14. Il rialzo più marcato è arrivato da Chart Industries, promossa da S&P ad A-, mentre Ford Bank, KeyCorp e KeyBank hanno ottenuto giudizi migliori da Moody's e Banco BPI è salita ad A+. Sul fronte opposto, HSBC Bank Uruguay è stata tagliata di tre livelli a BB+, Baker Hughes è scesa ad A-, e KB Home, Cornerstone OnDemand e PECO Energy sono state declassate. Sirona è finita in default selettivo.
| Emittente | Agenzia | Variazione |
| Ammega | Fitch | B- → CCC+ |
| Baker Hughes | S&P | A → A- |
| Banco BPI | Fitch | A → A+ |
| Banistmo | S&P | BB- → BB |
| Bright Food International | S&P | BBB- → BBB |
| Chart Industries | S&P | BB- → A- |
| Co-Operative Bank | Fitch | A+ (new) |
| Cornerstone OnDemand | S&P | B- → CCC+ |
| Eagle Broadband Investments | S&P | B+ → B |
| Eurotelesites | Fitch | BBB- → BBB |
| Ford Bank | Moody's | Baa1 → A3 |
| Forgent Power | S&P | B → B+ |
| HSBC Bank Uruguay | Fitch | BBB+ → BB+ |
| Janus Henderson US | Fitch | BB+ (new) |
| KB Home | S&P | BB+ → BB |
| Keybank National Association | Moody's | Baa1 → A3 |
| KeyCorp | Moody's | Baa2 → Baa1 |
| M/I Homes | S&P | BB → BB+ |
| Medical Solutions Parent | S&P | D → CCC+ |
| Mega Broadband Investments Intermediate I | S&P | B+ → B |
| Neuraxpharm | S&P | B → B- |
| PECO Energy | Moody's | A2 → A3 |
| Petroquimica Comodoro Rivadavia | S&P | B (new) |
| Project Boost Purchaser | S&P | B- → B |
| Project Leopard | Fitch | B- → CCC |
| Sirona | S&P | CCC → SD |
| Tungsten Cayco | Fitch | B- → CCC |
| Urumqi Gaoxin Investment and Development | Fitch | BB+ → BBB- |
| Uzmetkombinat OAO | Fitch | B+ → B |
| Victoria | S&P | CCC+ → CCC- |
Settimana intensa di emissioni di alta qualità, guidata dai finanziari. JPMorgan Chase, Morgan Stanley, Goldman Sachs, Mitsubishi UFJ e PNC hanno collocato operazioni multi-tranche in dollari. Attivi anche sovranazionali e agenzie — International Bank for Reconstruction and Development, Export Development Canada, New Development Bank e African Export-Import Bank — insieme a emittenti sovrani come Regno Unito e Serbia. La domanda è rimasta solida nonostante il balzo del petrolio e l'aumento della volatilità altrove, con gli investitori orientati verso titoli di alta qualità e a lunga scadenza.
| Emittente | Dimensione | Durata | Rendimento | Rischio |
| African Export Import Bank | USD 1,5bn |
6–10Y | 6,2–7,1% | Medio |
|
ISIN (CUSIP)
XS3437376703…XS3437376612
|
||||
| Anhui Transportation Holding Group HK | USD 0,40bn |
3Y | 4,3% | Basso |
|
ISIN (CUSIP)
XS3435193381
|
||||
| Australia and New Zealand Banking Group | GBP 1,2bn |
4Y | FLOAT, +50bp | Molto Basso |
|
ISIN (CUSIP)
XS3449093007
|
||||
| Bank of New York Mellon | USD 0,50bn |
PERP | 6,2% | Medio |
|
ISIN (CUSIP)
US064058AW09
|
||||
| Bayer US Finance | USD 5,0bn |
5–30Y | 5,1–6,4% | Medio |
|
ISIN (CUSIP)
USU07264AN10…USU07264AQ41
|
||||
| Beusa Investments | USD 0,80bn |
5Y | 7,0% | Molto Alto |
|
ISIN (CUSIP)
USU0877JAA35
|
||||
| Carrix | USD 2,5bn |
7Y | 6,1% | Medio |
|
ISIN (CUSIP)
USU1453NAA47
|
||||
| China CITIC Bank International | USD 0,40bn |
PERP | 5,0% | Alto |
|
ISIN (CUSIP)
XS3371242911
|
||||
| Conceria Pasubio SpA | EUR 0,40bn |
6Y | 9,5% | Molto Alto |
|
ISIN (CUSIP)
XS3445916524
|
||||
| Corelogic | USD 2,5bn |
5–6Y | 9,0–13,3% | Molto Alto |
|
ISIN (CUSIP)
USU20621AC97…USU20621AD70
|
||||
| Distrito Especial Industrial y Portuario de Barranquilla | USD 0,35bn |
5Y | 7,3% | Alto |
|
ISIN (CUSIP)
USP3600PAD70
|
||||
| Export Development Canada | USD 2,0bn |
5Y | 4,3% | Molto Basso |
|
ISIN (CUSIP)
US30216BKT88
|
||||
| Export-Import Bank of Korea | USD 2,0bn |
3–5Y | 4,5–4,6% | Molto Basso |
|
ISIN (CUSIP)
US302154EV78…US302154EW51
|
||||
| GA Global Funding | USD 0,40bn |
5Y | 5,5% | Basso |
|
ISIN (CUSIP)
US36143M2X01
|
||||
| Goldman Sachs Group | EUR 5,0bn |
4–8Y | 3,6–4,1%; FLOAT | Basso |
|
ISIN (CUSIP)
XS3447651202…XS3447651111
|
||||
| Goldman Sachs Group | USD 10,0bn |
6–31Y | 5,2–6,2% | Basso |
|
ISIN (CUSIP)
US38145GAV23…US38145GAX88
|
||||
| Heico | USD 1,2bn |
10Y, PERP | 5,0–5,4% | Medio |
|
ISIN (CUSIP)
422806AC3…422806AD1
|
||||
| Iliad | EUR 0,65bn |
5Y | 4,1% | Alto |
|
ISIN (CUSIP)
FR0014019WY8
|
||||
| International Bank for Reconstruction and Development | USD 1,5bn |
7Y | FLOAT, +38bp | Molto Basso |
|
ISIN (CUSIP)
US459058MB69
|
||||
| Intrum Investments and Financing AB | EUR 0,53bn |
5Y | 7,0% | Molto Alto |
|
ISIN (CUSIP)
XS3438544630
|
||||
| Jinko Power (HK) | USD 0,10bn |
3Y | 4,4% | Molto Alto |
|
ISIN (CUSIP)
XS3408475476
|
||||
| John Deere Bank | EUR 0,60bn |
4Y | 3,4% | Basso |
|
ISIN (CUSIP)
XS3438591128
|
||||
| JPMorgan Chase | USD 9,0bn |
4–15Y | 4,9–5,8%; FLOAT | Molto Basso |
|
ISIN (CUSIP)
US48128BAV36…US48128BAT89
|
||||
| Kennedy Wilson | USD 0,30bn |
7Y | 7,0% | Molto Alto |
|
ISIN (CUSIP)
USU49454AG37
|
||||
| Korea Electric Power | USD 0,70bn |
3–5Y | 4,9%; FLOAT, +62bp | Molto Basso |
|
ISIN (CUSIP)
USY4907LAU62
|
||||
| Kt&G | USD 0,30bn |
4Y | 4,9% | Basso |
|
ISIN (CUSIP)
XS3428230844
|
||||
| Massachusetts Electric | USD 0,60bn |
30Y | 6,2% | Medio |
|
ISIN (CUSIP)
USU57467AE94
|
||||
| Mitsubishi HC Finance America | USD 0,50bn |
5Y | 5,2% | Basso |
|
ISIN (CUSIP)
USU6S68YAK42
|
||||
| Mitsubishi UFJ Financial Group | USD 3,0bn |
4–21Y | 5,0–6,0%; FLOAT | Basso |
|
ISIN (CUSIP)
US606822DZ48…US606822ED27
|
||||
| Morgan Stanley | USD 6,5bn |
3–11Y | 5,2–5,6%; FLOAT | Basso |
|
ISIN (CUSIP)
US61748UBA97…US61748UBB70
|
||||
| New Development Bank | USD 1,8bn |
3Y | 4,4% | Molto Basso |
|
ISIN (CUSIP)
XS3425662601
|
||||
| Nonghyup Bank | USD 0,60bn |
4–5Y | 4,7%; FLOAT, +60bp | Molto Basso |
|
ISIN (CUSIP)
USY6396XAM12
|
||||
| Paragon Banking Group | GBP 0,20bn |
10Y | 6,5% | Medio |
|
ISIN (CUSIP)
XS3392880038
|
||||
| PNC Financial Services Group | USD 2,0bn |
4–11Y | 4,8–5,5% | Basso |
|
ISIN (CUSIP)
US693475CL76
|
||||
| Sba Communications | USD 3,5bn |
3–7Y | 5,1–5,6% | Medio |
|
ISIN (CUSIP)
US78410GAH74…US78410GAK04
|
||||
| Republic of Serbia | EUR 0,50bn |
6Y | 4,8% | Molto Alto |
|
ISIN (CUSIP)
XS3436151750
|
||||
| SMBC Aviation Capital Finance | USD 2,0bn |
3–10Y | 5,0–5,7% | Medio |
|
ISIN (CUSIP)
USG82296AR85…USG82296AQ03
|
||||
| Standard Life | GBP 0,35bn |
PERP | 7,4% | Medio |
|
ISIN (CUSIP)
XS3435285070
|
||||
| Tata Capital | USD 0,40bn |
4Y | 5,3% | Molto Alto |
|
ISIN (CUSIP)
XS3436154341
|
||||
| Turkiye Is Bankasi | USD 0,50bn |
12Y | 8,4% | Molto Alto |
|
ISIN (CUSIP)
XS3431962532
|
||||
| United Kingdom of Great Britain and Northern Ireland | GBP 4,8bn |
12Y | 2,1% | Molto Basso |
|
ISIN (CUSIP)
GB00BMY62Z61
|
||||
| Validus Energy II Midcon | USD 0,50bn |
5Y | 8,0% | Molto Alto |
|
ISIN (CUSIP)
USU9100XAA29
|
||||