Obbligazioni indicizzate all’inflazione: quando convengono
Le obbligazioni indicizzate all’inflazione, spiegate in modo semplice: proteggono quello che i tuoi soldi possono comprare, non il prezzo del titolo. Se lo tieni fino alla scadenza, ottieni l’inflazione più un rendimento reale fisso. Se lo vendi prima, il prezzo può scendere molto. Un TIPS statunitense a 30 anni ha perso il 41% nel 2022, anche se l’inflazione aveva aggiunto il 7,7% al suo capitale.
E non battono sempre le obbligazioni normali. Dal 2003 un titolo indicizzato a 10 anni ha battuto un Treasury a 10 anni in 85 mesi di acquisto su 165. Ha vinto solo quando l’inflazione è stata più alta di quanto il mercato si aspettava.
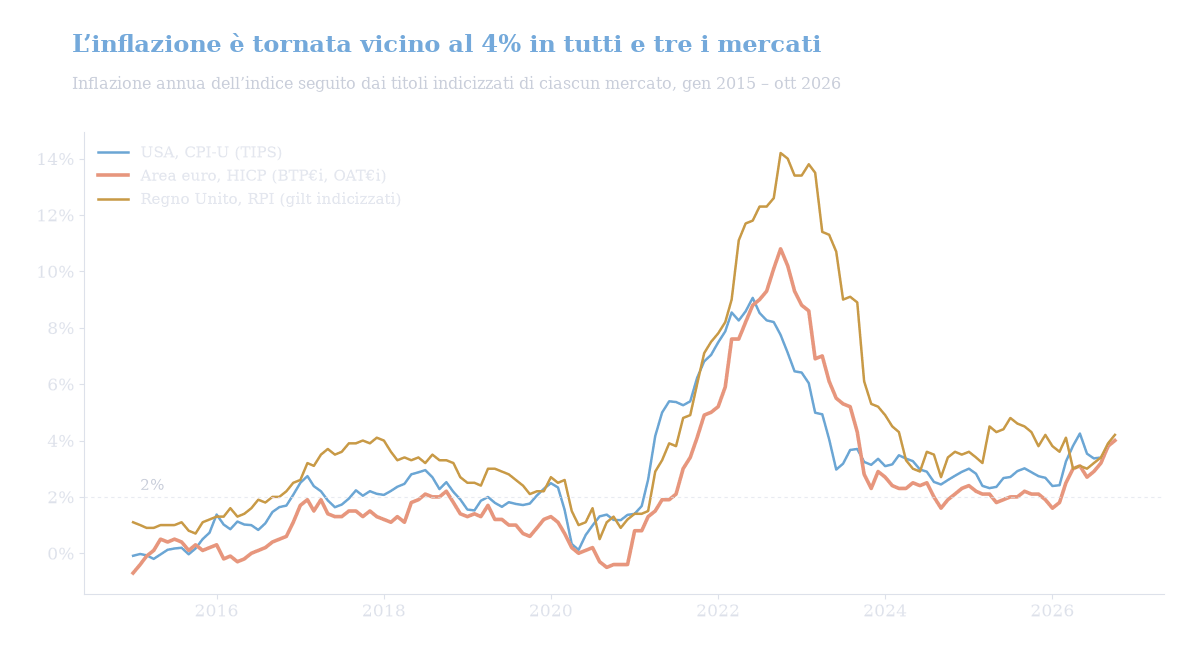
L’inflazione è tornata, vicina al 4% nell’area euro, negli Stati Uniti e nel Regno Unito. Così i lettori ci chiedono: come funzionano questi titoli, e conviene comprarli adesso? Ecco le risposte, con dati ufficiali e un titolo reale.
Come funzionano le obbligazioni indicizzate all’inflazione
Un’obbligazione indicizzata all’inflazione, o linker, è un titolo di Stato il cui capitale cresce con i prezzi al consumo.
Il tasso della cedola è fisso, ma si applica al capitale cresciuto. Quindi cresce anche la cedola incassata. Se l’inflazione corre al 4% l’anno, il capitale e ogni cedola crescono di circa il 4% l’anno.
Tutto dipende da un numero, il coefficiente di indicizzazione:
Coefficiente di indicizzazione = Indice di riferimento oggi ÷ Indice di riferimento alla partenza
Capitale rivalutato = Valore nominale × Coefficiente di indicizzazione
Cedola pagata = Tasso cedolare reale × Capitale rivalutato
L’inflazione arriva al titolo con due o tre mesi di ritardo. I prezzi vengono pubblicati settimane dopo il mese che misurano, quindi gli emittenti usano un indice più vecchio.
La maggior parte degli emittenti aggiunge anche un floor contro la deflazione. Alla scadenza, i TIPS statunitensi, il BTP€i italiano e l’OAT€i francese rimborsano almeno il valore nominale originario. I gilt indicizzati britannici non hanno floor.
Contano due dettagli. Il floor vale solo alla scadenza. E protegge il valore nominale, non il prezzo che hai pagato.
Un titolo indicizzato promette potere d’acquisto alla scadenza. Non promette nulla sul prezzo lungo la strada.
Un esempio concreto: 10.000 dollari in un TIPS reale
Prendiamo il TIPS a 10 anni con scadenza 15 gennaio 2032 (ISIN US91282CDX65). Il Tesoro USA lo ha venduto a gennaio 2022 a un rendimento reale del −0,5%. Sì, negativo.
Quindi chi comprava ha pagato un premio: 10.000 dollari di valore nominale sono costati circa 10.700 dollari. Ecco la stessa posizione a novembre 2026:
| Voce | Gen 2022 | Nov 2026 |
|---|---|---|
| Coefficiente di indicizzazione | 1,00 | 1,21 |
| Capitale rivalutato | 10.025 $ | 12.122 $ |
| Prezzo, su 100 | 107 | 88 |
| Valore di mercato | 10.709 $ | 10.638 $ |
Fonte: Tesoro USA (dati delle aste, prezzi di fine giornata FedInvest); BLS USA via FRED; analisi Bondfish. Valore nominale 10.000 $.
L’indicizzazione ha fatto il suo lavoro. I prezzi sono saliti del 21%, e il capitale con loro.
Ma il prezzo è sceso da 107 a 88, perché i rendimenti reali sono saliti. I TIPS a cinque anni, la durata che il titolo ha oggi, rendevano il 2,7% a novembre 2026.
Con 63 dollari di cedole, la posizione valeva circa 10.700 dollari. In dollari è quasi pari, ma in potere d’acquisto è una perdita del 17% (analisi Bondfish). Un Treasury normale a 10 anni, comprato un mese dopo, ha perso il 4,8%.
Tenuto fino al 2032, il titolo rimborsa almeno 10.000 dollari, e di più se i prezzi salgono. Sull’intera vita del titolo, chi ha comprato all’asta guadagna il rendimento reale fissato quel giorno: −0,5% l’anno, qualunque cosa faccia l’inflazione.
Rendimento reale, rendimento nominale e inflazione di breakeven
Per confrontare un titolo indicizzato con un titolo normale della stessa scadenza, guarda tre rendimenti:
- Rendimento nominale: quello che paga il titolo normale, il suo rendimento a scadenza.
- Rendimento reale: quello che il titolo indicizzato paga oltre l’inflazione.
- Inflazione di breakeven: la differenza tra i due. Con questa inflazione media, i due titoli rendono lo stesso.
Inflazione di breakeven ≈ Rendimento nominale − Rendimento reale
A novembre 2026 un Treasury a 10 anni rendeva il 5,1%. Un TIPS a 10 anni rendeva il 2,9% più l’inflazione. Quindi il breakeven era 5,1% − 2,9% = 2,2%.
Se l’inflazione USA sarà in media sopra il 2,2% l’anno per dieci anni, vince il TIPS. Se sarà sotto, vince il Treasury.
E i rendimenti reali sono stati raramente così alti. Il rendimento dei TIPS a 10 anni ha toccato quasi il 3% a ottobre 2026, il massimo dal 2008. Ad agosto 2021 era al −1,2%.
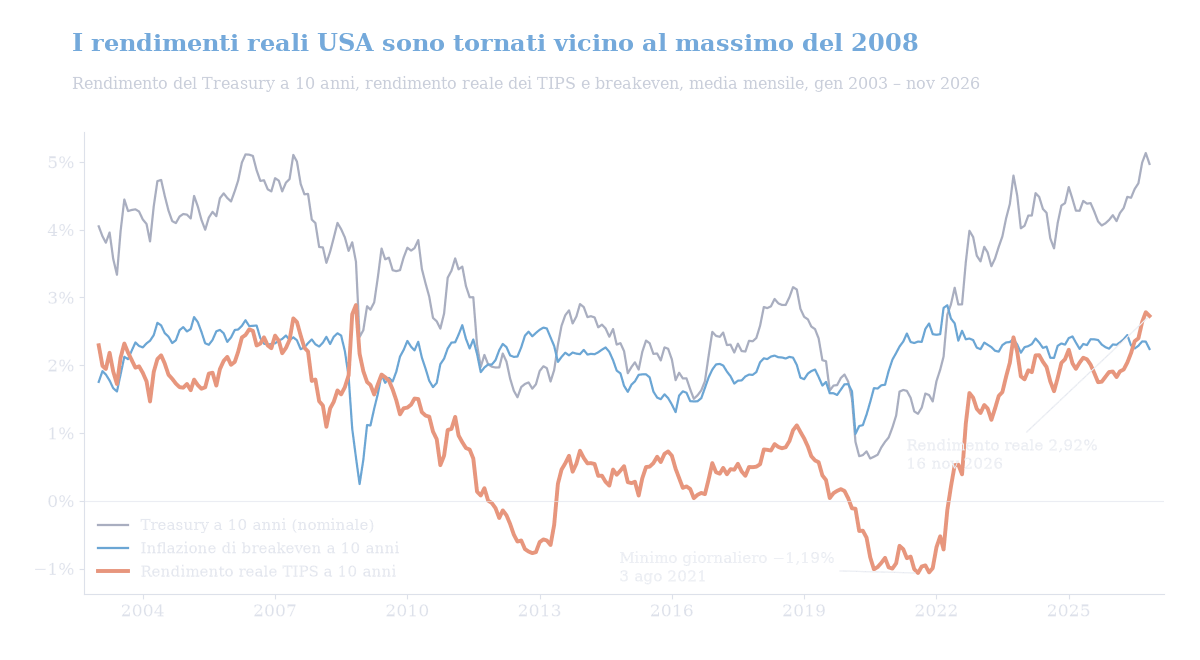
Il breakeven è l’asticella. Un titolo indicizzato batte un nominale solo se l’inflazione la supera.
Le obbligazioni indicizzate battono quelle nominali? 165 mesi di acquisto dal 2003
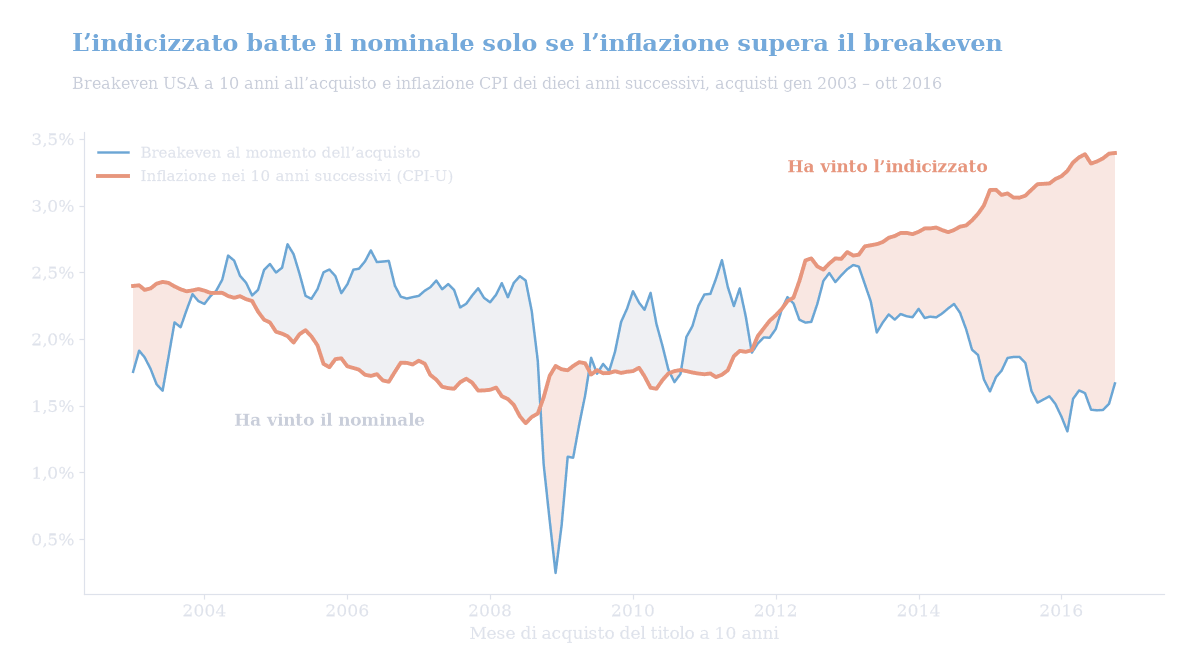
Quanto spesso l’asticella è stata superata? Abbiamo preso ogni mese da gennaio 2003 a ottobre 2016. Per ciascuno abbiamo confrontato il breakeven a 10 anni di quel mese con l’inflazione USA dei dieci anni successivi. Quando l’inflazione è stata più alta, ha vinto il titolo indicizzato.
Il test è approssimativo: ignora il ritardo di indicizzazione, le cedole e le tasse. Ottobre 2015 è escluso, perché il suo mese finale non ha un CPI.
| Acquistato nel | Vince l’indicizzato | Breakeven pagato | Inflazione ottenuta |
|---|---|---|---|
| Dal 2003 al 2008 | 17 su 72 | 2,3% | 1,9% |
| Dal 2009 al 2012 | 23 su 48 | 2,0% | 2,0% |
| Dal 2013 al 2016 | 45 su 45 | 1,9% | 3,0% |
| Tutti i mesi | 85 su 165 | 2,1% | 2,2% |
Fonte: FRED (T10YIE); BLS USA via FRED (CPI-U, non destagionalizzato); analisi Bondfish. Mesi di acquisto da gennaio 2003 a ottobre 2016, escluso ottobre 2015.
In media il mercato ci ha quasi preso. Ha prezzato il 2,1% l’anno, ed è arrivato il 2,2%.
A decidere il vincitore sono state le sorprese. Chi ha comprato tra il 2003 e il 2008 ha pagato per un’inflazione che il decennio tranquillo successivo non ha mai portato. Chi ha comprato tra il 2013 e il 2016 ha pagato meno del 2%, e poi è arrivata l’impennata dei prezzi del 2021–2023.
Un titolo indicizzato è un’assicurazione contro una sorpresa d’inflazione, con un prezzo corretto in media.
Perché le obbligazioni indicizzate all’inflazione hanno perso nel 2022
Nel 2022 i prezzi USA sono saliti del 9,1% nei 12 mesi fino a giugno. Eppure i titoli indicizzati sono scesi.
Il motivo è il rendimento reale. Nel 2022 quello a 10 anni è salito dal −1,0% all’1,6%, quello a 30 anni dal −0,4% all’1,7%. Quando i rendimenti salgono, i prezzi delle obbligazioni scendono.
Abbiamo valutato quattro titoli reali con i prezzi di fine giornata del Tesoro, cedole incluse:
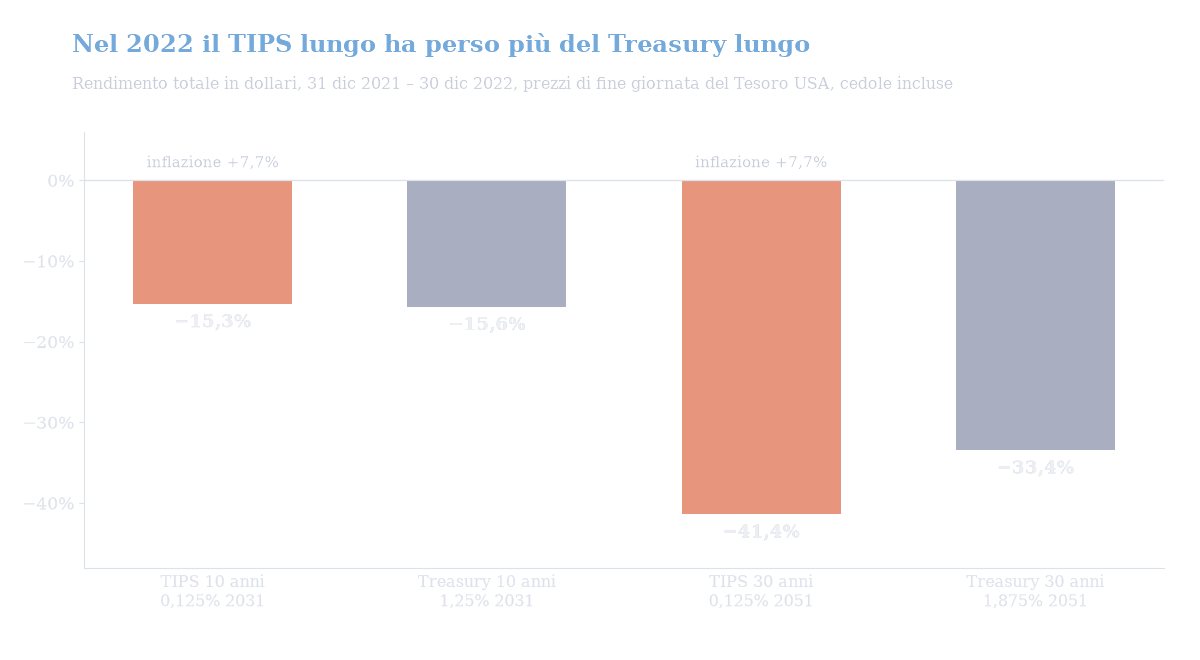
| Titolo | Rivalutazione 2022 | Rendimento 2022 | Rendimento a nov 2026 |
|---|---|---|---|
| TIPS 10 anni, scadenza 2031 | +7,7% | −15,3% | −2,8% |
| Treasury 10 anni, scadenza 2031 | nessuna | −15,6% | −7,2% |
| TIPS 30 anni, scadenza 2051 | +7,7% | −41,4% | −51,0% |
| Treasury 30 anni, scadenza 2051 | nessuna | −33,4% | −38,9% |
Fonte: Tesoro USA (prezzi di fine giornata FedInvest, dati delle aste dei TIPS); BLS USA via FRED; analisi Bondfish. Rendimento totale in dollari USA, cedole incluse, non reinvestite.
L’inflazione ha aggiunto il 7,7% al capitale dei TIPS. Ma il prezzo del TIPS a 30 anni si è quasi dimezzato.
Ha perso più del Treasury normale a 30 anni a causa della sua duration. Con una cedola vicina a zero, quasi tutto il suo valore stava nel rimborso finale del 2051. Così lo stesso rialzo dei rendimenti lo ha colpito di più.
Più il titolo indicizzato è lungo, più il suo prezzo si muove.
Un fondo di titoli indicizzati non scade mai, quindi il floor e il rendimento reale fissato all’acquisto non valgono per il fondo (vedi Bond ladder o fondo obbligazionario). Per un reddito reale noto in date note, si costruisce una bond ladder di singoli TIPS.
TIPS, BTP€i, BTP Italia, OAT€i e gilt indicizzati a confronto
I meccanismi sono gli stessi ovunque. L’indice, il floor e le date delle cedole no.
L’indice conta più di tutto. Un titolo indicizzato ti protegge dall’inflazione del suo indice, che può non essere la tua.
| Titolo | Indice | Cedole | Floor alla scadenza |
|---|---|---|---|
| TIPS (USA) | CPI-U USA (BLS) | Due volte l’anno | Sì, capitale originario |
| BTP€i (Italia) | HICP area euro esclusi i tabacchi | Due volte l’anno | Sì, valore nominale |
| BTP Italia | Indice FOI esclusi i tabacchi (ISTAT) | Due volte l’anno, rivalutazione pagata ogni sei mesi | Sì, nessuna rivalutazione negativa |
| OAT€i (Francia) | HICP area euro esclusi i tabacchi | Una volta l’anno, 25 luglio | Sì, alla pari |
| Gilt indicizzati (Regno Unito) | RPI britannico | Due volte l’anno | No |
Fonte: TreasuryDirect; MEF, Dipartimento del Tesoro; CNO, Inflation-linked bonds (2011); UK Debt Management Office. Consultati il 18 novembre 2026.
I TIPS hanno durate di 5, 10 e 30 anni, da 100 dollari. Per chi investe in euro o in sterline aggiungono il rischio di cambio. E proteggono dall’inflazione USA, non dalla tua.
BTP€i e OAT€i seguono l’inflazione dell’area euro esclusi i tabacchi. A ottobre 2026 era al 4,0%, dopo un picco del 10,8% nel 2022. Il BTP Italia segue invece l’inflazione italiana, e paga la rivalutazione in contanti ogni sei mesi. La Germania ha smesso di emettere titoli indicizzati nel 2024.
Un titolo indicizzato porta con sé anche il credito del suo governo. Un OAT€i protegge dall’inflazione dell’area euro, non da un allargamento dello spread francese (vedi La crisi di bilancio della Francia).
I gilt indicizzati britannici seguono l’RPI e non hanno floor contro la deflazione. L’RPI potrà essere allineato al CPIH, più basso, da febbraio 2030.
Dal 2010 l’RPI è stato in media circa 1,2 punti l’anno sopra il CPIH (analisi Bondfish su dati ONS). Quindi per un gilt che scade dopo il 2030 la rivalutazione degli ultimi anni sarà probabilmente più bassa.
Obbligazioni indicizzate all’inflazione oggi: cosa dicono i numeri
Novembre 2026 punta in due direzioni.
L’inflazione è vicina al 4%. E un TIPS a 10 anni comprato oggi assicura circa il 2,9% l’anno oltre l’inflazione USA, contro circa il −1% del 2021.
Ma il breakeven del 2,2% dice che il mercato si aspetta un’inflazione USA in calo verso il 2%. Se succede, un Treasury normale al 5,1% andrà più o meno come il titolo indicizzato.
La nostra opinione, non una previsione: oggi l’argomento a favore dei titoli indicizzati sta nel rendimento reale, non nel dato dell’inflazione. Vicino al 3%, l’assicurazione costa poco. Se l’inflazione supererà il 2,2% l’anno per dieci anni, nessuno lo sa.
Quando le obbligazioni indicizzate all’inflazione deludono
- I rendimenti reali salgono prima che tu venda. Il prezzo scende, e più il titolo è lungo, più scende.
- L’inflazione resta sotto il breakeven. Vince il titolo normale.
- Deflazione. Il floor vale solo alla scadenza, sul valore nominale. Un premio pagato sopra 100 non è protetto.
- L’indice sbagliato. L’inflazione dell’area euro può essere diversa da quella del tuo Paese, e l’RPI britannico cambierà dal 2030.
- Valuta. Un titolo indicizzato estero protegge dall’inflazione estera. Il cambio può cancellare la rivalutazione.
- Credito e liquidità. Un titolo indicizzato porta il rischio di credito del suo governo, e si scambia meno di un titolo normale.
- Tasse. Negli Stati Uniti una variazione del capitale può incidere sulle imposte federali dell’anno in cui avviene. Altrove, verifica come è tassata la rivalutazione.
Come scegliere un’obbligazione indicizzata all’inflazione
- Abbina l’indice alla valuta in cui spendi. In euro: BTP€i, OAT€i o BTP Italia. In dollari: TIPS. In sterline: gilt indicizzati.
- Abbina la scadenza al momento in cui ti servono i soldi. Solo così il rendimento reale di oggi diventa il tuo rendimento reale.
- Confronta rendimento reale e nominale della stessa scadenza. La differenza è l’inflazione che serve solo per pareggiare.
- Controlla il prezzo. Se paghi molto sopra 100, il floor è più basso di quanto hai pagato.
- Attenzione alla durata. Un titolo indicizzato breve ha poco rischio di tasso. Uno lungo è una grossa scommessa sui rendimenti reali.
- Trova i titoli. Nel bond screener di Bondfish apri Caratteristiche particolari e premi Solo accanto a Titoli indicizzati all’inflazione. Poi filtra per valuta e scadenza.
In sintesi
Un’obbligazione indicizzata all’inflazione è un contratto sul potere d’acquisto alla scadenza.
Se la tieni fino alla fine, ottieni l’inflazione più il rendimento reale fissato all’acquisto. Se la vendi prima, ottieni quello che i rendimenti reali permettono. Nel 2022 un TIPS a 30 anni ha perso il 41%.
Batte un titolo normale solo quando l’inflazione supera il breakeven. Dal 2003 è successo in 85 mesi di acquisto USA su 165.
Oggi la protezione costa poco: un rendimento reale a 10 anni del 2,9% contro un breakeven del 2,2%. La domanda non è se l’inflazione arriverà. È se vuoi assicurarti contro un’inflazione più alta di quella che il mercato si aspetta.
Dati e fonti
Stati Uniti
- Federal Reserve (H.15) via FRED, consultati il 18 novembre 2026: rendimento reale TIPS a 10 anni (DFII10), a 5 anni (DFII5), a 30 anni (DFII30), rendimento del Treasury a 10 anni (DGS10), a 5 anni (DGS5), a 30 anni (DGS30), inflazione di breakeven a 10 anni (T10YIE).
- U.S. Bureau of Labor Statistics: CPI-U non destagionalizzato, via FRED, fino a ottobre 2026; Consumer Price Index, ottobre 2026, pubblicato il 10 novembre 2026.
- Tesoro USA: TIPS su TreasuryDirect; dati delle aste dei TIPS (CPI di riferimento, coefficienti di indicizzazione, rendimenti d’asta); prezzi di fine giornata FedInvest del 31 dicembre 2021, del 30 dicembre 2022 e del 17 novembre 2026. Consultati il 18 novembre 2026.
Area euro
- Eurostat: HICP, indici mensili e tassi di variazione (prc_hicp_minr), area euro, indice generale esclusi i tabacchi, fino a ottobre 2026, consultato il 18 novembre 2026.
- MEF, Dipartimento del Tesoro: BTP€i e BTP Italia, consultati il 18 novembre 2026.
- Finanzagentur (Agenzia federale tedesca per il debito): Inflation-linked Federal securities, consultato il 18 novembre 2026.
- Comité de Normalisation Obligataire (CNO): Inflation-linked bonds, 2011, consultato il 18 novembre 2026.
Regno Unito
- UK Debt Management Office: Index-linked gilts; documento di consultazione del 2 dicembre 2004. Consultati il 18 novembre 2026.
- UK Statistics Authority: risposta alla consultazione congiunta sulla riforma dell’RPI, 25 novembre 2020.
- Office for National Statistics: tasso RPI a 12 mesi (CZBH) e tasso CPIH a 12 mesi (L55O), fino a ottobre 2026, consultati il 18 novembre 2026.
Analisi Bondfish
- I coefficienti di indicizzazione, l’esempio concreto, i rendimenti del 2022 e del periodo 2021–2026, il test sul breakeven e lo scarto tra RPI e CPIH sono calcoli di Bondfish sui dati qui sopra. Il CPI di riferimento segue il ritardo di tre mesi con interpolazione giornaliera; il CPI di ottobre 2025, mai rilevato, è preso come media di settembre e novembre 2025 per le due cedole dei TIPS che ne hanno bisogno.
Questo articolo non costituisce consulenza in materia di investimenti né una raccomandazione personalizzata. Gli investimenti in titoli e altri strumenti finanziari comportano sempre il rischio di perdita del capitale investito. I rendimenti passati non sono un indicatore affidabile dei risultati futuri. Bondfish sconsiglia di basare le decisioni di investimento esclusivamente sui dati e sulle informazioni forniti. Prima di prendere qualsiasi decisione di investimento, svolgi le tue verifiche e valuta la tua situazione finanziaria.